


 发帖

 雷达卡



维生素A原料正从传统饲料添加剂向高附加值医药化妆品级产品加速升级。据恒州诚思调研数据,2025年全球维生素A原料市场规模约61.46亿元,预计2032年将攀升至79.74亿元,未来六年CAGR为3.8%。当前全球均价约2.5万美元/吨,年实际销量3.4万吨,总产能储备4.5万吨,行业平均净利润率达22.5%。受"无乙氧基喹啉绿色环保化"与"制剂高稳定性微囊化"两大趋势影响,全球维生素A原料行业正步入深度整合期。据中国饲料工业协会2025年3月数据,我国维生素A年消费量占全球约35%,但高端医药化妆品级产品国产化率不足20%。这一结构性缺口,使得微囊化粉剂与全产业链一体化成为国产企业突围的核心方向。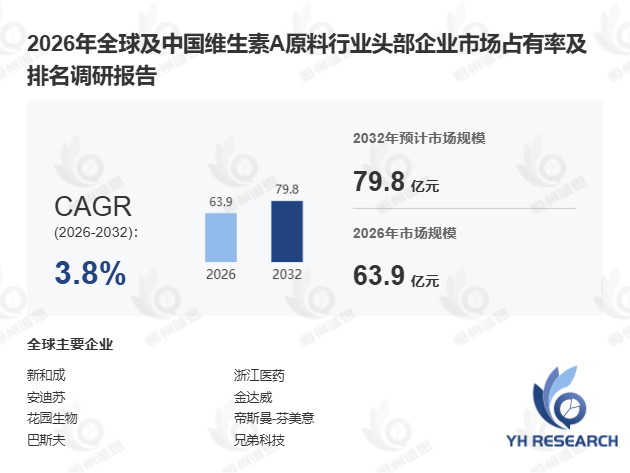
首先,市场增长受下游刚性需求与消费升级双重驱动。维生素A原料通过化学合成工艺生产,涵盖维生素A醋酸酯、棕榈酸酯及丙酸酯三大品类,上游高度依赖柠檬醛、β-紫罗兰酮、柠檬烯等精细化工中间体。受全球养殖业高密度现代化养殖影响,动物免疫力与繁殖性能维持对添加剂产生刚性消耗增长,饲料级需求占比仍超55%。其次,老龄化社会背景下,膳食补充剂与医药临床制剂对高纯度维生素A原料形成稳定刚需。此外,"视黄醇/A醇"作为抗衰老金标准成分在护肤品中持续下沉,高附加值医药化妆品级原料需求增速已超12%。某国内化妆品企业引入高分子包衣微囊技术后,维生素A原料在高温乳化工艺中的留存率从72%提升至91%,产品货架期延长40%。这一案例表明,制剂稳定性已成为原料企业竞争的关键技术壁垒。
其次,竞争格局呈现"国际巨头主导、中国企业加速追赶"的双轨特征。头部企业包括帝斯曼-芬美意、巴斯夫、安迪苏、新和成、浙江医药、金达威、花园生物等。其中,帝斯曼-芬美意与巴斯夫凭借全产业链一体化优势长期占据全球约40%的市场份额。中国企业中,新和成与浙江医药在饲料级产品领域已具备较强成本竞争力,2024年两者合计全球市占率突破18%。值得关注的是,2024年中国维生素A原料企业在微囊化技术领域的专利申请量首次超过欧洲企业,反映出国产替代正从"产能扩张"转向"技术突破"。然而,高纯度医药级产品在批间一致性与质量文件完备度方面,国产企业与国际巨头仍存在约10%-15%的差距。
此外,行业正加速向绿色化与生物制造方向演进。受欧盟REACH法规及中国《饲料添加剂品种目录(2024修订版)》影响,环保安全型抗氧化添加技术正成为欧洲市场准入门槛。无乙氧基喹啉配方已从"可选项"变为"必选项"。与此同时,生物制造法探索部分合成路线替代,为行业长期降本提供新路径。据行业反馈,利用发酵法生产柠檬醛的技术已进入中试阶段,若实现规模化量产,有望将上游原料成本降低20%-25%。
从区域结构看,亚太市场CAGR达4.9%为增速最快区域,中国、印度为核心驱动力;欧洲受环保法规驱动,微囊化粉剂渗透率超60%;北美市场以医药级需求为主,产品附加值最高。按物理形态划分,液体油酯型占比约48%,微粒冷水可分散粉型因适口性优势增速最快。
本报告共11章,系统覆盖全球及中国市场规模(2021-2032年)、头部企业竞争格局——包括帝斯曼-芬美意、巴斯夫、新和成、浙江医药、金达威等——以及按产品类型(醋酸酯/棕榈酸酯/丙酸酯)、物理形态(液体/微粒粉/结晶粉)、终端标准(饲料级/食品级/医药级)和应用场景(饲料预混料/膳食补充剂/食品强化/化妆品/眼科医药)的细分数据,并对北美、欧洲、亚太、南美、中东及非洲五大区域进行需求结构拆解。从趋势判断,具备上游中间体自控能力、微囊化制剂技术及全产业链一体化布局的企业,将在下一轮竞争中形成更强的体系化优势。

 京公网安备 11010802022788号






