


 发帖

 雷达卡



咖啡伴侣行业正处于"健康化升级+植物基替代"的关键转型期。据恒州诚思调研数据,2025年全球咖啡伴侣市场规模约364.4亿元,总销量达186万吨,全球均价为每吨2710美元,预计2032年市场规模将增至521.1亿元,未来六年CAGR为5.2%。当前行业核心痛点集中于:传统氢化植物油配方面临反式脂肪酸法规收紧压力,而下游现制茶饮与"家庭咖啡馆"场景对清洁标签、定制化产品的需求持续攀升。据 Euromonitor 2025年1月发布的《全球饮品配料趋势报告》,全球植物基咖啡伴侣渗透率已从2021年的18%提升至2024年的29%,健康化转型已从趋势变为刚性要求。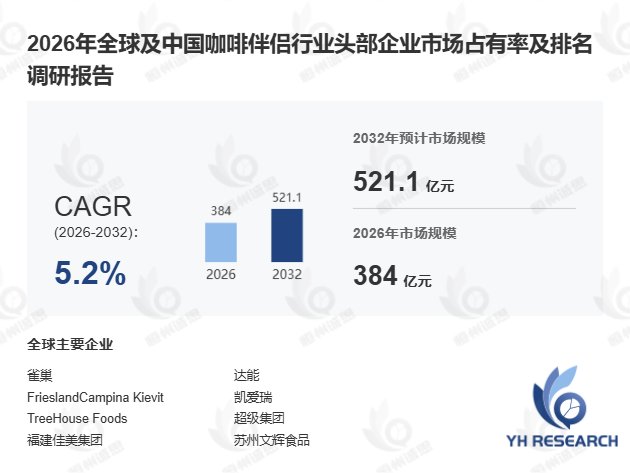
咖啡伴侣是专为改善咖啡及茶饮风味、口感与视觉效果设计的速溶复配食品原料,核心成分涵盖氢化植物油、糖浆、酪蛋白酸钠、乳化剂及水分调节剂。其上游由植物油、葡萄糖浆、乳清粉、酪蛋白酸钠等大宗农产品加工及食品添加剂制造业构成;下游则延伸至速溶咖啡混合物、即饮饮料、现制茶饮、办公咖啡服务、现代零售渠道及烘焙食品等多元场景。
首先,从生产端来看,2025年全球总产能约240万吨,行业平均产能利用率维持在81.5%,平均净利润率保持在8.5%至12%区间。其次,上游原料价格波动是影响成本结构的关键变量——2024年全球棕榈油价格同比上涨约15%,直接推动植物基咖啡伴侣的配方优化加速。此外,据中国食品工业协会2024年11月数据,国内植脂末企业中已有超过40%完成了零反式脂肪酸配方切换,技术层面主要依赖酶法酯交换工艺替代传统氢化工艺。
二、竞争格局与区域分化全球头部企业包括雀巢、达能、FrieslandCampina Kievit、凯爱瑞、维益、嘉吉、超级集团、福建佳美集团、苏州文辉食品等,市场呈现"国际巨头主导高端、本土企业抢占性价比"的双轨竞争格局。独家观察发现,2024年中国本土咖啡伴侣企业在亚太市场的份额首次突破35%,较2021年提升约8个百分点,反映出供应链本土化优势正在显现。
按产品类型划分,市场主要包括粉末状、液体状及浓缩液体状咖啡伴侣三大类;按原料基底则涵盖传统植物油基底、大豆与杏仁植物基底、椰子与燕麦高端基底。值得关注的是,椰子与燕麦高端基底品类2024年全球销量同比增长18.6%,增速居各细分之首。按脂肪含量分为低脂、中脂、高脂植脂末,其中低脂产品在欧洲市场占比已达52%,受欧盟《食品信息法规》推动,清洁标签化进程明显快于其他区域。
区域层面,亚太市场受现制茶饮爆发式增长拉动,B端定制化植脂末需求增速居全球首位;北美市场则在"家庭咖啡馆"场景驱动下,小包装液体伴侣C端渗透率持续攀升;欧洲市场受碳足迹标签政策影响,植物基产品接受度最高。对比来看,北美侧重便利性消费,欧洲侧重健康合规,亚太侧重性价比与场景创新,三大市场的需求逻辑差异显著。
三、趋势研判与投资方向未来行业发展受三大核心因素驱动:其一,全球乳糖不耐受及素食人群持续扩大,非乳制品增白剂需求刚性增长;其二,新兴市场城市化加速与咖啡文化普及,极大拉动B端消耗;其三,C端消费者对便利性与健康性的双重追求,推动即溶粉末与小包装液体伴侣渗透率提升。
技术难点方面,植物基咖啡伴侣在高温冲调场景下的稳定性仍是行业共性挑战——椰子基底产品在85°C以上环境中易出现分层现象,当前主流解决方案为微胶囊包埋技术,但成本较传统配方高出约20%。2025年,具备清洁标签与功能性成分添加能力的企业,有望在下一轮竞争中占据先发优势。

 京公网安备 11010802022788号






