


 发帖

 雷达卡



全球铁路基础设施正加速迈入"存量维护+智能升级"并行阶段。据恒州诚思最新调研数据,2025年全球铁路轨道维修车市场规模约503.6亿元,产量达5992台,预计2032年市场规模将增至714.0亿元,未来六年复合年增长率(CAGR)为4.9%。在高铁网络持续扩张、老旧线路集中翻新的双重需求推动下,智能诊断技术与自动化作业系统正成为轨道维修车行业新一轮竞争的核心变量。企业普遍面临的痛点在于:传统人工操作效率低、维修窗口期短、检测精度不足,而数字化转型方案正在逐步破解上述瓶颈。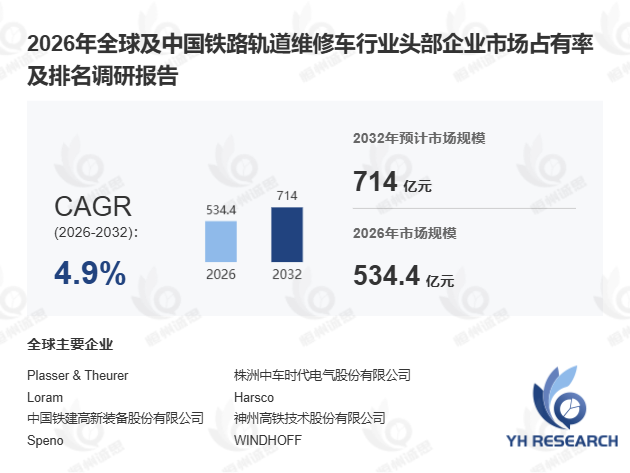
铁路轨道维修车(又称线路维修车、铁路维修机械)是专用于铁路基础设施检查、维护、修理、更新及建设的工程车辆,核心作业涵盖捣固、道砟清理、钢轨打磨、轨道几何校正、钢轨更换及架空线路维护等。其上游产业链涉及钢材、液压系统、柴油发动机、电动机、电子控制系统、传感器、PLC控制器、激光检测系统及转向架等关键供应商。当前技术演进的焦点集中于液压传动装置的能效提升、轨道几何测量系统的精度优化,以及智能诊断技术在故障预警中的深度应用。
据工信部2025年1月发布的《轨道交通装备智能化发展报告》,我国铁路智能检测设备渗透率已从2021年的23%提升至2024年的41%,但与欧洲市场(约65%)相比仍存在显著差距,这也意味着国内市场具备较大的增量空间。
二、竞争格局与区域分化全球头部企业包括Plasser & Theurer、Vossloh、MATISA、神州高铁、中国铁建高新装备、金鹰重型工程机械等,市场呈现"欧美技术领先、中国规模追赶"的竞争态势。值得关注的是,2024年中小企业在轨道维修车智能化改造中的投入占比首次超过大型企业,反映出行业正从"集中采购"向"分布式升级"转变。
按产品类型划分,市场主要包括捣固机、轨道磨床、稳定机械、道床清理机械及轨道搬运机械六大类;按自动化程度则涵盖人工操作、半自动、自动化及无人巡检车四个层级。其中,自动化与无人巡检车品类增速最快,2024年全球自动化维修车销量同比增长12.3%,远超行业平均水平。
区域层面,北美市场受联邦铁路安全法案驱动,需求结构以高速铁路养护车辆为主;欧洲市场则在碳减排政策推动下,电动维修车占比已达38%;亚太市场以中国为核心,普速铁路维修车仍占主导,但高铁养护车辆需求增速居全球首位。
三、产业链纵深与趋势研判首先,上游核心部件的国产化替代进程加速。以激光检测系统为例,国内企业已将测量精度从±0.5mm提升至±0.2mm,逐步缩小与Speno、Linsinger等国际品牌的差距。其次,中游整机制造环节正经历从"功能叠加"向"系统集成"的转型,某汽车零部件企业引入数字孪生技术后,维修车产线调试周期缩短40%,该模式正向轨道装备领域渗透。此外,下游应用场景中,有砟轨道与无砟轨道的维修策略差异显著——前者侧重道床清理与几何校正,后者更依赖高精度激光打磨与智能检测,这一细分差异对产品定位提出了更高要求。
对比离散制造与流程制造在轨道维修车转型中的路径差异可见:离散型企业(如Plasser & Theurer)更倾向于模块化产品迭代,而流程型企业(如中国铁建高新装备)则侧重于全生命周期服务模式的构建。2025年,全球柴油驱动维修车仍占市场约62%份额,但电动维修车在欧盟市场的渗透率已突破45%,政策驱动下的动力类型切换将成为未来五年最确定的结构性趋势。

 京公网安备 11010802022788号






