


 发帖

 雷达卡



在环境监管持续收紧、半导体与新能源材料检测需求激增的双重推动下,全球分析检测设备市场正进入由"合规驱动"向"效率驱动"转型的关键阶段。据恒州诚思调研统计,2025年全球分析检测设备市场规模约4340.1亿元,预计2032年将接近6313.1亿元,2026至2032年复合年增长率(CAGR)为6.4%。当前,环境监测、工业过程控制及实验室分析三大场景均面临核心痛点:环保法规要求日益严格,企业需通过高灵敏度在线监测设备实现实时合规;工业过程中石化、半导体等行业对在线气体与成分控制精度要求持续提升;实验室端则受药物研发高通量需求与食品药品安全标准升级影响,对LC-MS、GC-MS、ICP-MS等高端质谱设备的需求快速增长。分析检测设备作为上述场景的核心工具,正加速向智能化、自动化与多技术融合方向演进。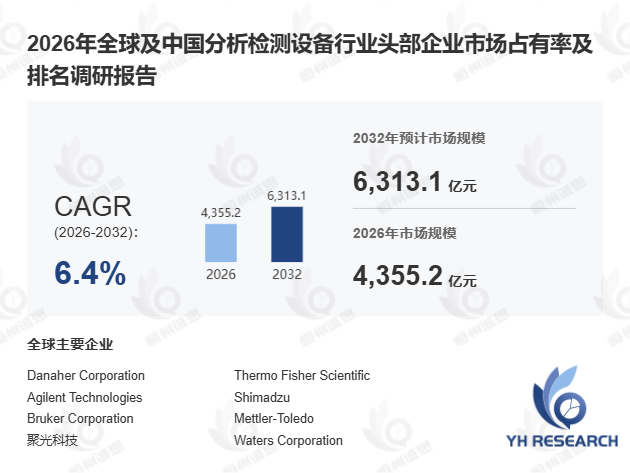
首先,从应用场景与技术驱动看,分析检测设备涵盖用于识别、定量或连续监测物质成分、浓度、结构、物性及污染物指标的仪器设备,按技术类型可分为色谱法、质谱法、光谱法、电化学分析及其他。环境监测领域聚焦空气、水、土壤、烟气、温室气体、VOCs、颗粒物及PFAS等指标,受2024年生态环境部《关于加强重点行业挥发性有机物综合治理的通知》影响,VOCs在线监测设备采购量同比增长约18%。工业过程领域覆盖石化、化工、电力、钢铁、水泥、制药、半导体及新能源等行业的在线质量控制。据中国仪器仪表行业协会2025年初发布的数据,2024年我国工业在线分析仪市场规模已突破580亿元,其中半导体行业检测设备增速达12.3%,显著高于整体水平。实验室分析领域中,药物研发与第三方检测机构对自动化样品处理系统的需求持续攀升。值得关注的是,在线式分析检测设备正加速替代传统台式设备——以某大型石化企业为例,引入在线质谱分析系统后,工艺参数调整响应时间从4小时缩短至15分钟,过程优化效率提升约60%。
其次,从竞争格局与区域结构看,全球市场头部企业包括Danaher、Thermo Fisher Scientific、Agilent、Shimadzu、Bruker及中国本土企业聚光科技、雪迪龙、天瑞仪器、皖仪科技等。据2024年行业数据,Danaher与Thermo Fisher合计占据全球约38%的市场份额,而中国企业在环境监测与工业过程分析领域表现突出,聚光科技在国内CEMS(烟气连续监测系统)市场占有率已达22%。对比来看,欧美企业在高端质谱与色谱技术方面保持领先,中国企业则凭借成本优势与快速响应能力在中端市场及新兴应用(如碳排放监测)中加速渗透。据行业观察,2024年中国分析检测设备企业研发投入占比首次超过15%,中小企业在手持式设备与智能化改造领域的创新活力尤为显著。
此外,市场挑战同样值得关注。其一,高端质谱核心部件(如离子源、检测器)仍依赖进口,国产替代进程受制于精密加工与材料工艺瓶颈;其二,不同应用场景对检测精度、响应速度及稳定性要求差异显著,客户验证周期通常长达12至18个月;其三,手持式与在线式设备面临激烈的价格竞争,利润空间持续收窄。未来市场机会将集中于碳排放监测、PFAS检测、半导体材料分析及AI驱动的自动化实验室系统等方向,具备多技术平台整合能力与全球服务网络的供应商将更易获得溢价空间。
本报告覆盖2021至2032年全球及中国市场数据,系统梳理北美、欧洲、亚太、南美及中东非洲等重点区域需求结构,并对产业链上游核心零部件、中游整机集成及下游终端应用进行全景分析,为企业战略布局提供决策参考。

 京公网安备 11010802022788号






