


 发帖

 雷达卡



在新能源汽车渗透率突破40%、数据中心算力需求激增及储能装机持续放量的多重驱动下,软磁材料与元件正从传统被动元器件加速向高频化、低损耗、小型化方向演进。据恒州诚思调研统计,2025年全球软磁材料与元件收入规模约326.5亿元,预计2032年将接近447.5亿元,2026至2032年复合年增长率(CAGR)为4.5%。当前,功率转换效率提升与电磁干扰控制成为终端客户核心诉求,软磁材料企业面临的痛点集中于:原材料价格波动侵蚀利润、高端产品客户认证周期长达18至24个月、成熟铁氧体市场价格竞争激烈,而具备高频软磁粉末磁芯与纳米晶合金研发能力的供应商正逐步建立差异化竞争优势。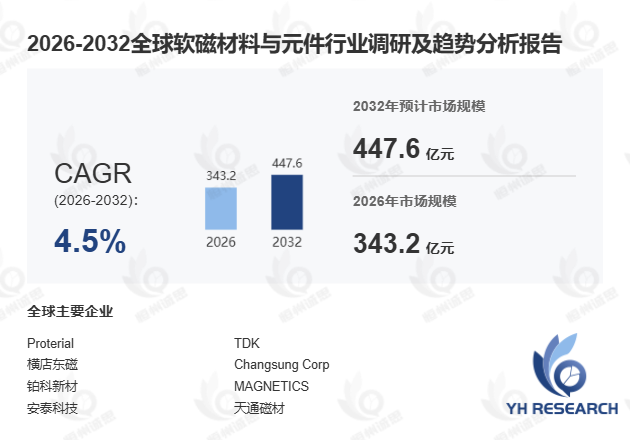
首先,从产业链结构看,软磁材料与软磁元件虽同属一条价值链,但在计量单位、定价体系及财务报告准则方面存在显著差异,无法直接合并统计。软磁材料主要包括软铁氧体、金属软磁粉末磁芯、非晶合金、纳米晶合金、电工钢及坡莫合金等基础材料,统计口径通常基于产量或吨价;软磁元件则是由上述材料进一步加工而成的功能性产品,涵盖磁芯、电感器、变压器、共模扼流圈、EMI滤波器及电机磁芯等,统计口径基于件数或元件销售收入。此外,软磁元件还包含绕线、绝缘材料、电子连接器及产品设计等增值环节,若将上下游市场规模直接叠加,将产生重复计算。据中国电子元件行业协会2025年1月发布的数据,2024年我国软磁铁氧体产量约68万吨,其中高频功率铁氧体占比已从2021年的22%提升至31%,反映出材料结构向高频化方向加速升级。本报告建议以软磁材料为主要统计基准,以保持清晰的市场边界。
其次,从技术演进与应用驱动看,受电动汽车、可再生能源、储能、数据中心及工业自动化等领域快速发展影响,行业正朝着更高效率、更低损耗、更高频率及更强热稳定性方向发展。据工信部2024年9月发布的《电子基础材料产业发展行动计划》,我国纳米晶软磁合金年产能已突破12万吨,较2022年增长约35%。在典型应用中,某头部新能源车企引入非晶合金磁芯后,其车载OBC(车载充电机)功率转换效率提升至97.5%,较传统铁氧体方案提高约2个百分点。然而,高端软磁材料研发仍面临技术难点——纳米晶合金在高温环境下的磁性能衰减问题尚未完全解决,这制约了其在800V高压平台车型中的大规模应用。对比来看,离散制造领域(如汽车电子)对软磁元件的定制化需求远高于流程制造,客户认证周期更长但溢价空间也更大。
此外,从全球竞争格局看,Proterial、TDK、横店东磁、铂科新材、安泰科技及Sumitomo Electric等企业占据主要市场份额。中国企业在软磁铁氧体及金属软磁粉末领域已具备显著规模优势,2024年中国软磁材料出口额同比增长约8.7%,其中东南亚与印度市场增速最为突出。值得关注的是,2024年中小企业在软磁材料研发投入占比首次超过大型企业,显示出细分领域创新活力正在增强。未来,拥有稳定原料供应、定制化设计能力及全球客户服务网络的供应商,将在高频电感器、EMI滤波器及磁屏蔽元件等细分市场获得更强竞争力。本报告覆盖2021至2032年全球及中国市场数据,系统梳理北美、欧洲、亚太、南美及中东非洲等重点区域需求结构与产业链上下游关系,为软磁材料与元件企业战略布局提供决策参考。

 京公网安备 11010802022788号






