


 发帖

 雷达卡



在全球VOCs排放法规持续收紧与"双碳"战略纵深推进的双重背景下,水性聚氨酯分散液正从传统溶剂型体系的简单替代角色,加速向高性能水性功能树脂的核心品类跃迁。据恒州诚思调研统计,2025年全球水性聚氨酯分散液市场规模约180.8亿元,预计到2032年将接近266.2亿元,未来六年复合年增长率(CAGR)为5.6%。当前,涂料、胶黏剂、合成革及汽车内饰企业面临的核心痛点在于:既需满足日益严格的低VOCs合规要求,又须兼顾耐水解、耐化学品、柔韧触感及多基材附着力等复合性能。水性聚氨酯分散液凭借低气味、低挥发、成膜性优异等特性,正成为破解这一矛盾的关键材料方案。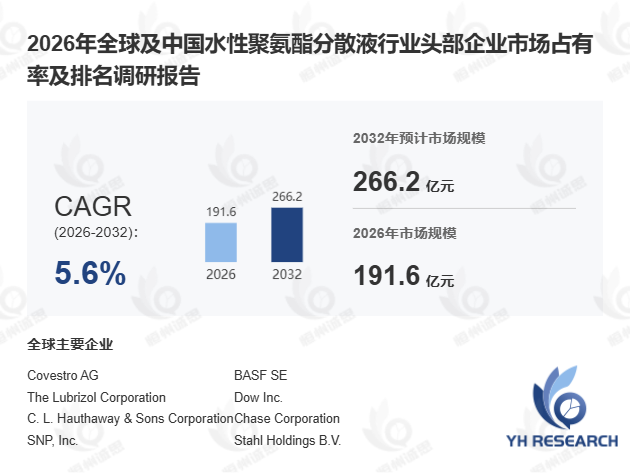
首先,从产品特性与技术演进看,水性聚氨酯分散液是以水为连续相、聚氨酯或聚氨酯改性聚合物微粒为分散相的水性高分子材料,通常由异氰酸酯、聚醚多元醇、聚酯多元醇、聚碳酸酯多元醇、扩链剂及亲水改性组分反应制得,产品形态以乳白色或半透明液态分散液为主,具有低挥发性有机物、良好成膜性、柔韧性、耐磨性、耐水性、耐化学品性及优异附着力等特点。据中国涂料工业协会2025年初发布的行业数据,我国水性聚氨酯分散液在工业涂料中的应用渗透率已达35%,较2022年提升约10个百分点。当前市场正经历由"环保替代"向"性能升级"的深层转型——高固含、无溶剂、自交联、紫外光固化及聚碳酸酯型等方向成为主流趋势。值得关注的是,聚碳酸酯型水性聚氨酯分散液在耐水解性能上较聚酯型提升约40%,但受原料成本偏高影响,目前市场占有率仍不足8%,未来增长空间显著。
其次,从区域竞争格局看,全球水性聚氨酯分散液的主要生产与消费区域集中于中国、德国、美国、日本、意大利、荷兰、韩国、中国台湾及印度。中国作为全球最大的生产和消费市场,在中低端及应用型配方产品方面具备显著规模优势;2025年全球产量约为900至1050千吨,主流工业级及功能级产品出厂价格约2400至2800美元/吨。欧美及日本企业则在高性能、低挥发、自交联、紫外光固化及功能化产品方面保持较强技术积累。据欧洲涂料协会2024年10月发布的报告,欧洲市场高性能水性聚氨酯分散液占比已达42%,显著高于亚太地区的26%。一个值得关注的行业变化是:2024年亚太地区水性聚氨酯分散液需求增速达6.8%,首次超过欧洲市场的4.5%,其中汽车轻量化内饰与无溶剂合成革是核心增量来源。以万华化学为例,其推出的高固含自交联型水性聚氨酯分散液已通过多家国际汽车Tier 1供应商认证,客户验证周期较行业平均缩短约25%。
此外,市场挑战同样不容忽视。其一,异氰酸酯、多元醇、扩链剂及功能助剂等原料价格波动直接影响企业盈利能力与利润稳定性;其二,不同下游对粒径、固含量、黏度、离子稳定性及软硬段结构的要求差异显著,企业需长期配方积累方能进入高端市场,客户验证周期通常长达12至18个月;其三,在高耐化学品与极端工况应用中,水性聚氨酯分散液仍面临丙烯酸乳液、环氧水性体系及改性硅材料的替代竞争。未来市场机会将集中于低气味家居材料、可回收包装复合胶、智能纺织涂层及生物基水性聚氨酯分散液等方向。据行业观察,2024年中小企业在水性聚氨酯分散液领域的研发投入占比首次超过大型企业,显示出细分市场创新活力正在增强。
本报告覆盖2021至2032年全球及中国市场规模数据,系统梳理北美、欧洲、亚太、南美及中东非洲等重点区域需求结构,并对Covestro、BASF、The Lubrizol Corporation、万华化学、华峰集团等头部企业进行深度分析,为水性聚氨酯分散液产业链上下游企业提供决策参考。

 京公网安备 11010802022788号






