


 发帖

 雷达卡



在"双碳"政策持续推进与环保法规趋严的双重驱动下,水性聚氨酯分散体(PUDs)正从传统溶剂型体系的替代角色,跃升为水性高分子材料体系中的关键平台型材料。据恒州诚思调研统计,2025年全球聚氨酯分散体市场规模约198.8亿元,预计2032年将接近304.3亿元,未来六年复合年增长率(CAGR)为6.1%。当前,涂料与胶黏剂企业面临的核心痛点在于:既要满足低VOCs排放的合规要求,又需兼顾高固含、耐水解、多基材附着等复合性能,而聚氨酯分散体正是破解这一矛盾的关键材料方案。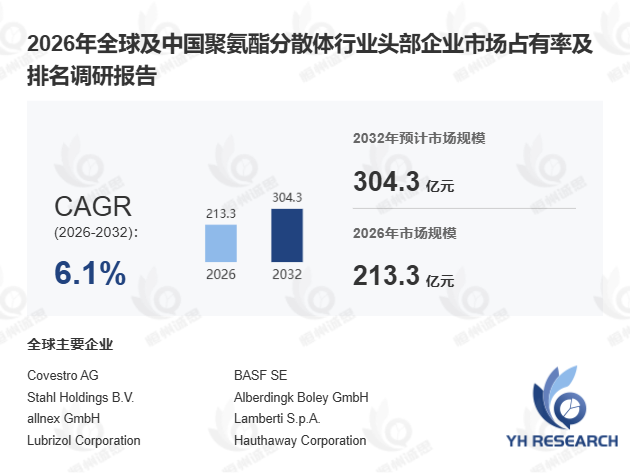
首先,从产品特性与技术演进看,聚氨酯分散体是以聚氨酯聚合物微粒在水或低溶剂体系中形成的稳定分散体系,通常呈乳白色至半透明液体形态,兼具柔韧性、耐磨性、附着力、成膜性及耐化学性,可显著降低挥发性有机物排放。据中国涂料工业协会2025年1月发布的行业数据,我国水性聚氨酯分散体在工业涂料中的应用渗透率已达38%,较2022年提升11个百分点。当前市场正经历由"环保替代"向"性能升级"的深层转型——高固含、无助溶剂、自交联、耐黄变及柔韧触感等复合性能成为主流方向。值得关注的是,生物基聚氨酯分散体领域仍面临原料来源不稳定、成本偏高等技术难点,但据欧洲化学品管理局(ECHA)2024年11月发布的评估报告,生物基原料占比有望在2030年前突破15%,这将为行业开辟新的增长极。
其次,从区域竞争格局看,全球聚氨酯分散体的主要生产与消费区域集中于中国、欧洲、美国、日本、韩国及东南亚。中国在中低端及应用型配方产品方面具备显著规模优势,2025年全球产量约72万至78万吨,主流工业级产品出厂价格约4200至4700美元/吨。欧美及日本企业则在高性能水性树脂、功能型分散体及环保替代技术方面保持较强竞争力。一个值得注意的行业变化是:2024年亚太地区聚氨酯分散体需求增速达7.8%,首次超过欧洲市场的5.2%,其中汽车轻量化内饰与无溶剂合成革是核心增量来源。以万华化学为例,其推出的高固含自交联型聚氨酯分散体已通过多家国际汽车 Tier 1 供应商认证,产线调试周期较传统方案缩短约30%。
此外,市场挑战同样不容忽视。其一,异氰酸酯、聚醚多元醇等上游原料价格波动直接影响生产成本与利润稳定性;其二,不同下游对粒径、固含量、黏度、离子稳定性等参数要求差异显著,企业需长期配方积累方能进入高端市场;其三,在高耐化学性与极端工况应用中,PUDs仍面临丙烯酸乳液、环氧水性体系及改性硅材料的替代竞争。未来市场机会将集中于低气味家居材料、可回收包装涂层、智能纺织涂层等方向,具备树脂设计能力与全球客户认证能力的企业将更易获得溢价空间。
本报告覆盖2021至2032年全球及中国市场规模数据,系统梳理北美、欧洲、亚太、南美及中东非洲等重点区域需求结构,并对Covestro、BASF、万华化学、华峰集团等头部企业进行深度分析,为聚氨酯分散体产业链上下游企业提供决策参考。

 京公网安备 11010802022788号






