


 发帖

 雷达卡



小型风力发电设备正从边缘补充能源加速融入全球分布式能源体系。据恒州诚思调研统计,2025年全球小型风力发电设备市场规模约35.92亿元,产量达101,445台,均价4,900美元/台,预计2032年市场规模将接近52.98亿元,未来六年复合年增长率(CAGR)为6.2%。对于关注风光储混合系统、离网供电及分布式能源转型的企业而言,这一赛道既蕴含结构性增长机会,也面临与公用事业级风电截然不同的竞争逻辑。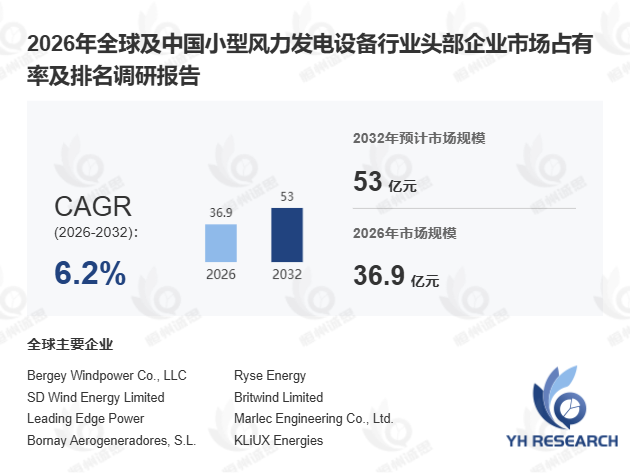
首先,从产品定义与技术架构看,小型风力发电装备指额定功率在100kW以下、服务于分布式能源场景的小型发电机组及配套系统,涵盖发电、控制、并网、储能等环节。与大型风电机组面向集中式风电场不同,小型风力发电设备体积紧凑、部署灵活,适宜在居民区、农场、海岛、通信基站等负荷中心分散安装。产业链上游涉及钢材、铝合金、碳纤维复合材料、永磁材料等关键原材料,以及叶片、齿轮箱、永磁发电机、逆变器等核心部件。据工信部2024年数据,我国永磁材料产能占全球比重超80%,为国产小型风力发电机的成本控制提供了显著供应链优势。不同功率等级对供应链要求差异明显:5kW以下微型系统侧重轻量化与标准化制造,50–100kW系统则更强调抗极端风能力与电网兼容性。
其次,从增长驱动与应用结构看,小型风电的核心增长逻辑并非替代大型风电,而是与风光储混合系统深度耦合。太阳能光伏虽成本低廉、供应链成熟,但发电集中于日间;而风能资源可在夜间、冬季及阴雨天气提供互补电力。以某非洲海岛项目为例,引入小型风力发电机与光伏、蓄电池组成混合供电系统后,柴油发电机运行时间降低65%,年综合用能成本下降约40%。据IRENA 2024年底发布的报告,全球离网型可再生能源项目中,风光储混合方案占比已从2021年的18%提升至31%。此外,在欧洲、北美等成熟市场,电价上涨与净计量电价机制持续改善项目经济性;而在非洲、南亚、拉美等电网受限地区,离网供电需求为小型风电创造了不可替代的市场空间。
此外,行业仍面临多重结构性障碍。 前期投资相对高昂、场址风能评估不足、塔架审批程序繁琐,以及噪声与视觉影响引发的社区阻力,均制约着市场渗透速度。2024年数据显示,中小企业在小型风电领域的智能制造投入占比首次超过大型企业,反映出行业正从头部集中走向长尾扩散。值得关注的是,垂直轴风力发电机因低噪声、全风向受风等特性,在城市及建筑一体化场景中展现出差异化竞争力,与主流水平轴风力发电机形成互补格局。
从竞争格局看,全球头部企业包括Bergey Windpower、Ryse Energy、SD Wind Energy及中国的上海致远绿色能源、广州红鹰能源等,产品覆盖5kW以下微型系统至100kW分布式机组,应用场景横跨住宅辅助供电、农业牧场、通信基站、海岛沿海供电等领域。据行业测算,2025年50–100kW功率段设备收入占比约42%,为当前最大细分市场。
综合来看,小型风力发电设备市场的增长本质上是能源独立性与供应韧性需求的映射。客户评估焦点正从单台风机价格转向完整系统的年发电量、供电稳定性及全生命周期成本,这要求企业在风光储混合系统集成能力与场景化解决方案上持续构建壁垒。


 京公网安备 11010802022788号






