


 发帖

 雷达卡



半导体制造设备正迎来精密化升级浪潮,而静电卡盘作为干法刻蚀设备中不可替代的核心晶圆夹持部件,正处于技术迭代与需求结构性增长的关键期。据恒州诚思调研数据,2025年全球半导体蚀刻设备用静电卡盘收入规模约48.75亿元,预计2032年将增至75.35亿元,2026-2032年复合年增长率(CAGR)为6.0%。2025年全球产量达30,397台,均价约22,180美元/台。受先进制程节点推进与大尺寸晶圆转型双重驱动,静电卡盘市场正从"成熟配套件"向"高精度工艺核心组件"跃迁。据 恒州诚思 2025年3月发布的《全球半导体设备市场报告》,刻蚀设备在晶圆厂资本支出中的占比已升至23%,其中静电卡盘作为耗材类高价值部件,单台刻蚀设备配套价值量约占设备总价的8%-12%。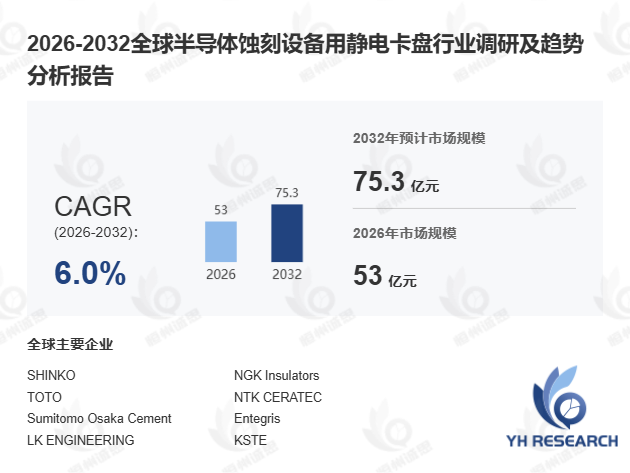
首先,从产品机理与技术架构来看,静电卡盘是专为真空及等离子体工艺环境设计的超洁净晶圆夹持部件,通过静电力在干法刻蚀过程中对硅晶圆进行均匀吸附固定,确保晶圆位置稳定、背面冷却有效并实现精确温控。其基本结构由导电基座、内嵌电极及陶瓷或聚合物绝缘介电层组成,电压施加后电场穿透介电层,在卡盘表面与晶圆间产生静电吸附力。根据工艺需求,静电卡盘还可集成背面氦气冷却通道、多区温度控制结构、顶针结构及射频兼容设计。主流材料包括氧化铝、氮化铝、碳化硅基陶瓷及聚酰亚胺介电结构。据中国半导体行业协会2025年Q1数据,12英寸晶圆产线对静电卡盘的需求量已占全球总量的76%,较2021年提升18个百分点。典型案例:某头部晶圆厂引入新型氮化铝静电卡盘后,刻蚀工艺中晶圆温度均匀性从±3℃优化至±1.5℃,良率提升约2.3个百分点。
其次,市场驱动因素呈现"制程微缩+晶圆放大+热管理升级"三重叠加态势。摩尔定律延续背景下,芯片制造商持续追求更小特征尺寸,对刻蚀精度与稳定性提出更高要求,静电卡盘的静电吸附力与定位精度直接决定刻蚀均匀性。据IBM 2024年发布的2nm制程路线图,刻蚀环节对晶圆平整度的容忍度已收窄至亚微米级,进而对静电卡盘的表面粗糙度与吸附力均匀性提出更严苛标准。此外,8英寸向12英寸晶圆的过渡趋势持续,大尺寸晶圆需更强固定力与更稳定工艺环境,推动单台设备配套静电卡盘数量增加。对比逻辑芯片与存储芯片产线,前者因制程节点更先进,对静电卡盘的精度要求显著高于后者,这一细分差异正重塑供应商的技术布局方向。
此外,行业趋势与竞争格局同样值得关注。技术创新层面,新型高介电常数材料与低漏电流聚酰亚胺结构的开发,正推动静电卡盘适配更极端的工艺条件;环保趋势下,低功耗与高效热管理特性使其成为绿色制造的理想选择。竞争格局方面,SHINKO、NGK Insulators、TOTO、NTK CERATEC、Sumitomo Osaka Cement等日系企业凭借材料与工艺积累占据全球超60%份额;中国厂商中,北京华卓精科、BOBOO HITECH等正加速国产替代,据观察,2025年中国本土静电卡盘企业在国内12英寸产线的渗透率已从2021年的12%升至28%。但需注意,高端氮化铝与碳化硅基产品仍高度依赖日系供应链,核心材料国产化率不足15%,构成明显技术瓶颈。
综合来看,半导体静电卡盘市场正以6.0%的CAGR稳健扩容,竞争已从单一硬件参数比拼演变为"材料创新+定制集成+全生命周期服务"的综合较量。据独家观察,2025年具备射频兼容设计与多区温控能力的高端静电卡盘在新签订单中的占比首次突破40%,标志着市场需求正加速向高附加值产品集中。未来六年,掌握核心陶瓷材料制备能力并具备全球化服务网络的供应商,将在这一高壁垒赛道中占据显著竞争优势。

 京公网安备 11010802022788号






