


 发帖

 雷达卡



全加固计算机市场正步入"稳健增长、结构分化"的新阶段。据恒州诚思调研数据,2025年全球全加固计算机收入规模约101.3亿元,预计2032年将增至173.0亿元,2026-2032年复合年增长率(CAGR)为7.7%。该市场虽不及标准PC体量,却凭借高单价、强客户黏性与高行业壁垒,成为专用计算设备中的核心细分赛道。当前需求主要来源于军事国防、公共安全移动执法、能源巡检、物流自动化及工业数字化等恶劣环境场景。据 恒州诚思 2025年Q1报告,军用领域占全球需求约27.89%,便携式加固计算机以78.23%的市场份额主导整体格局。这一市场的核心矛盾在于:采购成本高昂、认证周期漫长与消费级设备加装防护壳的替代竞争并存,但AI集成与模块化趋势正重新定义竞争边界。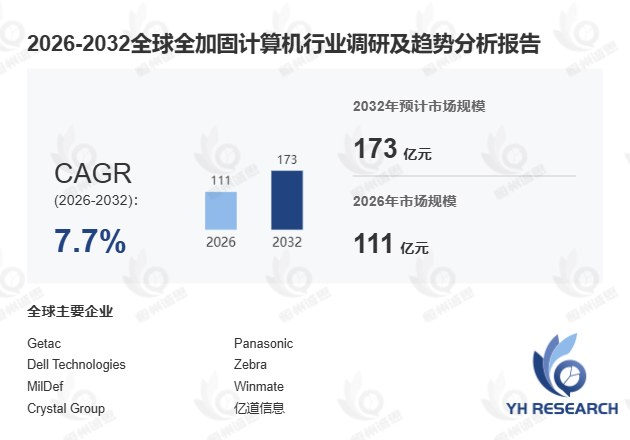
首先,从产品分类与竞争格局来看,全加固计算机分为机架式与便携式两大类,其中便携式产品受移动执法、车载计算等场景驱动,占据近八成市场份额。全球第一梯队由Getac(神基科技)、Panasonic(松下)、Dell Technologies(戴尔科技)及Zebra Technologies(斑马技术)构成,四家合计占据全球近55%的营收份额,高端市场主要由美欧日企业主导。中国厂商中,亿道信息、研华、中航科电、中国长城等正加速追赶,但在MIL-STD-810H认证覆盖度与全球分销网络上仍存差距。据工信部2025年2月《特种计算机产业发展报告》,我国全加固计算机国产化率已从2021年的32%提升至2025年的47%,但核心加固主板与密封连接器仍依赖进口。典型案例:某军工研究所引入Getac V110全加固便携式计算机后,单兵指挥系统在-40℃至65℃极端温域下的故障率降低62%,任务执行效率提升约35%。
其次,市场驱动因素呈现"军事刚需+工业增量"双轮格局。军事领域涵盖单兵指挥、装甲车辆计算、舰载机载遥测及数字化边境安防,是最大应用市场。工业领域受智能制造与能源数字化转型推动,油气巡检、交通物流、公用事业等场景对加固计算设备的需求年增速超12%。据 恒州诚思 2025年3月数据,工业制造领域全加固计算机出货量同比增长14.8%,首次超过公共安全领域增速。值得关注的是,AI边缘计算正成为新增长极:Getac 2025年发布的AI Ready加固平台,支持本地化推理部署,已在美国陆军下一代战车项目中进入测试阶段。对比离散制造与流程制造,前者对便携式加固计算机的需求更为突出,因产线巡检与移动质检场景分散;后者则更偏好机架式产品,用于固定控制节点。
此外,行业挑战与转型方向同样值得关注。初始采购成本高昂(单台均价3000-15000美元)与产品设计笨重,制约了中小企业采购意愿;加装防护壳的消费级设备以30%-50%的价格优势分流部分低要求场景。全球医疗器械与军工认证周期通常长达18-24个月,合规成本显著抬升运营压力。但趋势已清晰:未来竞争将从单一硬件耐用性,演变为"加固硬件+软件平台+配件生态+行业专用服务+全生命周期管理"的综合较量。据Gartner 2025年预测,到2028年具备AI边缘计算能力的全加固计算机将占新出货量的35%以上,轻量化设计与模块化架构将成为核心技术方向。
综合来看,全加固计算机市场并非消费电子式的爆发增长,而是以7.7%的CAGR稳健扩容。据独家观察,2025年中国本土厂商在亚太市场的份额首次突破20%,标志着国产替代进入加速期。未来六年,具备全球分销能力、定制化开发实力及成熟行业客户网络的制造商,将在这一高壁垒赛道中占据显著竞争优势。

 京公网安备 11010802022788号






