


 发帖

 雷达卡



当前,全球儿童助听器市场正处于"早筛查、早干预"理念深化与AI技术重塑产品价值的关键转型期。据恒州诚思调研统计,2025年全球市场规模约153.5亿元,产量达472万件,平均毛利率约40%,预计到2032年市场规模将接近258.6亿元,未来六年复合年增长率(CAGR)为7.2%。医疗机构与家庭用户面临的核心痛点在于:传统儿童助听器仅解决"能听见"问题,而听损儿童语言发育黄金期对"听得清、听得稳、学得好"的需求远未被满足。受AI降噪、无线连接、远程验配及个性化听力管理技术迭代驱动,儿童助听器正从单纯声音放大设备升级为长期听力康复平台,具备儿童专属算法与数字化随访能力的企业将获得更强的品牌忠诚度与生命周期价值。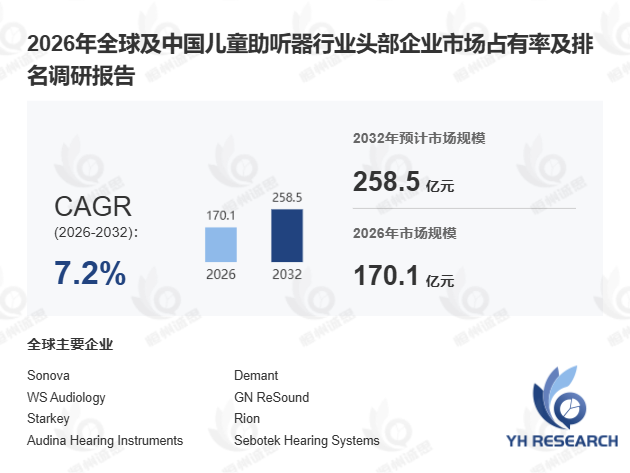
首先,"早筛查、早诊断、早干预"体系完善构成市场增长的核心引擎。 儿童助听器专为婴幼儿、学龄前儿童及青少年听力损失人群设计,通过高精度麦克风、数字信号处理芯片及个性化验配软件,实现声音采集、降噪、放大与频率优化。据WHO 2025年1月发布的《世界听力报告》,全球约3,400万儿童患有致残性听力损失,其中约60%的病例可通过早期干预有效改善。以某三甲医院听力中心为例,引入具备AI自适应降噪算法的RIC型儿童助听器后,听损儿童在教室噪声环境下的语音识别准确率提升约35%,语言发育评估得分较传统设备提高22%。独家观察显示,2024年亚太地区儿童助听器采购量同比增长18%,增速领跑全球,折射出新兴市场听力筛查覆盖率快速提升对设备需求的结构性拉动。
其次,AI降噪与远程验配技术正在重塑儿童助听器的产品价值边界。 对比成人助听器,儿童产品对安全性、佩戴稳定性、材料生物相容性及声学稳定性要求显著更高。当前,AI降噪算法可根据课堂、操场等不同场景自动调节参数,无线连接技术支持与学校助听系统无缝兼容,远程验配功能使家长无需频繁往返医院。据 恒州诚思 2025年调研数据,北美市场中具备远程调试功能的儿童助听器渗透率已从2022年的12%提升至2025年的28%。然而,远程验配落地面临的核心技术难点在于:儿童耳道结构持续发育,耳模需每3-6个月更新,数字化验配模型对生长曲线的拟合精度仍待提升,这一挑战直接影响产品使用效果与家长满意度。
此外,支付体系差异与服务链条长度构成市场渗透的主要约束。儿童助听器并非一次性销售产品,而是依赖精准诊断、动态验配、耳模更新、言语训练及长期随访的系统性服务。医院耳鼻喉科、听力中心、儿童康复机构及特殊教育机构对产品的要求日益综合,不仅关注放大效果,也关注课堂无线系统兼容与家长监测功能。价格敏感性与医保覆盖差异显著影响不同地区可及性——欧美市场商业保险覆盖率较高,而亚太及非洲地区大量依赖公益补助项目。据中国残疾人联合会2025年数据,我国听损儿童助听器佩戴率仅约30%,远低于发达国家70%以上水平,反映出康复服务衔接不畅与家长认知不足仍是核心瓶颈。
本报告覆盖Sonova、Demant、WS Audiology、GN ReSound、Starkey、锦好医疗、深圳申瑞、天乐听力、奥迪声学等15家头部企业,按产品类型(RIC/BTE/ITE/ITC)、听力损失程度(轻度/中度/重度)、年龄阶段(婴幼儿/学龄前/学龄儿童/青少年)及应用场景(医院/验配连锁)进行多维拆解,并针对北美、欧洲、亚太、南美及中东非洲五大区域展开需求结构与竞争态势研判,为企业布局儿童助听器市场提供决策依据。

 京公网安备 11010802022788号






