


 发帖

 雷达卡



当前,全球三维光学表面轮廓仪市场正处于工业4.0与智能制造深度融合的关键增长期。据恒州诚思调研统计,2025年全球市场规模约32.23亿元,预计到2032年将接近50.34亿元,未来六年复合年增长率(CAGR)为6.8%。2025年全球产量约4,736台,平均单价约94,000美元/台。半导体先进封装、精密加工及高端制造企业面临的核心痛点在于:接触式检测易划伤敏感样品,且难以覆盖微米至纳米级高度变化,进而制约了良率提升与自动化检测效率。受非接触式光学测量技术迭代及在线检测需求驱动,白光干涉、共聚焦及相干扫描干涉等核心技术路线正加速渗透产线端,推动三维光学表面轮廓仪从实验室走向规模化生产环境。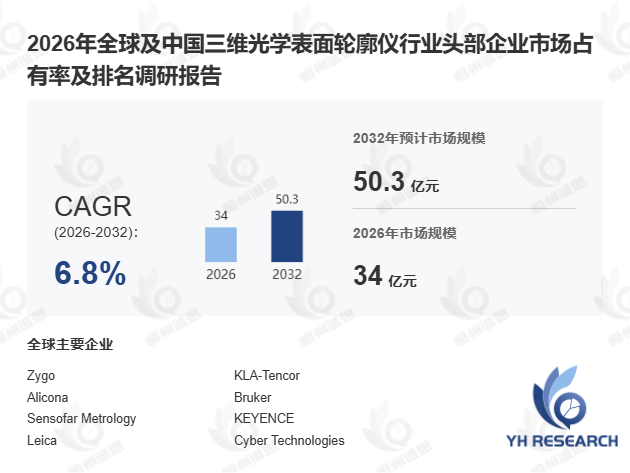
首先,半导体先进封装与晶圆检测构成核心增长引擎。 三维光学表面轮廓仪通过非接触式光学测量获取样品表面三维形貌、粗糙度、台阶高度及微结构尺寸等关键参数,在微凸点、铜柱、RDL、TSV及混合键合表面检测中不可或缺。据SEMI 2025年3月发布的《全球半导体设备市场报告》,先进封装环节对表面计量设备的采购预算同比增长22%。以某头部封测企业为例,引入集成自动对焦与批量测量功能的白光干涉轮廓仪后,晶圆翘曲检测效率提升约45%,缺陷识别准确率较触针式设备提高30%以上。独家观察显示,2024年亚太地区半导体企业在三维光学轮廓仪采购中的占比首次超过北美,中国大陆与韩国合计贡献全球增量的58%,折射出区域产能转移对精密计量设备需求的深刻影响。
其次,技术路线分化与产业链协同决定竞争格局。 核心光学部件(干涉物镜、共聚焦物镜、白光光源)、高精度Z轴扫描模块及三维重建算法构成设备性能的关键瓶颈。其中,白光干涉法适合亚纳米级粗糙度测量,共聚焦技术在大陡角表面检测中表现突出,而相干扫描干涉则兼顾高分辨率与大量程。中游整机制造商需深度整合光学系统设计、运动控制与缺陷识别算法,高端产品已集成自动载台、晶圆搬运及产线通讯接口。上游核心部件受国际供应链影响较大,据中国光学学会2025年Q1数据,国产干涉物镜在中低端市场占有率已达35%,但高端物镜仍依赖进口,这一技术差距直接影响国产设备在半导体产线端的替代进度。
此外,区域市场与新兴应用拓展长期增长边界。 北美与欧洲受成熟半导体产业及法规遵从性驱动,需求保持稳健;亚太地区凭借消费电子与精密工程投资持续扩张,增速领跑全球。值得关注的是,增材制造、生物医学工程、AI硬件及能源设备等新兴场景正将三维光学轮廓仪的应用从传统半导体拓展至医疗器械涂层检测、微纳材料表征等领域。据 恒州诚思 2025年数据,AI硬件散热结构检测需求同比增长31%,成为继半导体之后的第二大增量赛道。然而,设备单价高企与学习曲线陡峭仍是中小制造企业采纳的主要障碍,原子力显微镜与触针轮廓仪在部分低精度场景中仍构成替代竞争。
本报告覆盖Zygo、KLA-Tencor、Bruker、KEYENCE、Sensofar、中图仪器、致茂电子、Taylor Hobson等28家头部企业,按产品类型(白光干涉/共聚焦/其他)、自动化程度(研发用/规模生产用)及应用场景(半导体/MEMS/汽车航空航天/生命科学/AI硬件)进行多维拆解,并针对北美、欧洲、亚太、南美及中东非洲五大区域展开产能与需求结构分析,为企业布局三维光学表面轮廓仪市场提供决策支撑。

 京公网安备 11010802022788号






