


 发帖


 雷达卡



中国生物试剂行业需求前景分析与投资规划建议报告 2026-2032版
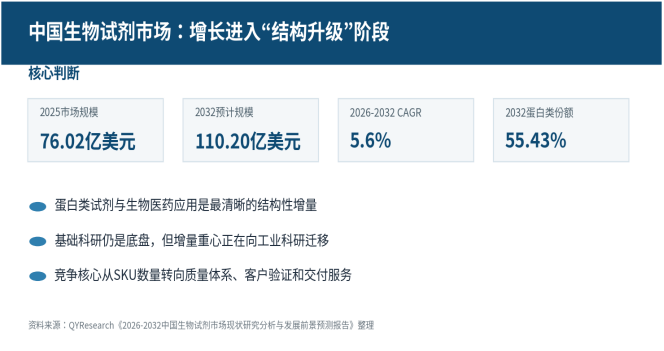
中国生物试剂市场已经从疫情期间的短周期放量,转入以生命科学研究、生物医药研发验证、体外诊断上游原料、NGS、细胞治疗和工艺质量控制共同驱动的常态增长阶段。目前来看,2025年中国生物试剂市场规模为76.02亿美元,预计2032年达到110.20亿美元,2026-2032年复合增长率约为5.6%。
细分市场,基础科研仍是稳定基本盘,但增量更多来自药企、IVD企业、测序平台、细胞与基因治疗企业等工业科研客户。对供应商而言,未来竞争将更依赖产品性能、批次一致性、质量文件、客户验证和长期交付,而不是单纯的SKU堆叠或低价扩张。
本文口径仅覆盖用于生命科学研究、体外诊断、生物医药、高通量测序及其他生命科学应用中的上游核心试剂产品,主要包括分子类、蛋白类和细胞类试剂,并纳入与生物试剂研发、制备、验证和应用直接相关的有限服务;不纳入终端IVD成品试剂盒、药物发现CRO、临床前/临床研究服务、CDMO/CMO生产服务、仪器、通用耗材、普通化学试剂以及商业化大生产阶段用试剂。
1.1 市场规模:2023年需求修复后,增长节奏趋于稳健
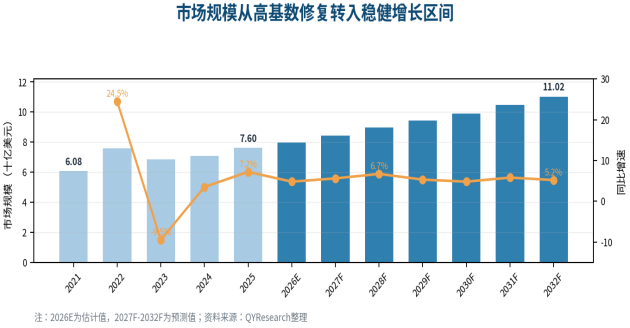
中国生物试剂市场在2021-2022年受分子检测和相关工业需求带动出现高基数,2023年随短周期需求回落而调整,随后进入更稳定的恢复和增长区间。目前来看,2021年中国市场规模为60.79亿美元,2022年升至75.68亿美元,2023年回落至68.51亿美元,2025年恢复至76.02亿美元;预测期内,市场将从2026年的79.70亿美元增至2032年的110.20亿美元。
这一路径说明,行业增长已经从“高波动的单点需求”回归到“多应用、多品类、多客户层级”的复合驱动。未来年度增速不会简单复刻疫情期间的高斜率,但由于生物医药研发、质量控制、细胞培养体系升级和国产二供策略持续推进,行业仍具备稳健扩容基础。
1.2 产品结构:蛋白类试剂是最大价值重心,细胞类试剂向高等级体系升级
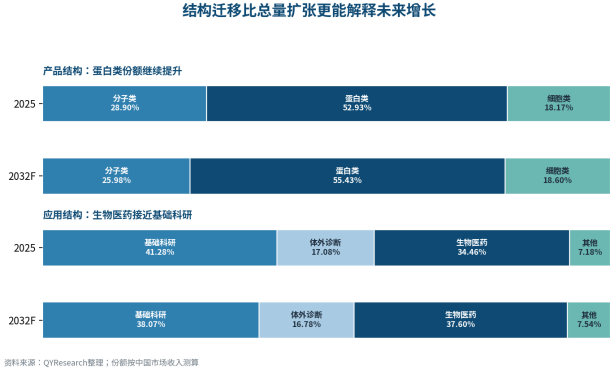
从产品结构看,蛋白类试剂已经成为中国生物试剂市场的最大类别,并且在预测期继续提升份额。2025年蛋白类试剂市场规模为40.24亿美元,占比52.93%;预计2032年达到61.08亿美元,占比提升至55.43%。这一增长并不是普通抗体或通用蛋白SKU数量增加带来的线性扩张,而是重组蛋白、抗体、抗原、功能酶、细胞因子和免疫检测相关产品向药物研发验证、IVD上游原料、细胞治疗和QC场景延伸的结果。
分子类试剂仍是基础科研、分子诊断、NGS、合成生物学、基因编辑和核酸药物研发中的关键工具,但疫情后相关高基数需求回落;分子类市场后续增量更依赖核心酶、建库试剂、磁珠、核酸提取体系和分子诊断原料的性能升级,而不是常规PCR或克隆试剂的价格竞争。
细胞类试剂的增量主线则更偏高等级化。预计细胞类试剂规模由2025年的13.81亿美元增至2032年的20.49亿美元。无血清、无动物源、低内毒素、成分明确、批间稳定和可追溯,将成为细胞培养基、细胞因子、冻存液、转染试剂和细胞功能验证试剂进入药企和细胞治疗客户体系的关键条件。
1.3 应用结构:基础科研是底盘,生物医药是结构性增量
基础科研仍是中国生物试剂市场第一大应用场景,覆盖高校、科研院所、医院科研平台、政府实验室和企业研发部门。2025年基础科研应用占比为41.28%,预计2032年下降至38.07%。这种下降并不代表科研需求收缩,而是说明工业科研端增速更快,市场权重正在向研发验证、工艺开发和质量控制迁移。
生物医药是未来最具结构支撑的增量场景。2025年生物医药应用占比为34.46%,预计2032年提升至37.60%,接近基础科研份额。创新药、生物药、抗体药、ADC、双抗、细胞治疗、基因治疗、mRNA/疫苗和核酸药物研发,会持续带动重组蛋白、抗体、细胞因子、培养基、转染试剂、质粒及质量控制相关试剂需求。
体外诊断应用在疫情相关需求回落后进入更稳定区间。其核心并非终端IVD成品试剂盒,而是抗原、抗体、诊断酶、磁珠、引物探针、核酸提取体系、质控原料和研发验证试剂等上游产品。由于诊断客户存在注册、验证、审计和再验证约束,新供应商导入速度较慢,但一旦进入客户二供或主供体系,复购稳定性通常更强。
1.4 竞争格局:市场分散,但高端竞争并不低门槛
中国生物试剂市场仍较分散。2025年前五大厂商包括Thermo Fisher Scientific、Merck KGaA、Roche、诺唯赞和Abcam,前五合计份额约22.22%;第一梯队、第二梯队和第三梯队厂商市场份额分别约为16.98%、13.09%和69.92%。这说明头部企业具备品牌、目录、渠道和高端客户基础,但长尾供给和细分市场竞争仍然充分。
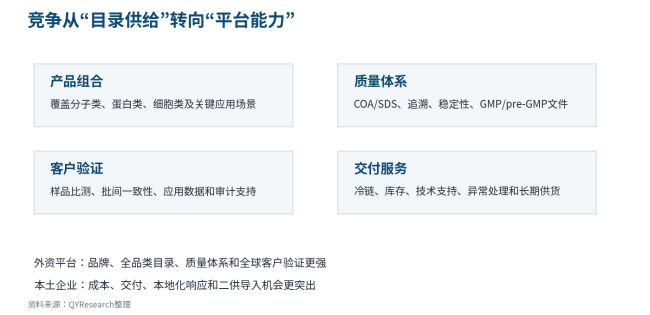
外资企业在高端试剂、质量体系、全球客户认证、全品类目录和长期品牌信任方面仍保持优势;本土企业在成本、交付、本地化响应、分子类试剂、IVD上游原料、重组蛋白、抗体、培养基和定制化服务等领域持续提升。未来国产替代不会简单表现为全面低价替代,而更可能通过二供导入、局部产品突破和质量体系升级逐步推进。
1.5 产业链与供应链:核心能力从“能做产品”转向“能稳定进入客户体系”
生物试剂的产业链包括关键原料与辅材、核心工艺、生产制造、检测认证与质量控制、渠道与客户服务等环节。上游环节涉及表达系统原料、培养基基础料、血清及替代物、树脂填料、磁珠、核酸原料、酶原料、抗原抗体中间体、包装和冷链材料;中游企业则围绕分子类、蛋白类、细胞类试剂完成研发、表达、纯化、配方、灌装、冻干、检测和交付。
对科研客户而言,现货、价格、品牌和实验结果稳定性是主要采购因素;对药企、IVD、NGS和细胞治疗客户而言,供应商还需要提供COA/SDS、批次追溯、稳定性数据、内毒素、无菌、支原体、残留DNA、GMP/pre-GMP文件、审计材料以及必要的变更控制。换言之,工业科研客户采购的不是单一试剂,而是一套可被验证、可被审计、可被长期复购的供应体系。
1.6 机会与约束:高等级产品有溢价,通用品仍面临价格压力
整体看,生物试剂行业的机会并不集中在所有品类同步扩张,而是集中在质量等级更高、客户切换成本更高、应用验证更复杂的细分产品中。通用科研试剂仍有稳定需求,但受渠道竞争和价格敏感度影响,利润空间较难显著扩张。供应商要获得更高收入质量,需要把产品能力、质量体系和客户应用数据绑定起来。
1.7 结论:未来竞争主线是高端化、工业客户导入和供应链本地化
未来中国生物试剂市场的核心变量,不是单一总量扩张,而是产品结构高端化、工业客户导入、质量体系建设和供应链本地化。蛋白类试剂和生物医药应用将继续贡献最主要结构增量,细胞类试剂在高等级培养体系和细胞治疗研发场景中具备持续升级空间,分子类试剂则会从疫情相关高波动回归到NGS、分子诊断、核酸药物和核心酶体系的专业化增长。
竞争格局将保持分散,但进入高端客户体系的门槛会继续提高。外资平台仍将在品牌、全品类目录、质量体系和全球验证上保持优势;本土企业的机会在于把成本、交付和本地化响应优势转化为可验证的产品性能、批间一致性、审计文件和客户复购。对于中国企业而言,最现实的突破路径是围绕分子类核心酶、重组蛋白、抗体、细胞因子、培养基、IVD上游原料和QC试剂等重点细分领域建立可验证优势,再通过二供策略逐步扩大客户份额。
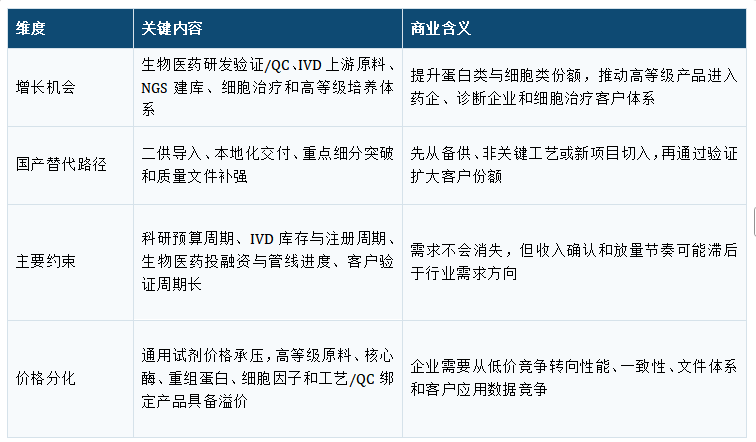
因此,判断一家生物试剂企业的中长期竞争力,不能只看SKU数量或短期收入弹性,更应关注其是否具备高等级产品平台、质量文件体系、客户验证案例、冷链与交付能力以及从科研客户延伸到工业科研客户的能力。上述能力将决定企业能否从长尾竞争中脱离出来,进入更高粘性、更高验证门槛和更高收入质量的客户结构。如需批量上传资料发帖,请点击上方的批量上传发帖按钮
发布说明:针对发布的整理性或加工的表格数据类型资源(发布要求)
1、上传整理或者重新计算加工过的数据类型资源,请说明原始数据来源以及计算依据,便于用户核对以及使用。
2、如果没有任何计算依据或者原始数据来源说明,针对用户的购买需进行售后解答说明。
3、如果没有任何解答以及说明,购买用户进行投诉,发布者不能证明数据的真实性,平台将退款处理。

 京公网安备 11010802022788号






