


 发帖

 雷达卡



慢性呼吸系统疾病管理需求持续扩张,正将羧甲司坦从传统"止咳祛痰"用药推向"慢病长期护理"核心品类。据恒州诚思调研统计,2025年全球羧甲司坦市场规模约4.62亿元,产量达2000吨,预计2032年市场规模将接近6.24亿元,未来六年CAGR为4.4%。当前行业核心矛盾在于:仿制药竞争充分、价格透明与消费者对"止咳"和"化痰"认知模糊并存,而慢阻肺、支气管扩张等慢性呼吸疾病患者对痰液管理的重视度持续提升,祛痰药正从急性咳痰场景向慢病长期用药延伸。对于制药企业而言,如何在剂型创新与品牌化运营中建立差异化优势,已成为突破同质化竞争的关键命题。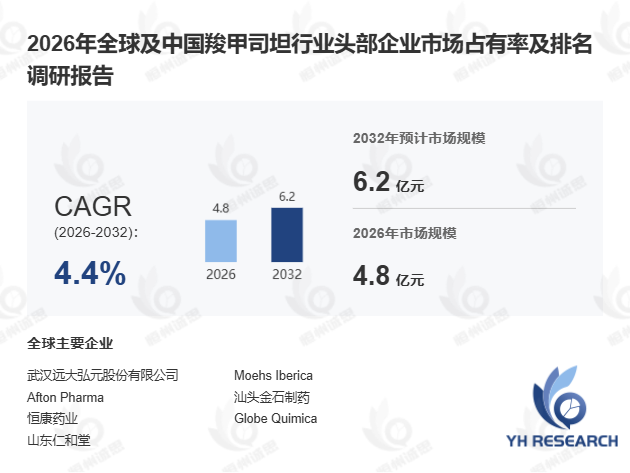
首先,羧甲司坦作为经典呼吸系统黏液调节剂,其临床价值正被重新定义。 该药物并非单纯刺激排痰,而是通过调节支气管腺体分泌、改善黏蛋白组成、降低痰液黏稠度与黏附性,使痰液更易经纤毛运动与咳嗽反射排出。临床上广泛用于慢阻肺、慢性支气管炎、支气管扩张、感染后咳嗽及痰液分泌异常等场景,剂型涵盖片剂、胶囊、颗粒剂、口服溶液与糖浆。据《中国慢性呼吸系统疾病诊疗指南(2024版)》,慢阻肺患者急性加重期痰液黏稠度管理是降低住院率的关键环节之一,羧甲司坦作为黏液调节剂被列为推荐用药。对比止咳药与祛痰药的临床定位差异,前者抑制咳嗽反射,后者从源头改善排痰效率,二者在慢病管理中构成互补而非替代关系。然而,消费者对这一区别的认知仍需持续教育,这既是挑战,也是品牌化运营的机会窗口。
其次,下游需求正从单一急性场景向慢病管理、家庭备用、儿童友好与老年适配四维扩展。 医院端,呼吸科、全科、儿科、老年科及基层门诊仍是主要使用场景,医生更关注痰液黏稠度、排痰能力、合并感染状态与长期用药安全性。零售端,消费者对非处方祛痰药的选择日益重视品牌、口感、剂型便利性与人群适配性。据中康CMH 2025年Q1零售数据,儿童颗粒剂与无糖口服液在祛痰药品类中的销售额增速达12%,显著高于片剂品类的3%。某国内药企2024年推出儿童专用羧甲司坦糖浆后,上市半年内即进入多省基药目录,该案例充分说明剂型创新对渠道拓展的拉动效应。值得关注的是,2024年基层医疗机构在祛痰药采购中的占比首次超过三级医院,反映出慢病管理下沉趋势对羧甲司坦等成熟品种的结构性利好。
此外,行业挑战与机遇并存,竞争逻辑正从成分比拼升级为全链条能力较量。 仿制药竞争充分、价格透明与产品同质化是当前核心压力,企业若仅依赖低价铺货,极易陷入渠道利润压缩与品牌辨识度下降的困境。与此同时,祛痰药市场还面临止咳药、复方感冒药、中成药、雾化治疗及其他黏液溶解剂的跨品类竞争。监管端对儿童用药、非处方药宣传、说明书适应症及药品质量一致性的要求持续提高,据国家药监局2024年发布的《化学药品仿制药一致性评价技术指导原则》,羧甲司坦口服溶液的生物等效性研究标准进一步收紧,倒逼企业在合规表达与质量控制层面持续投入。未来行业风险不在于基础需求消失,而在于缺乏剂型创新、品牌定位与专业推广能力的企业被逐步边缘化。
综合来看,受人口老龄化、慢病管理意识提升及基层用药需求扩张三重因素驱动,羧甲司坦市场有望保持4.4%的稳健增长,其中儿童友好剂型与老年适配剂型将成为增速最快的细分方向。

 京公网安备 11010802022788号






