


 发帖

 雷达卡



QYResearch近期推出行业报告《2026全球精密行星减速器市场研究报告》,围绕精密行星减速器的产品定义、技术路线、市场规模、竞争格局、应用场景、区域结构和产业链变化展开研究。本文重点关注精密行星减速器在工业自动化、机器人、半导体设备、包装机械、机床以及人形机器人关节执行器等场景中的需求变化、技术演进与供应链机会。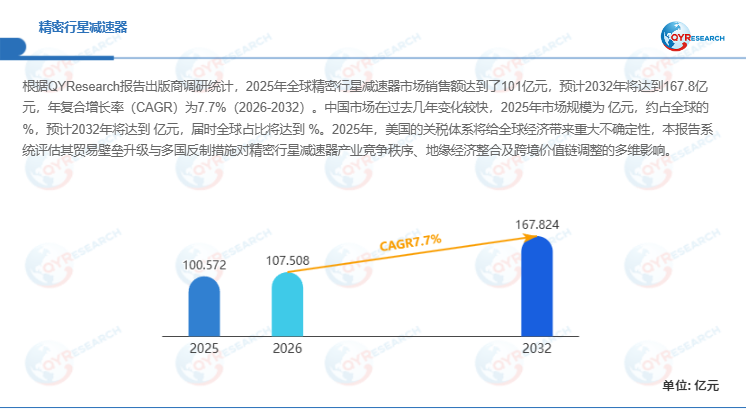
核心研究亮点
l 人形机器人带来中长期新增量
随着人形机器人逐步由实验验证走向工程化与初步商业化,关节执行器、灵巧手、腿部驱动与复合模组对小型化、轻量化、高效率减速器的需求快速提升,精密行星减速器有望成为未来几年最值得关注的弹性增量方向之一。
l 工业自动化与机器人升级延续基本盘
工业机器人、协作机器人、数控机床与自动化产线持续升级,推动精密行星减速器在伺服驱动系统中的稳定放量,工业自动化仍是当前行业最重要的需求支撑。
l 半导体与高端装备扩产支撑高端需求
半导体设备、新能源设备、精密包装装备和高端制造装备对低背隙、高刚性、低噪音与长寿命传动部件要求持续提升,推动高端精密行星减速器向更高精度和更强一致性升级。
l 全球竞争格局分层明显,头部厂商优势稳固
欧美日厂商在高精度设计、质量体系和客户认证方面仍具领先优势,中国与中国台湾厂商则在成本控制、交期响应和标准化产品覆盖上持续提升,全球市场呈现分层竞争格局。
l 国产替代与区域化供应链加速重构
在机器人、高端自动化和半导体装备国产化趋势带动下,本土企业正加快向中高端市场突破,区域化产能布局和本地化配套能力成为新一轮竞争的重要抓手。
l 产品向低背隙、轻量化与一体化模组演进
精密行星减速器正从单一标准件向面向机器人关节、伺服模组和专用自动化装备的一体化平台型部件升级,产品演进方向聚焦低背隙稳定性、轻量化、高扭矩密度与模组适配能力。
市场规模与增长趋势
精密行星减速器是指用于伺服驱动系统和高精度运动控制场景的齿轮减速传动部件,通常由太阳轮、行星轮、内齿圈、行星架、轴承、壳体、润滑与密封结构等组成,通过多齿啮合实现减速、增扭和运动传递。该类产品具备传动效率高、结构紧凑、扭矩密度高、背隙低、刚性好、响应速度快和安装适配性强等特点,广泛应用于工业机器人、协作机器人、人形机器人、数控机床、半导体设备、包装机械、食品加工机械、医疗设备、物流自动化及高端装备等领域。根据QYResearch调研统计,2025年全球精密行星减速器产量约668.89万台,结合新版收入规模测算的平均售价约221美元/台。
根据QYResearch初步调研,2025年全球精密行星减速器市场规模约为14.79亿美元,到2032年将达到约24.68亿美元,2026–2032年期间复合增长率约为7.70%。上述规模主要覆盖用于机器人、工业自动化、半导体设备、机床、包装机械、食品加工机械、医疗设备、物流自动化及高端装备中的精密行星减速器产品。从需求结构看,行业增长主要受到制造业自动化升级、伺服系统渗透率提升、工业机器人与协作机器人装机增长、半导体与新能源设备扩产、物流自动化投资以及人形机器人产业化预期推动;从供给端看,头部厂商正围绕低背隙、高扭矩密度、低噪音、长寿命、轻量化与执行器一体化适配进行持续投入。
竞争格局与头部厂商
全球精密行星减速器市场呈现“欧美日高端领先、中国与中国台湾厂商快速追赶、区域厂商在中端和性价比市场扩张”的竞争格局。代表性厂商包括威腾斯坦、日本电产、纽卡特、纽氏达特、精锐科技、利茗、罗斯特转动设备、湖北科峰、斯德博、哈姆纳克、宁波中大力德、Schaeffler、LS Electric、世协电机、住友集团、品宏科技、万鑫精工、涟恒精密、GAM Enterprise和智控科技等。第一梯队厂商在高精度、低背隙、长寿命和高端客户认证方面优势明显;第二梯队厂商则在标准化产品、快速交付、成本控制和亚洲客户覆盖方面提升显著。未来竞争将更多聚焦低背隙稳定性、噪音控制、寿命测试、批量一致性、机器人客户验证及全球交付能力。
产品分类与应用结构
从产品类型看,精密行星减速器通常可分为直线型行星减速器和直角行星减速器。直线型产品结构紧凑、传动路径直接、效率较高,适合与伺服电机同轴连接,广泛应用于工业机器人、协作机器人、数控机床、半导体设备及自动化产线;直角行星减速器通过伞齿轮或其他转向结构实现90度传动,适合安装空间受限、布局紧凑或需要改变动力方向的场景,常见于包装机械、物流输送、机械手臂、机床附件和专用自动化设备。从应用结构看,机器人是最具战略意义的方向,其中工业机器人和协作机器人构成当前基本盘,人形机器人则可能成为中长期弹性最大的新增市场。
区域格局与市场机会
从区域格局看,欧洲、中国、日本及其他亚太地区是全球精密行星减速器的主要生产区域。欧洲以德国为核心,聚集了威腾斯坦、纽卡特、斯德博和Schaeffler等高端厂商,优势集中在高精度齿轮设计、低背隙控制、质量体系和全球品牌影响力;日本在伺服系统、精密加工和机电一体化方面基础深厚,日本电产、住友集团和哈姆纳克具有较强技术与客户资源;中国是增长较快的生产和消费市场,受工业机器人、协作机器人、半导体设备、新能源设备、物流自动化及人形机器人产业链发展带动,本土企业在中高端产品、批量交付和国产替代方面加速突破。未来区域机会将集中在中国机器人供应链国产化、欧洲高端自动化升级、北美先进制造回流以及亚洲新兴制造基地自动化投资扩张。
产业链分析
精密行星减速器产业链上游主要包括合金钢、齿轮钢、轴承钢、铝合金或铸铁壳体材料、精密轴承、密封件、润滑脂、热处理材料及伺服电机接口件等,同时依赖齿轮加工设备、磨齿设备、滚齿设备、热处理设备、动平衡设备、三坐标检测、齿轮测量中心、噪音测试和寿命测试平台等核心装备。中游环节包括齿形设计、行星架加工、内齿圈加工、热处理、磨削、装配、背隙调整、润滑密封和出厂测试,产品质量高度依赖设计经验、加工精度、热处理一致性和装配工艺稳定性。下游应用覆盖机器人、机床、半导体设备、包装机械、食品加工机械、医疗设备、物流输送、新能源设备、工程机械及人形机器人等领域。
政策环境方面,全球主要制造业国家持续推动智能制造、工业自动化、机器人、半导体设备和高端装备升级,为精密行星减速器需求提供了较强产业基础。与此同时,行业仍面临多重壁垒和挑战:高端产品对低背隙、高刚性、低噪音和长寿命要求较高,制造端需要长期工艺积累和精密设备投入;机器人和半导体客户认证周期较长,供应商切入难度较大;中端市场价格竞争加剧,可能压缩部分标准品毛利率;关键轴承、精密加工设备及高端检测设备仍存在供应链波动风险;人形机器人虽具备较大成长空间,但短期量产节奏和单机用量仍存在不确定性。
未来几年,精密行星减速器行业将沿着高精度化、轻量化、低噪音化、集成化和机器人专用化方向发展。传统工业自动化仍将贡献稳定需求,机器人、半导体设备和智能物流将继续支撑中高速增长,人形机器人有望成为行业中长期成长曲线的重要变量。随着执行器模组向“电机+减速器+编码器+驱动控制”一体化方向演进,具备高端工艺能力、批量一致性、快速交付能力和机器人客户验证经验的企业,有望在未来竞争格局中获得更高市场份额。

 京公网安备 11010802022788号






