


 发帖

 雷达卡



一、市场规模与增长驱动:从30.25亿元到48.46亿元的稳态扩张
全球气体放电管浪涌保护器市场正经历由新型基础设施建设与新能源并网安全双重驱动的稳健增长周期。据恒州诚思(YH Research)最新调研统计,2025年全球GDT浪涌保护器市场规模约为30.25亿元人民币,预计至2032年将攀升至48.46亿元,预测期内复合年增长率(CAGR)达6.6%。这一增长轨迹并非爆发式突变,而是源于下游通信基站、光伏逆变器及工业控制端口对瞬态过电压泄放刚性需求的持续释放。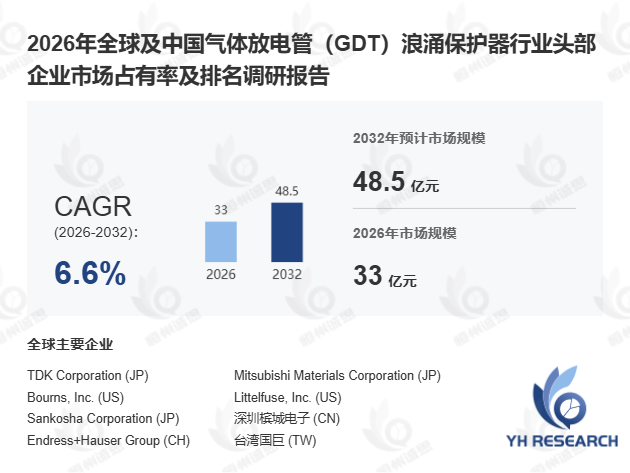
从供给侧观察,2025年全球GDT器件销量约为12.79亿只,平均单价维持在0.33美元/只,行业整体产能利用率约78.6%,显示出供需结构相对均衡。上游原材料成本构成中,陶瓷管壳与电极材料占比达29%,自动化装配与烧结封装环节占18%,这两项合计占据近半成本,揭示了该行业兼具材料密集型与工艺密集型特征。值得注意的是,行业平均毛利率约为31.8%,为技术领先企业留出了通过小型化封装与复合保护方案提升附加值的空间。
二、应用场景分化:从通用保护元件到场景化模块化方案
GDT浪涌保护器的核心价值在于,当通信线路、电源输入端或工业控制端口遭受雷击浪涌、静电冲击时,通过气体击穿导通机制将浪涌电流泄放至地端,从而保护后级芯片与系统设备。随着5G基站密度提升、分布式光伏大规模并网以及工业设备向无人值守化演进,前端浪涌防护可靠性成为系统级安全认证的关键指标。
不同应用场景对GDT的性能需求呈现显著分化。通信端口要求更低电容以保障信号完整性,光伏直流侧则强调更高峰值脉冲电流耐受能力,而智能电表与安防弱电端口更关注击穿电压的批次一致性。这种需求碎片化正推动行业竞争从通用型号库存交付,转向围绕应用场景的差异化方案设计。例如,某头部通信设备厂商在其新一代5G基站中,已要求GDT供应商提供通过IEC 61643-11标准认证的三电极型贴片化保护器件,以应对多频段天线端口的严苛电磁环境。
三、竞争格局与技术壁垒:头部集中与细分突围并行
全球GDT浪涌保护器市场呈现“头部集中、长尾分散”的竞争格局。TDK、Littelfuse、Bourns等日美企业凭借气密封装工艺、材料配方控制及全球认证资源,在通信设备、电源模块等高可靠性市场占据主导地位。中国本土企业如深圳槟城电子、厦门赛尔特电子,则通过成本优化与区域渠道深耕,在智能电表、安防设备及消费电子领域快速获取份额。
技术壁垒的核心在于三维建模精度与烧结封装一致性。GDT的击穿电压稳定性直接取决于电极间距的微米级控制与惰性气体纯度的ppm级管控,这要求厂商在精密冲压、玻璃封接材料及自动化检测设备上持续投入。据工信部2025年《电子元器件产业发展蓝皮书》指出,我国在高端陶瓷管壳与特种气体领域仍存在进口依赖,这构成了产业链上游的潜在风险点。未来,能够实现数字孪生辅助工艺优化、将试错成本压缩30%以上的企业,将在良率竞争中占据优势。
四、风险与替代博弈:GDT的不可替代性边界
行业面临的主要风险来自三方面:下游电子设备库存周期波动导致的订单波动、低端两电极型产品的同质化价格竞争,以及TVS瞬态抑制二极管、压敏电阻及复合保护器件的替代压力。然而,在高浪涌能量泄放(如>5kA峰值脉冲电流)、长寿命(>10年)及低电容(<1pF)接口保护场景中,GDT凭借其物理机制仍具备不可替代性。
对比离散制造与流程制造在防护需求上的差异,流程工业(如化工、冶金)因现场总线与执行器端口面临更复杂的电磁干扰,对响应稳定性与绝缘电阻提出更高要求,这为GDT在工业控制领域的深度渗透提供了新窗口。独家观察显示,2025年中小企业在该领域的智能制造投入占比首次超过大型企业,表明行业创新活力正向下游应用端扩散。
五、未来展望:高可靠性与模块化方案引领升级
展望2032年,GDT浪涌保护器市场将呈现三大趋势:应用场景从通信、电源向车载低压接口、轨道交通信号系统持续扩展;产品结构从单一器件向集成TVS、GDT与电阻的模块化保护方案升级;品牌集中度缓慢提升,但具备场景定制能力的中小企业仍将在成本敏感型市场获取机会。对于下游客户而言,选择供应商的核心标准已从单价转向包含长期可靠性、低维护成本与系统级安全认证在内的全生命周期价值。

 京公网安备 11010802022788号






