


 发帖

 雷达卡



当前全球半导体产业正快速向先进封装迭代,传统有机绝缘材料图案精度不足、耐温性不达标已成为2.5D/3D集成工艺突破的核心瓶颈,半导体用光敏性聚酰亚胺作为核心的晶圆级介电材料,正成为破解行业痛点的关键支撑。据恒州诚思2026年5月最新调研数据,2025年全球半导体用光敏聚酰亚胺收入规模约54.37亿元,当年全球总产量达到528吨,预计2026-2032年复合年均增长率达13.1%,到2032年市场规模将接近142.9亿元,远超同期普通半导体光刻辅助材料6.7%的行业平均增速。这一轮市场爆发并非来自传统封装材料的存量替换,而是由晶圆级封装、Chiplet集成、高密度重布线层等先进工艺的需求共同驱动,2025年国内某头部先进封装企业引入低温固化型光敏聚酰亚胺后,RDL层的线宽精度提升至2μm,单晶圆的介电层加工工序耗时缩短35%,直接推动其3D堆叠芯片的良率提升12个百分点。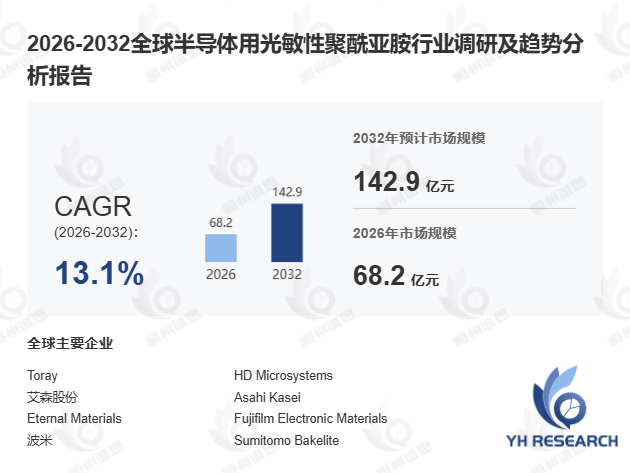
首先,从产品定义与技术特性来看,半导体用光敏聚酰亚胺是一类可直接光刻成型的高性能介电保护聚合物,主流产品以液态前驱体或干膜绝缘材料形态供应,经涂布、曝光、显影、固化全流程处理后,可在半导体晶圆表面形成高精度的绝缘层、钝化层、应力缓冲层与重布线介电层,广泛适配扇出型封装、功率器件、MEMS、CMOS图像传感器等多元场景。受2025年工信部《半导体材料创新发展行动计划》中“先进封装关键材料国产化率提升至40%”的政策引导,半导体用光敏聚酰亚胺已从细分特种化工材料,升级为支撑先进封装工艺迭代的核心卡脖子材料。对比传统非光敏聚酰亚胺与光敏聚酰亚胺的工艺差异,传统材料需要额外搭配光刻胶完成图案刻蚀,单工序流程超过120分钟,而半导体用光敏聚酰亚胺可直接通过曝光显影成型,工序步骤减少40%,图案精度最高可突破1μm,两类材料的工艺适配性已形成明确代差。
其次,先进封装技术的快速普及是驱动市场扩张的核心动力,高密度互连场景对介电材料的性能要求持续升级。随着2.5D/3D集成、Chiplet架构、扇出型晶圆级封装等技术大规模落地,半导体制造端对介电材料的精细图案化能力、金属附着力、热稳定性提出了极高要求,半导体用光敏聚酰亚胺可省去额外的光刻胶涂布与刻蚀步骤,大幅降低工艺复杂度,在重布线层制备、凸点下介电层加工、芯片表面保护等场景实现不可替代的应用价值。当前行业内负性光敏聚酰亚胺占据78%的市场份额,更适配高精度细线路加工需求,而低温固化型产品的增速达到行业平均水平的1.8倍,可适配对温度敏感的先进CMOS图像传感器与存储器芯片制造流程。
此外,芯片高可靠性需求的持续提升,进一步拓宽了半导体用光敏聚酰亚胺的应用边界,也推动本土供应链实现快速突破。在逻辑芯片、功率半导体、化合物器件的全生命周期中,介电层材料需要长期承受热循环、机械应力、回流焊等严苛工况,半导体用光敏聚酰亚胺集合了高耐热性、低吸湿性、优异介电性能等多重优势,远优于传统光刻胶与普通有机绝缘材料。当前全球市场呈现头部日美企业主导、本土厂商快速追赶的格局,Toray、HD Microsystems、Asahi Kasei等海外企业占据62%的高端市场份额,而艾森股份、波米等本土厂商依托定制化产品开发与快速响应能力,在国内12英寸晶圆先进封装场景的渗透率从2023年的9%提升至2025年的27%。2025年行业呈现独家新趋势:国内本土晶圆代工厂的半导体用光敏聚酰亚胺采购占比首次超过海外IDM企业,成为拉动市场增长的核心新力量,后续调研将进一步覆盖全球不同区域的细分市场份额、不同产品类型的技术迭代路径,以及全产业链的供需格局拆解,为产业链参与者提供精准决策参考。

 京公网安备 11010802022788号






