


 发帖

 雷达卡



当前全球建筑装饰产业正进入存量房翻新主导的新阶段,墙面覆盖材料同质化竞争严重、绿色建筑合规门槛提升已成为行业核心痛点,融合装饰与高性能属性的墙面覆盖材料正成为破解市场增长瓶颈的核心方向。据恒州诚思2026年5月最新调研数据,2025年全球墙面覆盖材料收入规模约1084.5亿元,预计2026-2032年复合年均增长率达4.7%,到2032年市场规模将接近1504.7亿元,其中功能型墙面材料的细分增速达到行业平均水平的2.3倍。这一轮市场结构转型并非来自新增地产开发的增量拉动,而是由成熟市场存量住宅翻新、商业空间绿色升级、医疗机构抗菌墙面改造等需求共同驱动,2025年国内某头部连锁酒店引入A级防火吸音墙板后,单店翻新周期缩短28%,墙面材料10年耐久度达标率提升至98%,直接降低后续运维成本35%。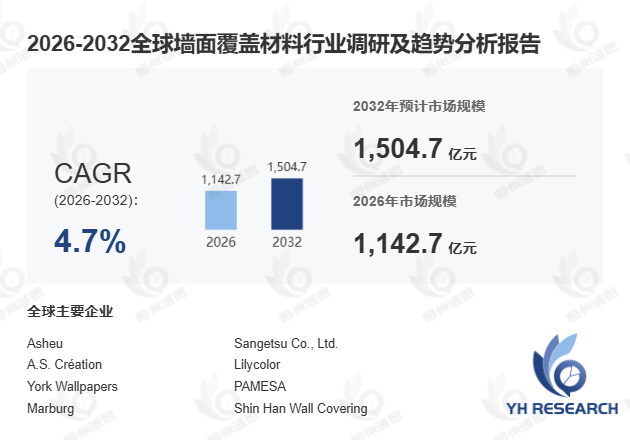
首先,从产品定义与应用体系来看,墙面覆盖材料是覆盖建筑室内墙体表面,实现装饰美化、墙体保护及特定功能性目标的综合性建筑装饰材料,产品矩阵涵盖墙纸墙布、瓷砖石材、木饰面、软包材料及各类高性能墙板,广泛落地于住宅、商业建筑、酒店及公共设施等多元场景。受2025年住建部《绿色建筑装饰材料应用导则》中“新建公共建筑功能型墙面材料占比不低于40%”的政策引导,墙面覆盖材料已从单一的视觉装饰产品,升级为融合材料科学、工业设计与空间美学的复合产品体系,可同步实现防火、抗菌、吸音、防潮等多项结构性功能。对比住宅场景与公共建筑场景的需求差异,住宅端墙面覆盖材料更侧重设计风格适配与环保等级,而商用场景则将防火等级、耐久性指标与工程交付效率作为核心采购标准,两类场景的产品选型逻辑已形成明显分化。
其次,全球墙面覆盖材料市场呈现“成熟存量市场+结构性升级市场”双轨并行的典型特征。在欧美、日本等成熟经济体,传统墙纸墙布及基础墙面装饰材料已进入低增速高稳定性的存量更新阶段,需求完全依托20年以上房龄的住宅翻新周期、商业空间设计迭代以及酒店品牌的5-7年软装升级计划,市场增长与新增建筑开工量的关联度已降至18%以下。该赛道的核心竞争要素已脱离传统制造成本比拼,品牌竞争高度集中在花型设计迭代速度、全球设计资源整合能力与细分渠道覆盖深度,头部品牌的平均产品更新周期已压缩至6个月以内。与此同时,功能型墙面材料正走出独立增长曲线,金属墙板、吸音织物系统、环保软木材料等细分品类,在医疗机构、教育设施等场景的渗透率2025年同比提升17个百分点,推动墙面覆盖材料行业逐步实现材料科学与工程应用的交叉融合。
此外,新兴市场墙面覆盖材料行业仍处于快速扩张阶段,长期增长由城镇化推进、居民可支配收入提升及中产阶级消费升级共同驱动。当前中国、东南亚、中东等区域的市场结构仍以价格竞争与线下渠道覆盖为核心,高端进口设计品牌的整体渗透率不足12%,随着这些区域逐步进入存量房时代,未来需求结构将从新增建筑驱动全面转向更新升级驱动,最终与成熟市场的需求特征逐步趋同。从产业竞争格局来看,墙面覆盖材料行业具备“低频消费+强工程属性+高度分层”的核心特点,低端市场以标准化产品的成本竞争为主,中端市场比拼供应链响应效率与渠道覆盖密度,高端市场则依托原创设计能力、品牌溢价与头部工程项目资源构建壁垒。2025年行业呈现独家新趋势:国内中小装饰工程企业的功能型墙面材料采购占比首次超过大型地产商,成为拉动中端市场增长的核心新力量,行业核心竞争力也正从单一生产制造能力,转向设计创新能力、项目整合能力与全球供应链管理能力的综合比拼,头部品牌的平均市场生命周期超过35年,整体淘汰率远低于普通家居建材品类。

 京公网安备 11010802022788号






