


 发帖

 雷达卡



2025年全球USB 2.0集线器芯片市场规模达7.87亿元,预计2032年将攀升至9.72亿元,2026-2032年复合年增长率达3.0%。当前全球接口芯片产业正处于新旧标准迭代的平稳过渡阶段,大量下游消费电子、工业设备厂商长期面临新型USB 3.x方案成本偏高、存量老旧外设兼容性不足、工业场景高可靠性适配难度大的转型痛点,如何通过高性价比的USB 2.0集线器芯片实现多端口扩展与全场景兼容,已成为产业链上下游共同关注的核心方向。作为实现单USB端口扩展至多端口的核心控制集成电路,USB 2.0集线器芯片可完成地址分配、数据路由与智能电源管理,兼容480Mbps高速、12Mbps全速与1.5Mbps低速全档位传输模式,是支撑海量存量外设稳定互联的关键基础芯片。据中国半导体行业协会2025年6月发布的《接口控制芯片产业发展白皮书》,当前全球工业与车载领域车规级USB 2.0集线器芯片的年需求增速已连续2个季度超过5.2%,远超行业此前预期的2.7%。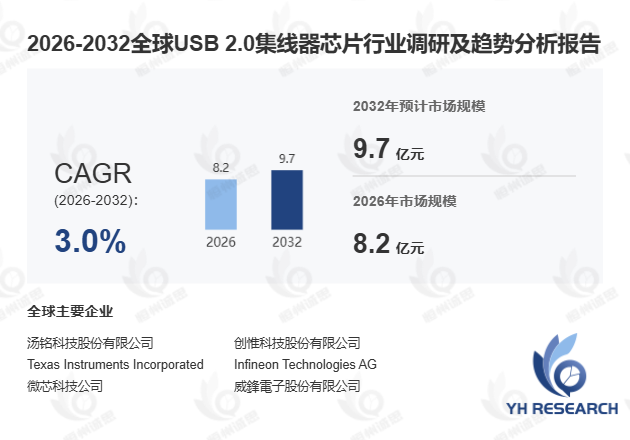
首先,从市场供需维度看,2025年全球USB 2.0集线器芯片总产量达2.3832亿颗,行业平均售价为0.457美元/颗,整体平均毛利率稳定在47.8%的较高水平,供需结构呈现明显分化:消费级4口通用USB 2.0集线器芯片产能相对充裕,而适配车载与工业场景的高可靠性车规级产品仍存在约12%的供给缺口。对比通用消费芯片与车规级芯片的制造差异可见,USB 2.0集线器芯片的车规级版本需通过AEC-Q100全温区可靠性验证,在-40℃至125℃环境下仍可保持稳定运行,某国内头部车载电子厂商引入工业级USB 2.0集线器芯片后,车载诊断外设的连接故障率降低68%,全生命周期的系统维护成本下降32%。2025年国内专精特新接口芯片企业在USB 2.0集线器芯片细分赛道的车规级产品研发投入占比首次超过海外头部厂商,大量本土企业在高可靠性产品领域实现技术突破,推动行业整体迭代速度加快。
其次,从产业链技术壁垒维度看,USB 2.0集线器芯片的核心竞争力集中在低功耗控制与电磁兼容优化两大环节:单事务转换器架构的USB 2.0集线器芯片凭借更低的物料成本,在消费级场景占据主流市场,多事务转换器架构的产品则凭借独立通道数据路由能力,在工业多设备并行连接场景保持不可替代性。当前行业普遍面临的技术难点在于,在单颗芯片上集成超过7个端口时,信号串扰抑制难度大幅提升,高端口数产品的量产良率不足82%,直接推高高端多端口产品的生产成本。上游核心原材料方面,12英寸成熟制程晶圆的供应稳定性直接影响USB 2.0集线器芯片的产能释放,国内中芯国际、华虹半导体等晶圆厂的成熟制程产能持续扩容,为高性价比USB 2.0集线器芯片的稳定量产筑牢基础。
此外,从竞争格局与发展趋势维度看,全球USB 2.0集线器芯片市场呈现头部集中的格局,核心产能主要分布在中国大陆与中国台湾区域,依托成熟的制程工艺与完善的封装测试产业链,国内厂商占据全球超过65%的市场份额。近年来本土汤铭科技、创惟科技等企业持续推进USB 2.0集线器芯片的车规级认证落地,在消费级通用产品领域已实现全球稳定供货,但在适配高端车载系统的功能安全级产品的下游客户验证周期仍长达12-18个月,距离大规模放量仍有1年左右的追赶空间。未来3年行业竞争的核心焦点将集中在三个方向:一是通过数字仿真优化芯片布局布线,将多端口产品的信号串扰降低40%;二是开发集成USB 2.0与Type-C兼容的混合架构集线器芯片,兼顾存量设备兼容性与新接口适配能力;三是深化与下游车载、工业厂商的协同开发,针对严苛工况定制化开发高可靠性USB 2.0集线器芯片,在存量迭代市场中持续挖掘增长空间。

 京公网安备 11010802022788号






