


 发帖

 雷达卡



2025年全球血红素铁多肽收入规模达3.21亿元,预计2032年将攀升至5.36亿元,2026-2032年复合年增长率达7.6%。当前全球营养健康产业正处于功能性补铁原料升级的关键阶段,大量下游食品与营养企业长期面临传统无机铁剂生物利用率低、易引发肠胃刺激、影响产品风味色泽的转型痛点,如何通过合规的高纯度血红素铁多肽实现高效补铁产品的差异化落地,已成为产业链上下游共同关注的核心方向。作为依托动物血红蛋白受控酶解制备的天然补铁原料,血红素铁多肽保留了卟啉环结合铁的天然生物构型,生物利用率是普通非血红素铁的3-5倍,且几乎无肠胃副作用,是支撑高端膳食补充剂、功能食品与临床营养产品升级的核心功能性原料。据中国营养保健食品协会2025年6月发布的《补铁类功能性原料发展白皮书》,当前全球高端营养领域对6%-8%高铁含量血红素铁多肽的年需求增速已连续2个季度超过10%,远超行业此前预期的6.2%。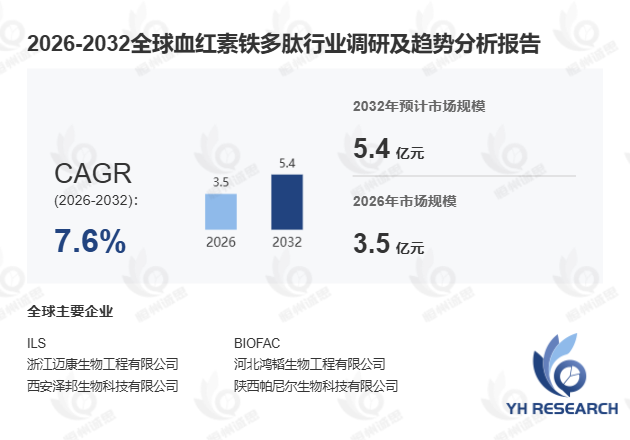
首先,从市场供需维度看,2025年全球血红素铁多肽总产量达664.2吨,行业平均售价为66870美元/吨,整体平均毛利率稳定在36.94%的较高水平,供需结构呈现明显分化:2%-3%低铁含量的普通血红素铁多肽产能相对充裕,而适配临床营养的高纯度6%-8%高铁含量产品仍存在约17%的供给缺口。对比农产品精深加工与普通食品配料生产的差异可见,血红素铁多肽的制备属于典型的高附加值生物提取环节,酶解过程中对多肽分子量的精准控制直接决定最终产品的生物利用率,某国内头部膳食补充剂品牌引入标准化高铁含量血红素铁多肽后,旗下补铁产品的用户吸收率提升42%,肠胃不适投诉率下降91%。2025年国内专精特新生物配料企业在血红素铁多肽细分赛道的研发投入占比首次超过海外头部厂商,大量本土企业在低分子量高活性产品领域实现技术突破,推动行业整体迭代速度加快。
其次,从产业链技术壁垒维度看,血红素铁多肽的核心竞争力集中在精准酶解与纯化两大环节:分子量小于1000Da的低分子量血红素铁多肽凭借90%以上的小肠直接吸收率,已成为高端临床营养产品的主流选择,中分子量1000-3000Da的产品则在普通功能食品领域凭借更低的生产成本保持稳定市场份额。当前行业普遍面临的技术难点在于,酶解过程中血红素卟啉环的完整性难以精准控制,高活性产品的量产良率不足70%,直接推高高端产品的生产成本。上游核心原材料方面,新鲜检疫合格的动物血原料的供应稳定性直接影响血红素铁多肽的品质一致性,国内头部生产企业已建立配套的定点屠宰场原料直供体系,从源头保障原料的安全性与新鲜度,为高纯度血红素铁多肽的稳定量产筑牢基础。
此外,从竞争格局与发展趋势维度看,全球血红素铁多肽市场长期呈现高度集中的格局,头部产能主要分布在以中国为核心的亚洲区域,依托丰富的动物血资源与成熟的酶解工艺,国内企业占据全球超过75%的产能份额。近年来本土企业持续推进血红素铁多肽的标准化升级,在普通低铁含量产品领域已实现全球稳定供货,但在适配欧美高端市场的有机认证高铁含量产品的客户验证周期仍长达12-18个月,距离大规模放量仍有1年左右的追赶空间。未来3年行业竞争的核心焦点将集中在三个方向:一是通过生物仿真模拟技术优化酶解工艺参数,将高活性产品的量产良率提升30%;二是开发全链条溯源的标准化血红素铁多肽产品,满足全球不同区域的食品监管合规要求;三是深化与下游营养品牌的协同开发,针对特殊人群定制化开发专用补铁原料,逐步打开新兴市场的普及空间。

 京公网安备 11010802022788号






