


 发帖

 雷达卡



QYResearch近期推出行业报告《2026年全球永磁潜油电泵行业研究报告》,围绕永磁潜油电泵的产品定义、技术路线、市场规模、竞争格局、应用场景、区域结构和产业链变化展开研究。本文重点关注永磁潜油电泵在海上油田、陆地油田及复杂井况采油场景中的需求变化、技术演进和供应链机会。
行业定义
永磁潜油电泵是采用永磁潜油电机驱动的油田用电潜泵产品,核心由多级离心式潜油泵泵体与永磁潜油电机构成,主要用于将井底原油、含水井液及其他油田产出液举升至井口。该产品属于无杆式人工举升设备,能够根据井深、排量、含水率、含砂量和流体黏度等井况要求,配置为普通型、防砂型、宽幅型及适配复杂井型的产品结构。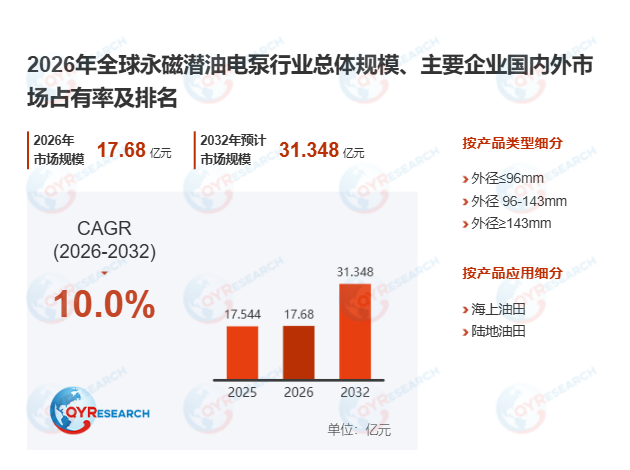
与传统感应电机驱动的电潜泵相比,永磁潜油电泵在驱动端采用永磁潜油电机,具有效率高、功率因数高、温升低、启动扭矩大、低速大扭矩和结构紧凑等特点。其主要应用于海上油田、陆地油田、稠油井、高含水井、大斜度井、水平井和深井等场景,在节能降耗、复杂井况适配和系统可靠性提升方面具有较高价值。
市场规模与增长趋势
根据QYResearch初步调研,2025年全球永磁潜油电泵市场规模约为2.58亿美元,到2032年将达到约4.95亿美元,2026–2032年期间复合增长率约为9.8%。上述规模主要覆盖以永磁潜油电机驱动的电潜泵系统及其在海上与陆地油田人工举升场景中的工程化应用。2025年全球永磁潜油电泵出货量约为5000套,平均单价约5.15万美元/套,制造环节毛利率约39.94%。从需求结构看,行业增长主要受到油田节能改造、海上油田降耗、复杂井况提效和智能化运维升级推动;从供给端看,头部厂商正围绕高温永磁电机、宽工况泵型、变频控制、井下监测和系统匹配能力持续投入。整体来看,永磁潜油电泵仍处于由高端替代型产品向更广泛工程化应用扩展的阶段,未来市场增量将主要来自海上油田、高价值陆地油田以及稠油、深井和水平井等复杂工况领域。
竞争格局与头部厂商
全球永磁潜油电泵市场目前由国际综合油服企业、专业电潜泵制造商和中国本土工程装备企业共同参与。国际市场上,SLB(ChampionX)、Baker Hughes、Halliburton、Novomet、Flowco(Valiant)、Oil Dynamics GmbH 等企业在电潜泵系统设计、全球服务网络、复杂井况应用经验和重点油田客户资源方面具备较强优势。中国市场方面,力神泵业、胜利泵业、山东宏景、天津百利溢通、海油发展工程技术公司、奥特泵业、山东威马泵业、天津市百成油田采油设备以及杭州乾景科技等企业正在围绕节能改造、海上配套和复杂井应用加快推进产品化与工程化布局。
从竞争格局看,行业集中度总体高于普通通用泵类市场,竞争重点并不只是泵体制造能力,而是永磁潜油电机效率、高温工况适应能力、泵电匹配设计、井下长期可靠性、变频控制能力和现场服务网络。未来几年,具备泵、电机、控制、监测及工程服务一体化能力的企业将更容易获得大型油田项目机会;而能够率先在高温井、海上井和复杂结构井中形成稳定案例的企业,将在行业升级过程中获得更强的议价能力和更明确的成长空间。
产品分类与应用结构
从产品分类看,永磁潜油电泵最常用的维度之一是按外径规格划分,可分为外径≤96mm、外径96–143mm、外径≥143mm。小外径产品更适用于井筒尺寸受限、产量较小或结构复杂的井型,中等外径产品是较常见的主流配置,大外径产品则更适用于大排量、高举升需求和高价值井场景。另一个常用维度是按功率等级划分,可分为**<50 kW、50–200 kW、>200 kW**。其中,50–200 kW 产品覆盖范围较广,是目前较主流的配置区间;>200 kW 产品则更多面向海上油田、深井及高负荷应用。
从应用结构看,永磁潜油电泵主要面向海上油田和陆地油田。海上油田由于停产损失高、检修难度大、能耗敏感度高,对高效率、高可靠性和长寿命设备需求更强,是当前永磁潜油电泵的重要增长市场。陆地油田则更多由节能改造、边际井提效、低产井延寿和稠油井适配等需求拉动。与此同时,按电机极数划分的4极、8极、10极及其他结构,也反映出行业正在围绕不同转速、不同扭矩及不同井况需求形成更细分的产品组合。
区域格局与市场机会
从区域格局看,全球永磁潜油电泵的主要需求市场集中在北美、中东、俄罗斯及独联体、中国和部分拉美产油区。其中,北美市场在非常规油气、边际井提效和油田节能改造方面具备持续需求,中东市场则受益于大型油田开发、海上及高价值油田设备升级,具备较强采购能力和较高技术门槛。俄罗斯及独联体地区在电潜泵应用基础较好,对高效率举升设备具备长期需求;中国市场则随着海上油田开发、复杂井况增多和国产化替代推进,正在成为重要的增长区域。
从供给布局看,国际油服企业在全球服务能力、工程经验和高端项目准入方面仍占优势,而中国企业则在本地化交付、成本控制、响应速度和国产替代方面具备明显竞争力。未来几年,海上油田、高温井、水平井和节能改造项目将成为区域机会的核心来源,能够兼顾高效率、可靠性和服务能力的企业,有望在区域市场扩张中率先受益。
产业链分析
永磁潜油电泵产业链上游主要包括永磁材料、硅钢、铜材、绝缘材料、轴承、密封件、电缆、保护器、泵级部件、变频器及监测控制系统等关键材料与零部件;中游为永磁潜油电机、电潜泵泵体及整机系统的设计、制造、总装、测试和井况匹配服务;下游则主要面向海上油田、陆地油田、稠油井、高含水井、深井和水平井等人工举升应用场景。行业关键壁垒集中在高温高压环境下的电机可靠性、低速大扭矩输出、泵电匹配设计、复杂介质适应能力、长期运行寿命、现场安装调试与售后服务能力。未来供应链变化将体现在永磁电机和控制系统的协同优化、井下监测与智能运维能力增强,以及本土化替代带来的成本下降和交付效率提升。
政策、壁垒、挑战、趋势、驱动因素及未来前景展望
从行业环境看,永磁潜油电泵的发展符合油田设备节能降耗、绿色开采和智能化运维升级方向。油气企业对单位采油能耗、设备全生命周期成本和可靠性管理要求持续提高,为高效举升设备提供了明确应用场景。与此同时,行业也面临较高技术和工程壁垒,包括永磁材料耐温性能、绝缘系统稳定性、复杂井况适配周期、客户现场验证门槛以及海上油田长期运行可靠性要求。初始采购成本相对较高、现场运维经验积累不足、永磁材料价格波动等因素,也将在一定程度上影响其渗透速度。
未来几年,永磁潜油电泵市场仍将保持高于传统电潜泵细分市场的增长速度。增长动力主要来自三方面:一是油田企业对节能、高效和低故障率人工举升系统的需求增强;二是永磁潜油电机、耐高温磁钢、变频控制和智能监测技术持续成熟;三是国内外油服与装备企业加快产品化、标准化和工程化推广。随着海上油田、高价值陆地油田和复杂井况应用逐步放量,永磁潜油电泵有望从高端升级型产品进一步发展为人工举升设备中的重要增长赛道。

 京公网安备 11010802022788号






