


 发帖

 雷达卡



定义及市场情况
碳化硅AI服务器电源是面向AI服务器、GPU服务器和高算力数据中心设备的高效率电源产品,核心是在PFC、LLC谐振变换及整流等关键功率环节采用SiC MOSFET、碳化硅二极管等宽禁带功率器件,并结合高频磁性元件、数字控制和高可靠性散热结构,实现高转换效率、高功率密度、低损耗和稳定供电。该产品主要服务于AI训练、推理计算、云数据中心和高性能计算场景,是服务器整机持续稳定运行的重要基础部件。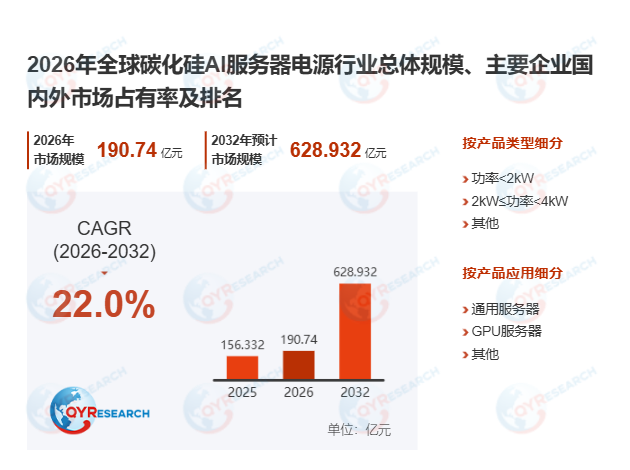
当前市场正处于快速放量阶段。大模型训练、生成式AI应用、GPU集群扩建和数据中心能耗约束共同推动服务器电源向更高效率、更高功率和更高密度升级。相比传统硅基方案,碳化硅AI服务器电源在高频开关、降低导通损耗、缩小磁性元件体积和改善热管理方面具备优势,因此更适合高功率AI服务器对空间、散热和能效的综合要求。头部电源厂商正在围绕80 PLUS Titanium、更高输出功率、48V架构适配和模块化冗余设计加快产品迭代。
据 QYResearch 调研团队最新报告“2026年全球碳化硅AI服务器电源市场研究报告”显示,预计 2032 年全球碳化硅AI服务器电源市场规模将达到92.49亿美元,未来几年年复合增长率 CAGR 为22.0%。
产业链分析
上游关键投入包括SiC MOSFET、碳化硅二极管、功率因数校正电感和谐振变压器,代表性供应商包括Infineon Technologies、Wolfspeed等。功率器件决定开关损耗、耐压能力和高频效率,磁性元件影响功率密度、温升控制和长期可靠性,是产品成本和性能差异的核心来源。
中游重点在高效率电源拓扑设计、功率因数校正、谐振变换、热结构优化、电磁兼容控制、数字监测、可靠性测试和自动化装配。企业需要在高功率输出、低损耗、高频化、小型化和长时间满载运行之间取得平衡,工艺一致性和测试覆盖深度直接影响良率、稳定性和单位成本。
下游主要面向通用服务器和GPU服务器。通用服务器更重视稳定供电、能效水平和维护便利性,GPU服务器则对功率密度、负载瞬态响应、热控制和高算力持续运行能力提出更高要求。碳化硅AI服务器电源能够降低整机能耗、释放机柜空间并提升数据中心长期运行效率。
行业发展机遇和风险分析
主要驱动因素:
核心增长驱动来自AI算力基础设施快速扩张。大模型训练、推理服务和GPU集群建设显著提升单机柜功率需求,推动服务器电源从传统高效率方案向更高功率密度、更高转换效率和更强热管理能力升级。下游订单向高端AI服务器集中,直接带动碳化硅器件和高端电源模块渗透率提升。
主要阻碍因素:
主要阻碍因素在于成本和验证周期较高。SiC MOSFET、碳化硅二极管及高性能磁性元件价格仍高于传统硅基方案,同时AI服务器客户对可靠性、失效率、电磁兼容和长周期运行验证要求严格,导致新品导入周期较长。若成本下降不及预期,将影响中端服务器市场的扩张节奏。
行业发展趋势:
未来趋势是高功率化、模块化和数字化。随着AI服务器功耗持续上升,电源将向更高瓦数、更高效率等级、更高功率密度和48V系统适配演进,并与整机热管理、液冷平台和远程监控系统深度结合。企业竞争重点将转向SiC应用能力、平台化产品开发和全球数据中心客户认证能力。

 京公网安备 11010802022788号






