


 发帖


 雷达卡



汽车压力传感器是用于检测汽车系统中气体、液体或油液介质压力变化,并将压力信号转换为电子控制单元可识别电信号的车规级传感器。产品通常由压力敏感元件、信号调理电路、封装壳体、接口连接件及防护结构组成,核心功能是为发动机控制、动力总成管理、制动控制、燃油供给、排放控制、热管理、底盘悬架调节、新能源汽车电池安全监测及整车故障诊断提供基础数据。2025年,全球汽车压力传感器市场销售额为5,551.0百万美元(折合396.50亿元),销量为7.20亿个,平均售价为7.71美元/个。
图. 汽车压力传感器产业链图
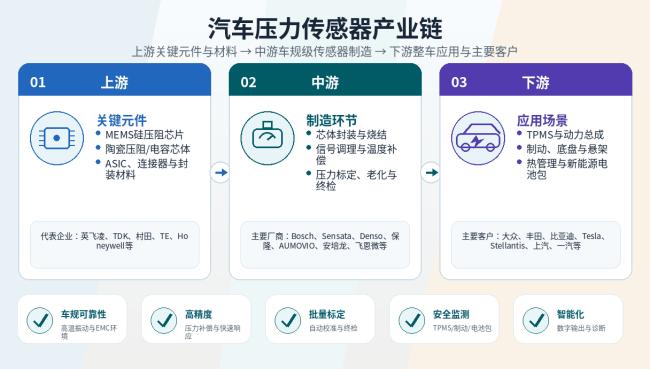
资料来源:第三方资料、专家访谈及中智信投研究网整理研究,2026年
市场概述
汽车压力传感器是汽车电子控制系统中最基础、最关键的感知元件之一,其价值不只体现在压力测量本身,更体现在车规级可靠性、温度补偿、信号稳定性、快速响应、长期漂移控制和与整车ECU的适配能力。随着车辆电子化、智能化和新能源汽车渗透率提升,压力信号已从传统发动机、燃油、机油和进气系统,扩展至制动、底盘、热管理、空调冷媒、电池包安全及故障诊断等更多场景。
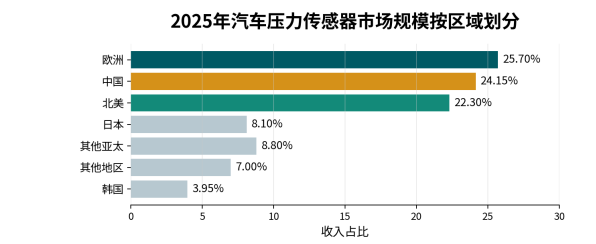
从区域结构看,欧洲、中国和北美构成全球汽车压力传感器的主要需求区域。2025年欧洲收入份额为25.70%,中国为24.15%,北美为22.30%。中国市场受益于全球最大的汽车产销规模、新能源汽车快速增长以及本土零部件配套体系完善,市场地位持续提升;欧洲和北美则在高端动力总成、底盘安全、商用车及全球一级供应链认证方面保持较强优势。
从产品结构看,胎压监测传感器模块仍是收入占比最高的类别,2025年收入份额为34.50%,主要受强制安全法规、存量替换和全球乘用车配置普及支撑。发动机及动力总成压力传感器仍是传统核心品类,但受电动化影响,长期增速趋于平稳;制动、底盘、悬架、热管理、冷媒压力和新能源电池包相关压力传感器的需求增长更快,成为产品结构升级的主要方向。
从制造端看,汽车压力传感器生产具有“敏感芯体制造+车规封装+标定测试”的典型特征,核心流程包括MEMS或陶瓷压力芯体制备、ASIC与信号调理电路匹配、焊接和封装、介质兼容性处理、温度补偿、压力标定、老化筛选、气密性检测、EMC测试和终检追溯。成熟自动化产线单线年产能通常为500万至2,000万个;面向TPMS模块和标准化MEMS压力传感器的大批量产线可达到2,000万至5,000万个;面向高压、制动、冷媒及定制化传感器的产线通常为100万至800万个。
行业成本主要由压力敏感芯体、ASIC及信号调理电路、陶瓷/金属/塑料壳体、连接器、密封件、封装材料、标定测试、自动化设备折旧、人工和质量体系费用构成。TPMS和标准化压力传感器对规模化制造、良率和客户平台覆盖要求较高,高压、制动和新能源热管理传感器则更依赖材料兼容性、可靠性验证和客户定制能力。主流汽车压力传感器厂商毛利率通常处于25%至40%区间,具备芯体设计、ASIC算法、自动化标定和全球客户认证能力的厂商具备更强盈利能力。
从销售模式看,汽车压力传感器以整车厂前装配套和一级零部件供应商项目制供货为主,产品开发通常经历平台定点、设计验证、工艺验证、PPAP、批量供货和售后质量跟踪等环节。TPMS相关产品同时存在较大的售后替换市场,经销商、维修渠道和电商渠道对存量车替换需求具有补充作用。对客户而言,长期可靠性、失效率、交付稳定性、全球供货能力和质量响应速度往往比单价更重要。
从发展趋势看,汽车压力传感器行业将围绕电动化、智能底盘、热管理集成、线控制动、电池安全监测、数字输出和功能安全持续升级。传统燃油车相关压力传感器需求增长趋缓,但新能源车对冷媒、热泵、电池包、制动和底盘系统的压力监测需求增加,将推动产品向更高精度、更高耐压、更强介质兼容性、更小型化和更智能诊断方向发展。全球头部厂商仍凭借车规认证、客户平台和规模化制造保持优势,中国厂商在TPMS、陶瓷压力芯体、MEMS封装及新能源汽车配套领域的份额有望继续提升。
图. 汽车压力传感器全球市场规模
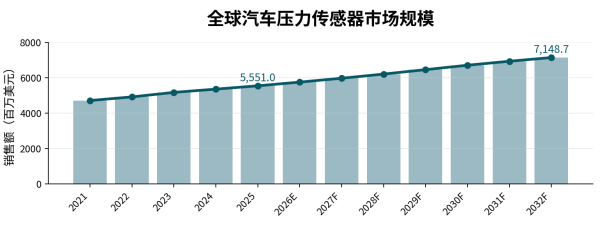
图. 2025年汽车压力传感器市场规模按区域划分
全球前10强生产商排名
以下排名以2025年汽车压力传感器收入为基础整理。表格列示企业名称、总部区域、梯队。
图. 2025年全球汽车压力传感器前10强生产商收入份额

资料来源:中智信投研究网整理研究,2026年
竞争格局与发展趋势
全球汽车压力传感器竞争格局呈现欧美日头部供应商领先、中国企业在TPMS和新能源汽车配套场景快速提升的结构。Bosch、Sensata Technologies和Denso依托车规级芯体、系统设计、全球整车客户和平台化供货能力保持领先;上海保隆汽车科技股份有限公司在TPMS及压力传感器领域形成较强规模优势;AUMOVIO、TE Connectivity、Pacific Industrial、Valeo、Honeywell和Schaeffler则在动力总成、底盘安全、热管理和区域客户配套方面具有较高市场影响力。
未来几年,行业增长将主要来自新能源汽车热管理系统复杂度提升、强制安全配置普及、智能底盘和线控制动渗透、电池包安全监测需求增加以及全球平台车型对稳定供应链的要求。竞争重点将从单一传感器价格转向芯体与ASIC协同设计、自动化标定效率、功能安全、数字诊断能力、车规认证、全球工厂布局和全生命周期质量管理。具备底层敏感元件、批量封装测试和整车客户同步开发能力的厂商将持续强化竞争优势。需批量上传资料发帖,请点击上方的批量上传发帖按钮
发布说明:针对发布的整理性或加工的表格数据类型资源(发布要求)
1、上传整理或者重新计算加工过的数据类型资源,请说明原始数据来源以及计算依据,便于用户核对以及使用。
2、如果没有任何计算依据或者原始数据来源说明,针对用户的购买需进行售后解答说明。
3、如果没有任何解答以及说明,购买用户进行投诉,发布者不能证明数据的真实性,平台将退款处理。

 京公网安备 11010802022788号






