


 发帖

 雷达卡



当前全球海洋工程领域正面临深海作业效率不足、传统人工潜水风险高企的核心痛点,AUV(自主式水下航行器)与ROV(遥控水下机器人)作为水下机器人赛道的核心装备,正成为破解海洋资源开发、海底基础设施巡检等场景难题的关键解决方案。据QYResearch最新调研数据,2025年全球AUV与ROV市场规模达5.83亿美元,预计2032年将攀升至16.56亿美元,2026-2032年期间年复合增长率达17.1%。受2025年美国关税框架潜在转向影响,全球海洋装备供应链已出现区域联动重构迹象,头部企业正加速推进本地化产能布局以对冲市场波动风险。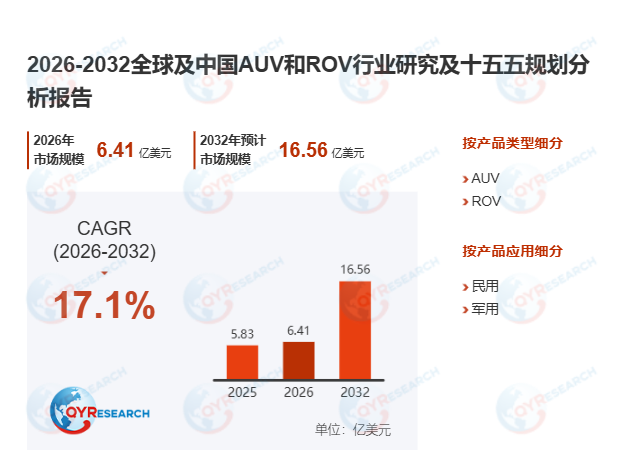
首先,核心产品的技术特性与应用边界已形成清晰分层。AUV作为无缆自主水下航行器,依托惯性导航系统、侧扫声呐、多普勒测速仪等机载传感器,可脱离母船实时操控独立完成长航程任务,广泛覆盖海洋科考、海底测绘、海洋碳汇监测等场景;ROV通过脐带缆与水面平台实时连通,可稳定传输电力与高清视频信号,搭载的多自由度机械臂可完成高精度水下干预作业,在海上油气运维、海底电缆检修等场景中表现突出。2025年全球AUV和ROV总产量达85563台,行业平均单价6810美元,整体毛利率稳定在38.79%,展现出较强的盈利韧性。
其次,多重技术突破持续拓宽行业增长边界。据工信部2026年2月发布的《深海装备创新发展行动计划》,近半年国产深海浮力材料实现技术突破,3000米水深下浮力损失低于2%,材料密度覆盖0.3-0.8g/cm³,可帮助AUV减重15%-20%,直接提升设备下潜速度12%。当前数字孪生技术已逐步应用于ROV的水下作业模拟环节,国内某海上风电运维企业引入搭载数字孪生系统的作业级ROV后,水下基础检测的作业周期缩短40%,运维成本降低28%。在技术迭代驱动下,AUV与ROV的应用场景已从传统油气、科考领域,快速延伸至海上风电巡检、海洋牧场监测、深海采矿等新兴赛道。
此外,全球区域市场呈现差异化增长格局。北美与欧洲依托数十年海洋工程技术积累,在高端AUV与重型作业级ROV领域占据技术领先优势,市场份额合计占比超50%;亚太地区成为全球增速最快的板块,受中国“十五五”海洋经济高质量发展战略驱动,2025年中国AUV市场规模同比增长32.7%,显著高于全球平均水平。当前行业仍面临核心零部件成本偏高、复杂海况下通信距离受限、专业运维人才缺口较大等挑战,超深海1000米以下的极端环境对设备耐压性能、长期运行可靠性仍提出严苛要求。
从长期发展趋势来看,AUV与ROV的技术融合进程正在加速,混合型ARV水下机器人逐步实现规模化落地,多机协同作业模式将成为下一阶段行业核心增长点。叠加“一带一路”沿线国家海洋基础设施建设需求释放,中国本土水下机器人企业正凭借高性价比优势加速出海,推动全球海洋装备市场的国产化替代进程持续深化。整体来看,未来7年行业将维持17%以上的高景气度,智能化、模块化、协同化的产品演进方向,将为海洋经济新质生产力培育提供核心支撑。

 京公网安备 11010802022788号






