


 发帖

 雷达卡



在全球高端显示、新能源光伏与智能座舱产业快速迭代的背景下,防反射玻璃作为兼具光学性能与场景适配性的核心功能材料,当前行业正面临高端镀膜技术壁垒高企、下游细分场景定制化需求爆发、全球关税框架转向带来供应链重构的核心痛点,产业各方亟需清晰的技术路线研判与中长期市场趋势指引。据QYResearch最新调研数据,2025年全球防反射玻璃市场规模约为167.5亿美元,对应全年总产量达3.72亿平方米,产品平均单价为45美元/平方米,预计2026-2032年期间年复合增长率(CAGR)达6.1%,2032年市场规模将攀升至252.1亿美元,该预测基于近五年产业运行数据、头部材料企业运营反馈及资深光学玻璃专家的综合研判,充分覆盖了磁控溅射镀膜技术迭代、光伏应用需求扩容等核心变量带来的市场波动。本次分析将围绕磁控溅射镀膜、光伏应用、光学性能升级、绿色涂层四大核心维度,拆解行业的技术格局、需求结构与未来发展方向。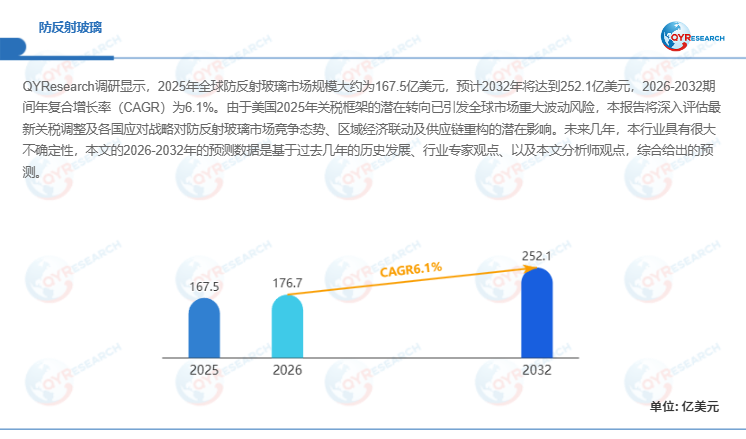
首先,全球防反射玻璃呈现技术分层与区域差异化的供给格局。防反射玻璃是以超白浮法或硼硅玻璃为基片,经特殊表面处理实现光线低反射的高端功能材料,当前行业技术路线主要分为两类:一类是酸蚀微粗化散射降反路线,另一类是纳米多层膜沉积路线,其中磁控溅射镀膜工艺可通过交替沉积SiO₂与TiO₂膜层,将产品反射率控制在1%以下,高端产线搭配AI膜厚闭环管控后,批次光学一致性偏差可控制在±2nm以内。从市场分布来看,欧美日头部厂商凭借技术积累占据高端市场主导地位,NSG、Corning等企业在高精密光学领域市场份额领先,国内厂商近年依托磁控溅射与溶胶-凝胶复合工艺快速切入中高端赛道,2026年6月国内某头部显示材料企业推出的0.5%超低反射防反射玻璃,已成功应用于国内头部文博展柜项目,透光率提升至97.8%。
其次,需求端形成四大核心场景协同拉动的增长结构。当前车载HUD智能座舱、光伏组件盖板、高端显示面板、文博展柜已成为防反射玻璃的四大核心下游赛道,产品形态从单一减反功能快速向“减反+防眩+防指纹+自清洁”的复合功能方向迭代,大尺寸建筑幕墙用防反射玻璃、折叠屏配套超薄柔性防反射玻璃的市场需求增速连续两年超过20%。据2026年7月中国光伏行业协会发布的《光伏封装材料发展白皮书》,2026年配套高透防反射玻璃的光伏组件光电转换效率可提升1.2个百分点,全年光伏领域防反射玻璃需求量同比增长31%,成为拉动行业增长的核心引擎。不同场景的定制化需求也推动产品细分体系持续完善,按反射率可分为0.5%-3.0%多个梯度,按镀膜层数可覆盖双层、四层等不同规格,充分适配各类差异化应用场景。
此外,产业发展深度契合“十五五”高质量发展与绿色转型导向。“十五五”期间我国以培育新质生产力、推进绿色低碳转型为核心方向,防反射玻璃产业一方面依托国内完善的光伏、显示产业链扩大内需市场,另一方面借助共建“一带一路”平台拓展沿线新兴市场。当前无氟水基涂层、生物基涂层技术快速落地,正在成为欧盟等海外市场的核心准入门槛,行业竞争格局从单一的产能比拼,向高端镀膜技术储备、全链条绿色合规能力、下游场景定制化服务的综合竞争转型,头部企业通过产业链整合进一步提升市场份额,光学性能指标、膜层附着力、耐候性成为新进入者难以突破的核心壁垒。
整体来看,未来7年全球防反射玻璃市场将在光伏应用持续扩容、磁控溅射镀膜技术迭代的双重驱动下保持稳健增长,供应链区域化重构与绿色涂层技术普及将成为产业发展的核心主线,最终推动全球防反射玻璃产业向更高光学性能、更低环境负荷的方向升级。

 京公网安备 11010802022788号






