


 发帖

 雷达卡



在全球高端制造与AI算力产业快速扩张的背景下,锡锭作为电子制造领域不可替代的基础金属材料,当前行业正面临锡矿资源稀缺性凸显、地缘政策扰动加剧、电子焊料结构性需求升级的核心痛点,叠加全球关税框架潜在转向带来的供应链重构压力,产业各方亟需清晰的供需研判与中长期趋势指引。据QYResearch最新调研数据,2025年全球锡锭市场规模约为125.6亿美元,预计2026-2032年期间年复合增长率(CAGR)达3.9%,2032年市场规模将攀升至237.0亿美元,该预测基于近五年产业运行数据、头部冶炼企业运营反馈及资深有色金属分析师的综合研判,充分覆盖了锡资源保障政策调整、电子焊料需求迭代等核心变量带来的市场波动。本次分析将围绕锡资源保障、电子焊料、再生锡回收、供应链重构四大核心维度,拆解行业的供给格局、需求结构与未来发展路径。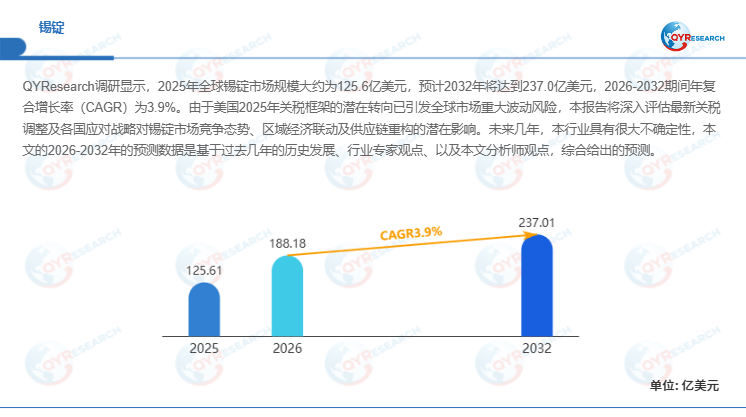
首先,全球锡锭供给格局呈现多中心分化的显著特征。锡锭是以锡精矿、粗锡、再生含锡物料为原料,经熔炼、精炼、除杂等多道工序产出的标准金属初级产品,是全球有色金属交易市场的核心交割品种。当前中国依托云南锡业、广西华锡等龙头企业,构建起全球规模最大、产业链最完善的精炼锡锭供给体系,2026年6月国内原生锡锭开工率维持在85%-92%的高位区间,是全球锡资源保障的核心支柱。印尼以PT Timah为核心形成区域供给集群,但其私营冶炼产能受矿权合规、出口审批及非法采矿整顿政策的持续约束,2026年国内自印尼进口锡锭同比锐减近60%。南美依托秘鲁、玻利维亚的原生锡矿资源形成区域冶炼中心,欧洲则以Aurubis等企业为核心,构建起以再生锡回收为核心的特色供给体系,全球锡锭供给的区域分化进一步加剧。
其次,需求端形成传统存量与新兴增量协同的二元结构。电子焊料始终是锡锭最大的终端消耗方向,电子制造、半导体封装、AI服务器、光伏焊带等细分领域的需求波动,直接决定锡锭市场的景气周期。据2026年7月中国电子材料行业协会发布的《电子锡焊料产业白皮书》,2026年国内AI服务器单台耗锡量较传统服务器提升3倍,高端无铅电子焊料的市场需求同比增长27%,成为拉动锡锭消费的核心新增动力。与此同时,锡化工、镀锡板、铅酸电池合金等传统应用场景提供稳定的存量需求,光伏焊带、5G通信、高可靠电子连接材料等新兴赛道持续拓展锡锭的需求边界,但这类增量尚不足以完全对冲传统消费电子下行阶段带来的周期压力,行业整体仍处于结构性紧平衡状态。
此外,产业发展深度契合“十五五”高质量发展战略导向。“十五五”期间我国以培育新质生产力、推进数字化与绿色低碳转型为核心方向,锡锭产业一方面依托国内完善的电子制造产业链扩大内需市场,另一方面借助共建“一带一路”平台深化国际产能合作,拓展沿线国家的锡资源保障与下游应用市场。当前行业竞争格局正从单一的产能比拼,转向原生锡与再生锡协同布局、电子焊料定制化服务、全链条供应链安全保障的综合能力竞争,头部企业通过并购整合延伸产业链布局,进一步提升全球市场份额。同时行业的进入壁垒持续抬升,资源获取能力、绿色冶炼资质、下游高端客户认证成为新进入者难以突破的核心门槛。
整体来看,未来7年全球锡锭市场将在锡资源刚性约束与电子焊料结构性增长的双重驱动下,维持高位震荡的运行态势,再生锡回收体系的完善将成为缓解原生矿供给压力的关键抓手,供应链区域化重构将成为产业发展的核心主线,最终推动全球锡锭产业向更安全、更绿色、更高附加值的方向演进。

 京公网安备 11010802022788号






