


 发帖

 雷达卡



在全球高等教育数字化转型持续深化的背景下,高校普遍面临学术诚信保障、跨区域考试组织成本高企、生成式AI普及后考试作弊手段迭代等核心痛点,而高等教育在线监考服务作为衔接远程教育质量与考试公平性的核心载体,正从疫情期间的应急工具升级为高校数字化考务体系的核心组成部分。据QYResearch最新调研数据,2025年全球高等教育在线监考服务市场规模约为4.68亿美元,预计2026-2032年期间年复合增长率(CAGR)达12.9%,该预测基于近五年行业历史运行数据、头部平台运营反馈及资深考务数字化专家的综合研判,充分覆盖了AI监考技术迭代、考务合规要求升级等变量带来的市场波动。本次分析将围绕AI监考、考务数字化、学术诚信治理、LMS系统集成四大核心维度,拆解行业的增长逻辑、盈利结构与未来趋势。
首先,行业核心定义与盈利结构已形成清晰分层。高等教育在线监考服务是面向普通高校、继续教育学院、在线学位项目等主体,在课程考试、入学测评、学分认证等场景中提供的远程考试监督服务,通常集成身份核验、AI异常行为识别、屏幕录制、浏览器锁定、真人实时监考等功能,可与LMS平台、教务系统深度打通,将传统线下监考能力转化为数字化、可审计的标准化服务,支撑混合教学与跨区域考试在更低考务成本下稳定运行。从盈利端看,行业毛利率与AI监考的自动化程度直接相关:纯SaaS化的自动监考产品边际交付成本极低,成熟平台毛利率可达60%-80%;真人实时监考占比较高的服务受人力排班、时区覆盖、服务质量管控等因素影响,毛利率多处于35%-55%区间;综合型平台在高校年度授权、按考试人次收费的混合模式下,整体毛利率稳定在45%-65%。据2026年2月教育部教育信息化技术标准委员会发布的《高等教育考务数字化发展报告》,国内头部平台的AI监考识别准确率已提升至98.7%,有效降低了人工复核的人力成本。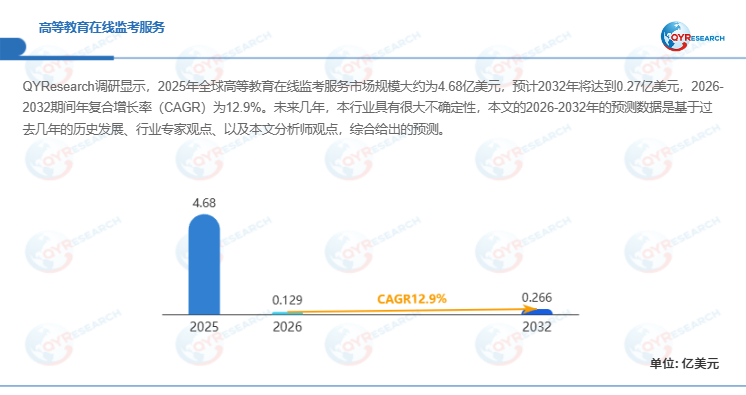
其次,产业链与市场驱动因素呈现双向扩容态势。产业链上游涵盖云计算基础设施、音视频低延迟传输技术、AI监考算法、身份核验系统、数据安全合规工具等核心环节;中游为在线监考平台方、考务运营服务商;下游覆盖高校、在线学位项目、远程教育机构及高风险职业认证考试组织方。行业长期价值已不再局限于单次监考收费,更多来自高校长期授权、考试场景扩展、考务数字化体系的深度集成。当前市场的核心驱动来自远程教育常态化、在线学位项目扩张、继续教育数字化转型,以及全球范围内高校学术诚信治理要求的持续提升。以美国某头部公立大学为例,其2025年将AI监考与LMS系统深度集成后,考务组织人力成本下降38%,考试违规行为的可追溯率提升至100%,完全满足美国教育主管部门对远程教育质量审计的最新要求。
此外,行业发展仍面临多重约束与需求迭代趋势。当前行业的核心挑战集中在数据隐私合规、AI监考算法误判、学生体验平衡等方面,高并发考试场景下的系统稳定性、过度监控引发的师生接受度下降,都是供应商需要突破的核心难点。从下游需求演变来看,高校已从“一刀切采购在线监考服务”转向按考试风险等级配置考务数字化资源:低风险课程仅采用轻量录屏与浏览器锁定,中高风险考试搭配AI行为识别与考后人工复核,医学、法学等高风险核心课程则采用真人实时监考的混合模式。未来高校采购将更侧重平台与Canvas、Moodle等主流LMS系统的集成能力,同时对数据留存周期、多语言服务、区域合规性的要求持续提升。
整体来看,“十五五”期间随着国内新质生产力培育与数字服务出口的推进,高等教育在线监考服务将迎来国内需求升级与“一带一路”沿线高校数字化市场拓展的双重机遇,行业竞争将从单一的监控功能比拼,转向以AI监考精度、考务数字化全流程服务、学术诚信治理体系为核心的综合能力竞争,最终实现考试公平性、考生体验与考务成本的动态平衡。

 京公网安备 11010802022788号






