


 发帖


 雷达卡



中国工业合成氨催化剂发展现状分析与投资规划建议报告2026年版
工业合成氨催化剂是哈伯-博施(Haber-Bosch)法中的核心技术,主要分为传统铁系催化剂与现代高效的钌系催化剂。它们通过降低氮氮三键活化能,大幅提升了合成反应速率,从而支撑起全球的化肥与化工生产。
行业特征
1. 产品与工艺和反应器系统高度绑定
工业合成氨催化剂并不是单一标准化化工材料,而是与合成氨工艺路线、反应器结构深度绑定的工艺型催化材料。客户更看重成熟工业业绩、长期稳定性和供应商技术服务能力。
2. 技术竞争集中在高活性、长寿命、低压降和抗毒能力
工业合成氨催化剂的核心评价指标包括低温活性、单程转化率、机械强度、热稳定性、抗水抗氧抗硫能力、还原速度、床层压降和长期运行寿命。传统铁系催化剂仍是主流,优势在于工艺成熟、成本较低、可靠性高和装置适配范围广。
3. 需求以存量替换和装置升级为主
工业合成氨催化剂需求主要来自存量合成氨装置周期性更换、新建氨厂配套、合成塔改造和节能降耗升级。传统需求与氮肥、尿素、硝酸铵、复合肥和基础化工品景气度密切相关,整体具有较强刚性。
行业规模
行业市场规模历史变化的原因:
过去几年全球工业合成氨催化剂市场保持稳定增长,主要受化肥刚性需求、全球合成氨装置存量庞大以及催化剂周期性更换带动。合成氨是氮肥产业链的核心基础原料,尿素、硝酸铵、复合肥和工业氨需求长期支撑装置开工,形成持续的催化剂消耗。
行业市场规模未来变化的原因:
未来全球工业合成氨催化剂市场仍将维持稳步增长,核心驱动来自农业化肥需求韧性、传统氨厂节能降耗、绿氢合成氨项目建设以及氨作为低碳能源载体的应用扩展。
根据中智信投研究网最新调研报告显示,预计2032年全球工业合成氨催化剂市场规模将达到246百万美元,未来几年年复合增长率CAGR为4.0%(2026-2032)。
产业链分析
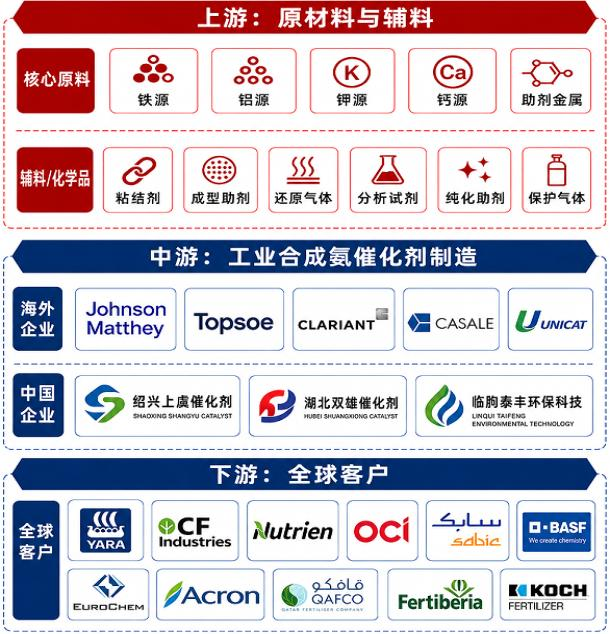
上游:上游主要包括磁铁矿、氧化铁、铁粉、氧化铝、氧化钙、氧化钾、氧化镁、稀土助剂、钌等贵金属材料。铁系催化剂成本主要受铁氧化物、助剂、能源和成型焙烧成本影响,钌系催化剂则受贵金属价格和载体材料影响更明显。
中游:中游为工业合成氨催化剂研发、生产和技术服务企业,核心环节包括配方设计、原料预处理、混合、破碎筛分、成型、焙烧等。
下游:下游主要为合成氨生产企业,包括煤制氨、天然气制氨、焦炉气制氨、绿氢合成氨和综合化肥企业。合成氨进一步用于尿素、硝酸铵、硫酸铵、复合肥等产品,终端覆盖农业、化工、纺织等领域。
竞争格局
Topsoe、Johnson Matthey、Clariant 等国际企业依托长期工业运行经验、成熟产品系列和合成氨工艺技术积累,在大型合成氨装置、高端合成塔改造和节能降耗项目中具有较强影响力。其竞争优势不仅来自催化剂本体,还来自其长期技术支持。中国企业具备较强本土化服务能力,依托成本、交付和现场响应优势逐步提升份额,主要生产企业包括临朐泰丰环保科技、山东大祥精细化工、湖北双雄催化剂、绍兴上虞催化剂等。如需批量上传资料发帖,请点击上方的批量上传发帖按钮
发布说明:针对发布的整理性或加工的表格数据类型资源(发布要求)
1、上传整理或者重新计算加工过的数据类型资源,请说明原始数据来源以及计算依据,便于用户核对以及使用。
2、如果没有任何计算依据或者原始数据来源说明,针对用户的购买需进行售后解答说明。
3、如果没有任何解答以及说明,购买用户进行投诉,发布者不能证明数据的真实性,平台将退款处理。

 京公网安备 11010802022788号






