


 发帖

 雷达卡



当前全球AI算力基础设施正处于800G/1.6T网络大规模部署与供应链区域化重构的叠加周期,GPU集群与高密度数据中心对短距高速互连的低时延、低功耗需求持续攀升,DAC(直连铜缆)和AEC(有源电缆)作为兼顾高性价比与高可靠性的核心铜缆互连方案,已从过去数据中心的配套布线部件,升级为支撑“十五五”新质生产力培育的关键算力基础设施细分赛道。QYResearch最新调研数据显示,2025年全球DAC和AEC市场规模约为20.07亿美元,预计2032年将达到52.43亿美元,2026-2032年期间年复合增长率(CAGR)高达14.5%。受2025年美国关税框架潜在转向影响,全球高速互连供应链已出现明显的区域分工调整,进而引发市场竞争态势、区域经济联动和供应链布局的重大波动风险,本次深度分析将基于2021-2025年历史运行数据,结合行业专家与分析师综合研判,形成2026-2032年的趋势预测,为产业参与者提供决策参考。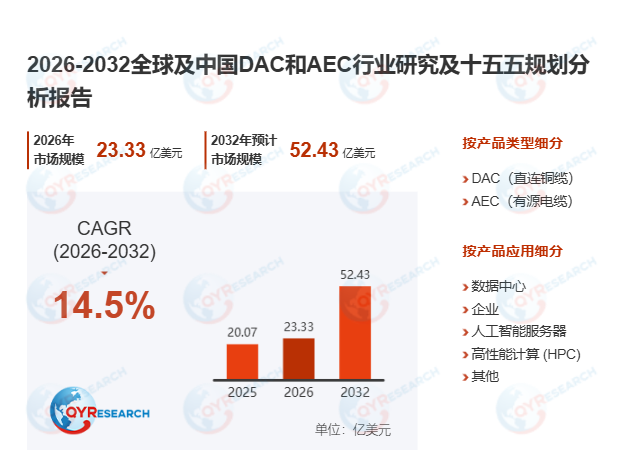
首先,DAC和AEC的技术边界与场景适配体系已形成清晰的行业标准。DAC作为无源直连铜缆,不含任何有源电子元件,具备零功耗、极低时延、超高可靠性的核心优势,适配机柜内1-3米的超短距互连场景;AEC则在连接器端集成Redriver/Retimer信号调理芯片,通过主动均衡技术补偿高频信号损耗,将铜缆有效传输距离拓展至2-7米,完美适配800G及以上速率下的高密度CLOS网络架构。某头部云厂商在AI训练集群中大规模替换AEC方案后,机柜内互连链路整体功耗降低42%,布线部署效率提升35%,单GPU集群的TCO较全光方案下降18%。据中国光通信协会2025年5月发布的《高速铜缆互连产业白皮书》,2025年全球DAC和AEC总销量达1.63亿件,行业平均市场均价约为102.4美元/件,AI算力需求已成为拉动行业增长的第一核心动力。
其次,全产业链已形成差异化的价值分层与生产模式。产业链上游覆盖低损耗铜导体、高速连接器、Retimer信号调理芯片等核心元器件,中游呈现两类差异化制造逻辑:DAC更偏向高精度线束与连接器装配,核心壁垒集中在阻抗一致性、EMI屏蔽控制与端接工艺;AEC则在此基础上叠加高速模拟芯片固件开发、热设计与系统级兼容性验证,技术门槛显著更高。对应毛利率分层清晰:成熟低速DAC产品毛利率约15%-25%,400G/800G高端DAC可达20%-30%,集成自研信号调理芯片的高端AEC产品毛利率普遍维持在25%-40%区间。当前全球头部厂商中,安费诺、泰科等国际企业凭借数十年的高速连接器技术积累占据高端市场,立讯精密、兆龙互连等国内厂商正快速突破800G AEC核心技术,本土配套率持续提升。
此外,AI算力升级与绿色低碳政策双轮驱动下,行业正迎来铜光协同的黄金增长周期。“十五五”期间,国内以新质生产力培育为核心导向,持续推进数据中心PUE指标优化,DAC和AEC凭借远低于光模块的功耗优势,成为云厂商降本增效的首选方案。当前行业核心技术挑战集中在224G SerDes速率下的信号完整性控制,铜缆的插入损耗、串扰控制难度已逼近物理极限,同时CPO等新型光互连技术也在长距场景形成替代压力。未来市场将呈现“DAC稳定放量、AEC加速渗透”的格局,AI服务器、液冷机柜、800G交换机等场景将成为AEC的核心增长极,具备从高速材料、连接器到信号芯片全链条研发能力的平台型厂商,将在全球供应链重构中占据更高的市场份额。

 京公网安备 11010802022788号






