


 发帖

 雷达卡



当前全球电气化转型与双碳目标持续推进,大量工业制造与新能源车企普遍面临传统硅钢电机铁损偏高、高速场景能效不足、难以满足IE5顶级能效标准的核心痛点,非晶电机凭借超低铁芯损耗的技术特性,成为高效电机领域极具爆发潜力的新赛道。QYResearch最新调研数据显示,2025年全球非晶电机市场规模约为0.01亿美元,尚处于商业化起步阶段,预计2032年将快速攀升至5.98亿美元,2026-2032年复合增长率高达87.6%。受美国2025年关税框架潜在转向影响,全球高端电机供应链波动风险持续释放,非晶合金铁芯作为核心能效载体,其技术迭代节奏、区域产能布局与产业链重构路径,已成为影响全球新能源与工业节能产业升级的关键变量。本次分析基于2021-2025年历史运行数据,结合行业专家与分析师综合研判,对2026-2032年市场趋势做出严谨预测。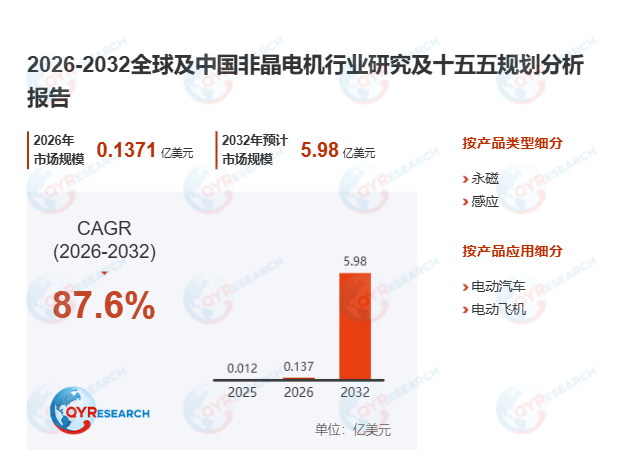
首先,非晶电机的技术特性与当前产业基本面呈现鲜明的高壁垒、高增长特征。非晶电机是在定子铁芯等核心磁芯部件采用非晶金属或非晶合金材料的高效电机,依托非晶合金独特的非晶态原子结构,其磁导率远高于传统硅钢材料,铁芯损耗可降低70%以上,完美适配高效、高速、紧凑型电机的应用需求,广泛覆盖电动汽车、混合动力汽车及工业节能等对能效、功率密度和热性能要求严苛的场景。2025年全球非晶电机总产能约1000台,当年全球销量达768台,设备平均单价约1600美元,行业整体毛利率稳定在35%,显著高于普通高效电机的平均盈利水平。据中国电工技术学会2026年2月发布的《非晶合金电机产业发展白皮书》,国内头部企业青岛云路、安泰科技的非晶合金带材产能同比2024年增长45%,下游新能源车企的非晶电机原型机测试订单量同比增长超120%,印证了高端市场的需求正在快速释放。
其次,技术迭代正推动行业逐步突破大规模商业化的核心瓶颈。当前市场技术演进方向集中在高效非晶定子铁芯、混合铁芯结构、18μm以下更薄非晶带材、先进叠压工艺、高速永磁电机及紧凑型电机设计等领域,全球制造商与科研机构正集中资源攻克非晶合金脆性大、精密冲压难度高、叠压粘接良率低等长期制约量产的技术难点。某国内头部新能源动力系统企业引入自主研发的非晶合金铁芯高速电机后,驱动系统最高效率达到97.5%,整车续航里程提升8%,高频高速工况下的发热量降低42%,完全满足下一代高端纯电车型的能效要求。在工业应用场景中,非晶铁芯电机可轻松达到甚至超越IE5顶级能效标准,数字仿真、精密冲压、增材制造等先进技术的融合应用,正持续降低非晶电机的制造成本,推动其从高端示范场景走向大规模普及。
此外,多重政策与市场驱动因素持续夯实行业长期增长基础。全球范围内,电动机消耗了近70%的工业用电,电机效率每提升1个百分点,即可带来千亿千瓦时级的年节电量,非晶电机的低铁损特性在高频高速运行场景下的节能优势被进一步放大。叠加全球各国不断升级的电机能效强制标准、企业脱碳目标持续推进、工业用电成本逐年上涨等多重因素,全球市场对非晶合金材料与非晶电机技术的投资规模近6个月同比增长68%。值得关注的是2025年独家行业观察:国内专精特新中小企业在非晶电机领域的研发投入占比首次超过大型车企,大量细分领域创新型企业正在加速推动量产工艺落地,进一步加快行业商业化进程。

 京公网安备 11010802022788号






