


 发帖

 雷达卡



样本选择:全部A股1991-2024年数据 剔除当年交易周数不满30的样本
包含两个版本:一份未剔除、一份剔除金融和ST、*ST或PT
注:提供了剔除所需数据和剔除代码,若无需做该项剔除处理,自行删除相关代码重新运行即可
压缩包都附有初始数据,计算代码,参考文献和最终数据
参考文献:
[1]陈邑早,陈艳,黄诗华,等.高管薪酬契约参照效应对公司股价同步性的影响[J].管理学报,2023,20(02):287-296.[2]许晨曦,杜勇,鹿瑶.年报语调对资本市场定价效率的影响研究[J].中国软科学,2021(09):182-192.(方法二)
[3]汤晓建,杜东英,张俊生,林斌.税收征管规范化影响了股价同步性吗?——基于税务行政处罚裁量基准的准自然实验[J].证券市场导报,2022(05):47-56.
[4]张恒瑞,洪剑峭.空间区位竞争与资本市场定价效率[J].会计研究,2022(04):22-40.
[5]伊志宏,杨圣之,陈钦源.分析师能降低股价同步性吗——基于研究报告文本分析的实证研究[J].中国工业经济,2019(01):156-173.
计算说明:
包含以下三种方法计算
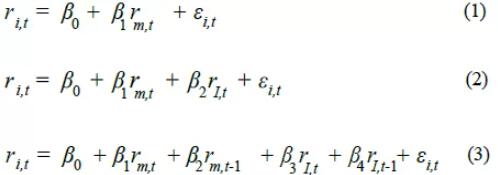
ri,t是公司i在第t周考虑现金红利再投资的周个股回报率
rm,t是公司i在第t周的考虑现金红利再投资的流通市值加权综合周市场回报率
rm,t-1是公司i在第t-1周的考虑现金红利再投资的流通市值加权综合周市场回报率
rI,t为公司i在第t周所在行业剔除其股票i后其他股票考虑现金红利再投资的流通市值加权综合周市场回报率
rI,t-1为公司i在第t-1周所在行业剔除其股票i后其他股票考虑现金红利再投资的流通市值加权综合周市场回报率
对模型(1)/(2)/(3)进行分年度回归计算得到拟合优度R2。然后,对R2进行对数化处理,如模型(4),得到SYNCH为公司i的年度股价同步性,SYNCH越大表明股价同步性越高。
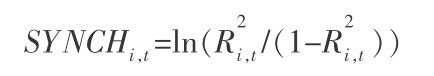
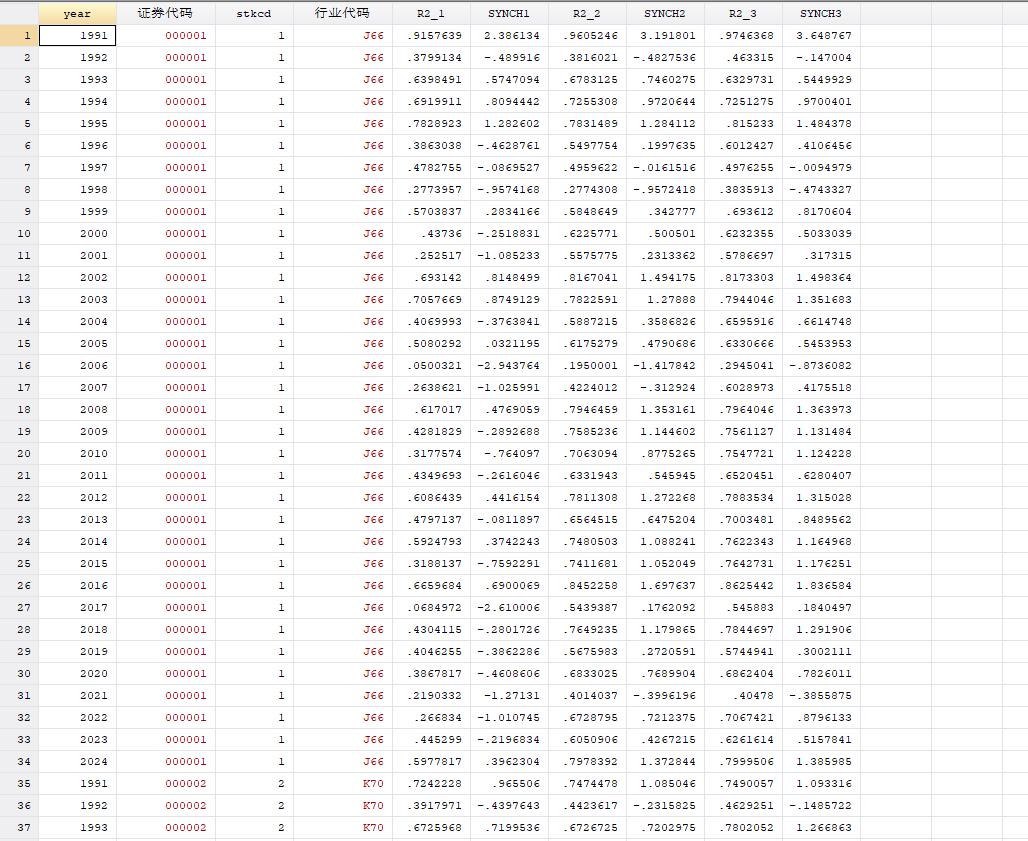
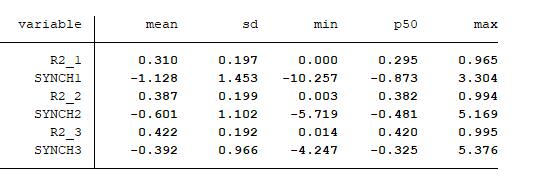
R2_1、R2_2、R2_3分别对应模型(1)、模型(2)、模型(3)计算得到的拟合优度R2
SYNCH1、SYNCH2、SYNCH3分别对应模型(1)、模型(2)、模型(3)计算得到的拟合优度R2进行如模型(4)
数据截图
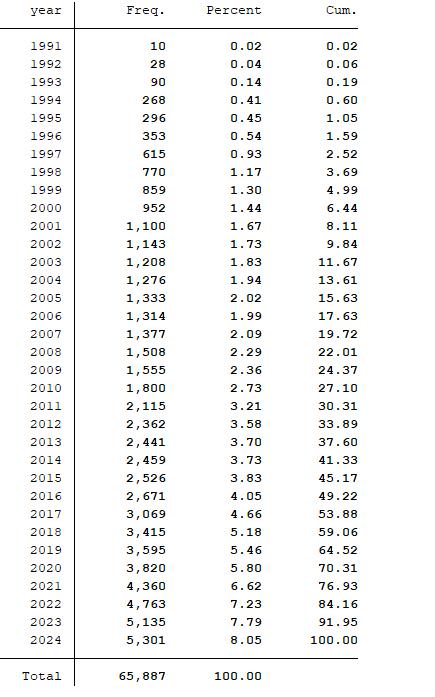
分年份数据量统计
描述性统计


 京公网安备 11010802022788号






