


 发帖

 雷达卡



当前全球先进制造产业进入微纳精度升级阶段,半导体、精密加工领域企业普遍面临纳米级表面形貌检测效率低、接触式测量易损伤样品的转型痛点,三维光学表面轮廓仪作为非接触式精密计量核心设备,正成为破解高端制造质量管控瓶颈的关键支撑。据QYResearch 2025年最新调研数据,全球三维光学表面轮廓仪市场规模约为4.46亿美元,预计2032年将攀升至7.14亿美元,2026-2032年期间年复合增长率(CAGR)达7.2%。受美国2025年关税框架潜在转向影响,全球高端精密仪器供应链已出现明显的区域分工重构风险,本报告系统评估最新关税调整、各国产业应对战略对三维光学表面轮廓仪市场竞争态势、区域经济联动及供应链安全的深层影响。由于三维光学表面轮廓仪行业受半导体扩产节奏、精密制造升级周期影响较大,2026-2032年的预测数据综合了过去数年行业历史发展轨迹、资深精密计量专家研判及报告分析师的实地调研结论,最大程度降低行业不确定性带来的预测偏差。2025年全球三维光学表面轮廓仪产量约为4736台,全球平均市场价格约为每台9.4万美元。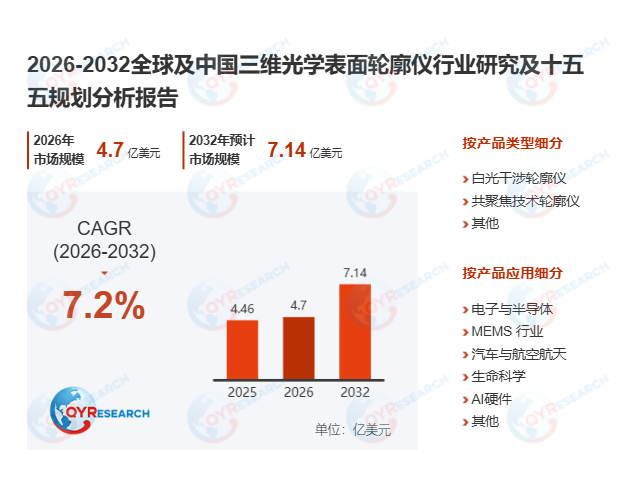
首先,明确三维光学表面轮廓仪的技术定义与产业链构成。三维光学表面轮廓仪是一类通过非接触式光学测量技术获取样品表面三维形貌、粗糙度、台阶高度、平整度、翘曲、微结构尺寸和表面缺陷信息的精密计量设备,核心技术路径覆盖白光干涉、相干扫描干涉、激光共聚焦、色散共焦、焦点变化、结构光、光学相干层析和多传感器复合测量等。与传统接触式轮廓仪相比,三维光学表面轮廓仪不会划伤被测样品,测量速度提升5倍以上,可覆盖微米到纳米级的高度测量范围,完美适配高精度、柔性化和自动化检测场景。其产业链上游核心环节涵盖光学镜头、干涉物镜、共聚焦物镜、白光光源、激光光源、高分辨率工业相机、光谱仪、纳米级精密位移平台、隔振系统、运动控制器、三维重建算法软件和精密机加工结构件,其中核心光学部件、高精度运动平台、信号采集系统和三维重建算法直接决定设备的分辨率、测量速度、稳定性和适用表面范围。据中国半导体行业协会2026年4月发布的先进封装计量报告,国内某头部先进封装企业引入国产三维光学表面轮廓仪后,晶圆微凸点检测效率提升60%,单台设备年检测覆盖晶圆数量突破12万片。
其次,拆解三维光学表面轮廓仪市场的核心增长驱动逻辑。全球三维光学表面轮廓仪市场的核心增长动力来自各行各业对高精度、非接触式和快速表面表征技术的需求持续攀升,用于支撑先进制造、质量控制和研发全流程优化,应用场景覆盖半导体先进封装、晶圆检测、精密加工、光学元件、汽车零部件、医疗器械、材料研发、显示面板、MEMS和消费电子等领域,严苛的公差管控、器件小型化和高可靠性标准,对能够捕捉复杂几何形状、微结构、粗糙度和薄膜厚度的非接触计量解决方案形成刚性需求。工业4.0和智能制造趋势进一步放大这一需求,在线检测、自动化和实时数据分析的普及要求三维光学表面轮廓仪深度嵌入生产环节,帮助制造企业提升生产效率、降低不良率。技术迭代层面,白光干涉法、共焦显微镜和相干扫描干涉法的持续突破,不断拓展设备的测量能力,实现更高的分辨率、更大的视场成像和更快的扫描速度,为科研实验室和工业用户开辟全新应用场景。区域格局上,北美和欧洲依托成熟的高科技产业体系与严苛的合规要求保持强劲需求,亚太地区成为全球增长最快的市场,半导体、消费电子和精密工程产业的蓬勃发展,叠加制造业基础设施的大规模投资,持续释放三维光学表面轮廓仪的采购需求。尽管行业面临设备资本成本较高、技术学习曲线陡峭,以及来自原子力显微镜和触针轮廓仪等替代计量方法的竞争等挑战,但非接触式、高速和纳米级精度轮廓测量的独特优势,持续巩固三维光学表面轮廓仪的市场长期发展轨迹。
此外,梳理报告的研究框架与核心覆盖维度。本报告完整覆盖“十四五”期间全球及中国三维光学表面轮廓仪市场的供需全貌,并紧扣“十五五”规划中以科技创新培育新质生产力、推进数字化与绿色低碳转型的战略方向开展行业前景研判,在扩大内需、共建“一带一路”的政策框架下,重点挖掘全球主要区域及沿线国家的精密计量设备合作机遇。报告以2021-2025年为历史数据周期,2026-2032年为预测周期,深度拆解全球及中国三维光学表面轮廓仪的产能、销量、收入及增长潜力,系统分析全球竞争格局,覆盖Zygo、KLA-Tencor、中图仪器等30家核心厂商的产能、市场份额、产地分布,同时覆盖产品类型、自动化程度、下游应用的全维度数据,完整呈现行业有利因素、不利因素与进入壁垒,正文共12个章节形成完整研究闭环,为行业参与者提供覆盖全产业链的决策参考。

 京公网安备 11010802022788号






