


 发帖

 雷达卡



当前全球呼吸慢病管理市场进入规范化发展阶段,药企普遍面临成熟仿制药同质化竞争严重、终端利润空间收窄的转型痛点,而羧甲司坦作为经典呼吸系统黏液调节剂,正成为破解祛痰药细分赛道差异化增长的核心抓手。据QYResearch 2025年最新调研数据,全球羧甲司坦市场规模约为0.64亿美元,预计2032年将攀升至0.88亿美元,2026-2032年期间年复合增长率(CAGR)达4.7%。受美国2025年关税框架潜在转向影响,全球化学制药供应链已出现明显的区域分工重构风险,本报告将系统评估最新关税调整、各国产业应对战略对羧甲司坦市场竞争态势、区域经济联动及供应链安全的深层影响。由于羧甲司坦行业受呼吸道疾病流行周期、医保目录调整影响较大,2026-2032年的预测数据综合了过去数年行业历史发展轨迹、资深呼吸用药专家研判及报告分析师的实地调研结论,最大程度降低行业不确定性带来的预测偏差。2025年全球羧甲司坦总产量达到2000吨,整体供需格局保持紧平衡状态。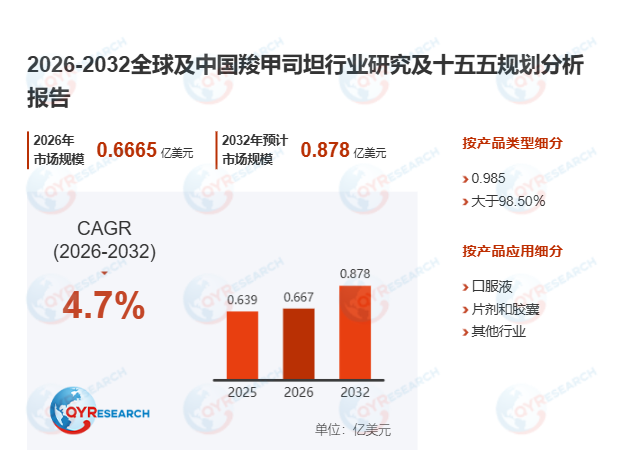
首先,明确羧甲司坦的技术定义与临床差异化特性。羧甲司坦是经典的呼吸系统黏液调节剂与祛痰药,核心用于伴有痰液黏稠、咳痰困难的急慢性呼吸道疾病辅助治疗。其作用机制区别于传统刺激性排痰药物,通过调节支气管腺体分泌、优化黏蛋白分子组成、降低痰液黏稠度与黏附性,使痰液更易被气道纤毛运动和生理性咳嗽反射排出。临床上,羧甲司坦广泛应用于慢性阻塞性肺疾病、慢性支气管炎、支气管扩张、感染后咳嗽及其他痰液分泌异常相关场景,上市剂型覆盖片剂、胶囊、颗粒剂、口服溶液和糖浆等多元形态。作为上市超过50年的成熟呼吸用药,羧甲司坦兼具临床用药基础广泛、患者认知度高、剂型开发灵活和基层医疗适配性强等核心优势,是呼吸道症状管理、慢病长期用药和家庭常备祛痰药市场中的核心品种。据米内网2026年1-5月零售终端监测数据,国内某头部药企推出的儿童型羧甲司坦口服溶液,凭借果味口感和精准剂量设计,在儿科祛痰药细分赛道的同比增速达到32%。
其次,拆解羧甲司坦市场的核心增长驱动与行业挑战。全球羧甲司坦市场的核心增长机会来自慢性呼吸疾病长期管理普及、人口老龄化程度加深、呼吸道感染季节性波动和基层医疗用药需求的持续释放。随着慢阻肺、慢性支气管炎、支气管扩张和感染后咳嗽患者对“痰液精细化管理”认知提升,祛痰药不再只是感冒咳嗽的短期对症用药,而是呼吸系统疾病综合管理中的基础支持品类。对药企经营者、市场营销管理者和产业投资者而言,羧甲司坦虽属于成熟仿制药品种,但具备临床路径清晰、终端覆盖网络广、剂型延展性强和患者品牌教育成本相对较低的独特优势,尤其在基层医疗、零售药店、儿童与老年用药场景中,口服溶液、颗粒剂、糖浆和复方制剂仍有较强的产品迭代空间。未来,围绕用药安全性、口感优化、依从性提升和呼吸慢病全周期管理的品牌化运营,将持续放大成熟品种的商业价值。与此同时,行业核心挑战集中在仿制药竞争充分、终端价格高度透明、产品同质化严重和临床证据差异化不足等方面,作为上市时间较长的成熟药物,市场上同成分、同剂型产品数量较多,企业若仅依赖低价铺货策略,极易陷入渠道利润持续压缩和品牌辨识度持续下降的困境。另一方面,祛痰药市场长期与止咳药、复方感冒药、中成药、雾化治疗及其他黏液溶解剂形成直接竞争,普通消费者对“止咳”和“化痰”的核心区别认知仍需持续专业教育。监管端对儿童用药、非处方药宣传、说明书适应症细化和药品质量一致性评价的要求持续提高,也倒逼企业在合规表达、质量控制和药学研究方面保持稳定投入。未来行业核心风险并非基础需求消失,而是缺乏剂型创新、清晰品牌定位和专业学术推广能力的中小厂商逐步被市场边缘化。
此外,梳理报告的研究框架与核心覆盖维度。本报告完整覆盖“十四五”期间全球及中国羧甲司坦市场的供需全貌,并紧扣“十五五”规划中以科技创新培育新质生产力、推进数字化与绿色低碳转型的战略方向开展行业前景研判,在扩大内需、共建“一带一路”的政策框架下,重点挖掘全球主要区域及沿线国家的呼吸用药合作机遇。报告以2021-2025年为历史数据周期,2026-2032年为预测周期,深度拆解全球及中国羧甲司坦的产能、销量、收入及增长潜力,系统分析全球竞争格局,覆盖武汉远大弘元、Moehs Iberica、Afton Pharma等7家核心厂商的产能、市场份额、产地分布,同时覆盖产品纯度等级、国际认证标准、适配患者人群、下游应用剂型的全维度数据,为行业参与者提供覆盖产业链、政策环境、进出口、区域分布的完整决策参考。

 京公网安备 11010802022788号






