


 发帖

 雷达卡



当前全球智能网联汽车产业进入渗透率快速提升阶段,整车厂普遍面临近场感知方案成本高、泊车功能落地难的转型痛点,而汽车泊车雷达作为低速场景的核心感知传感器,正成为破解高阶自动泊车规模化普及的关键支撑。据QYResearch 2025年最新调研数据,全球汽车泊车雷达市场规模约为19.65亿美元,预计2032年将攀升至31.52亿美元,2026-2032年期间年复合增长率(CAGR)达6.4%。受美国2025年关税框架潜在转向影响,全球汽车供应链已出现明显的区域分工重构风险,本报告将系统评估最新关税调整、各国产业应对战略对汽车泊车雷达市场竞争态势、区域经济联动及供应链安全的深层影响。由于汽车泊车雷达行业受车型迭代、政策标准变动影响较大,2026-2032年的预测数据综合了过去数年行业历史发展轨迹、资深车载传感器专家研判及报告分析师的实地调研结论,最大程度降低行业不确定性带来的预测偏差。2025年,全球汽车泊车雷达产量达到约481.24百万颗,行业平均单价约为每颗4.08美元。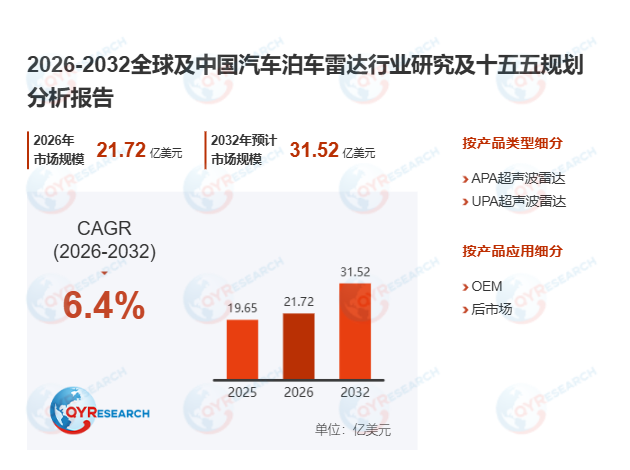
首先,明确汽车泊车雷达的技术定义与差异化特性。汽车泊车雷达(行业内也常简称USS)是安装在车辆保险杠、侧围等部位的近距离环境感知传感器,通过发射特定频率的超声波脉冲并接收目标物体反射回波,利用声波飞行时间差(Time-of-Flight)计算与障碍物的距离与相对方位,专门用于低速、短距场景下的障碍物探测与测距。其典型探测范围覆盖车身周边近距离区域,能在泊车、低速蠕行等工况下对墙体、路沿、立柱、车辆与行人等目标输出稳定的距离信息,将测距结果同步给泊车辅助、自动泊车、低速AEB/防碰撞提示、盲区近距告警等功能控制器,实现“距离级”安全冗余与舒适性控制。相比摄像头与毫米波雷达,超声波雷达的核心优势在于近距静态障碍物测距直观、硬件成本低、完全不受光照条件影响;局限性则包括探测距离较短、对软性/吸声材料(如灌木、织物)反射信号较弱,在强风雨、温度骤变或复杂几何反射环境下可能出现回波衰减与多径干扰,因此整车应用通常采用多传感器周界布局(如前后保险杠多点布置),结合专属信号处理与实车标定策略,满足泊车与近场防护对可靠性与一致性的严苛要求。据盖世汽车2026年1-5月智驾零部件装机数据,国内某头部自主车企通过升级12点APA超声波雷达布局,其自动泊车场景下的障碍物识别准确率提升至99.7%。
其次,拆解汽车泊车雷达市场的核心增长驱动逻辑。全球乘用车与轻型商用车的持续保有与更新换代,使“倒车/泊车辅助”从可选配置逐步走向主流标配;同时,城市拥堵与停车位紧张推高低速剐蹭风险,消费者对低速安全、泊车便利性的支付意愿持续增强,推动配置结构从传统“前后UPA”为主,向“前后+侧向APA”全面转变,带动单车传感器数量从4-6颗升级至8-12颗的周界多点位部署。更关键的是,随着智能座舱大屏化与中央域控架构演进,汽车泊车雷达作为近场感知的高性价比传感器,能够与摄像头、毫米波雷达形成感知互补,在低速近距场景中以较低成本实现更密集的车身周界覆盖,进而带动单车用量与整车价值量的同步增长。据中国汽车工业协会2026年2月发布的智能网联产业报告,国内10万元级新能源车型的汽车泊车雷达前装标配率已突破82%,较2024年提升27个百分点。各国围绕新能源汽车、智能网联与道路安全的政策导向,推动整车企业加快ADAS与泊车功能的标配化节奏,面向车规级可靠性、功能安全、通信接口与测试验证的标准体系不断完善,本土供应链通过研发补贴、重大专项、“强链补链”等政策支持,在材料、封装、工艺、测试装备与质量体系上持续投入,形成“性能提升—规模放量—成本下探—进一步渗透”的正向循环。
此外,梳理报告的研究框架与核心覆盖维度。本报告完整覆盖“十四五”期间全球及中国汽车泊车雷达市场的供需全貌,并紧扣“十五五”规划中以科技创新培育新质生产力、推进数字化与绿色低碳转型的战略方向开展行业前景研判,在扩大内需、共建“一带一路”的政策框架下,重点挖掘全球主要区域及沿线国家的车载传感器合作机遇。报告以2021-2025年为历史数据周期,2026-2032年为预测周期,深度拆解全球及中国汽车泊车雷达的产能、销量、收入及增长潜力,系统分析全球竞争格局,覆盖Valeo、Bosch、Denso、德赛西威、豪恩汽电等15家核心厂商的产能、市场份额、产地分布,同时覆盖产品分类(APA超声波雷达、UPA超声波雷达)、技术路线(AK1、AK2)、下游应用(新能源汽车、内燃机车)的全维度数据,为行业参与者提供覆盖产业链、政策环境、进出口、区域分布的完整决策参考。


 京公网安备 11010802022788号






