


 发帖

 雷达卡



当前全球商业航天产业进入爆发期,低轨卫星星座的密集部署直接拉动航天级盖板玻璃的市场需求,国内航天制造企业普遍面临抗辐照超薄材料供应不足、量产良率偏低的转型痛点,而航天级盖板玻璃作为空间太阳电池的核心防护材料,正成为破解航天器轻量化与长寿命矛盾的关键解决方案。据QYResearch 2025年最新调研数据,全球航天级盖板玻璃市场规模约为0.94亿美元,预计2032年将攀升至8.94亿美元,2026-2032年期间年复合增长率(CAGR)高达36.8%。受美国2025年关税框架潜在转向影响,全球航天产业链已出现明显的区域分工重构风险,本报告将系统评估最新关税调整、各国产业应对战略对航天级盖板玻璃市场竞争态势、区域经济联动及供应链安全的深层影响。由于航天级盖板玻璃行业技术迭代快、项目周期波动大,2026-2032年的预测数据综合了过去数年行业历史发展轨迹、资深航天材料专家研判及报告分析师的实地调研结论,最大程度降低行业不确定性带来的预测偏差。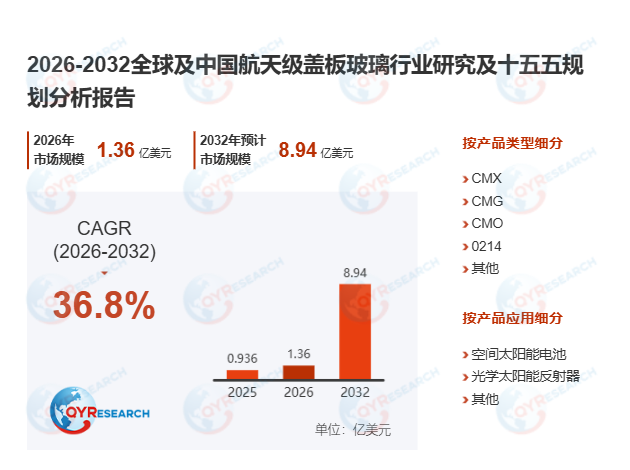
首先,明确航天级盖板玻璃的核心定义与技术特性。航天级盖板玻璃是经过全维度航天环境适应性设计与验证,专门用于保护空间太阳电池及外露航天设备表面的高性能超薄玻璃材料,通常覆盖在卫星、空间站、深空探测器或高空平台的太阳电池片表层,核心功能是抵御紫外线、电子束、质子辐照、原子氧、微陨石撞击、极端热循环及高真空环境对太阳电池的损伤,同时维持90%以上的光学透过率,将发电效率衰减控制在5%以内。与普通光伏盖板玻璃相比,航天级盖板玻璃在轻量化、超薄化、抗辐照性能、表面低缺陷率、尺寸精度及25年以上长期可靠性上的技术要求高出3个数量级。据中国航天科技集团2025年2月发布的《空间太阳电池材料白皮书》,国内某商业卫星企业引入0.1mm超薄航天级盖板玻璃后,整星太阳翼减重22%,发电效率提升11%。
其次,拆解航天级盖板玻璃的应用场景与市场驱动逻辑。航天级盖板玻璃主要应用于卫星、空间站、深空探测器的太阳电池阵列防护,同时可覆盖光学太阳反射器、热控镜片及外露空间精密设备的表面保护。市场增长核心受低轨卫星星座规模化建设、通信与遥感卫星发射量持续攀升、航天器轻量化设计迭代、柔性太阳翼应用范围扩大以及空间太阳电池15年以上寿命要求提升等多重因素驱动,尤其在LEO卫星和临近空间高空平台场景下,超薄、抗紫外、抗电子/质子辐照的航天级盖板玻璃需求正以每年45%的增速扩张。行业发展的核心阻碍集中在产品认证周期长达2-3年、客户准入验证门槛极高、航天级玻璃加工良率需稳定达到99.99%以上,超薄玻璃本身的易碎特性也让高精度切割、功能镀膜、边缘强化等工艺环节难度大幅提升,同时整体市场需求仍受卫星项目周期、各国航天预算及发射节奏的直接影响。从区域格局看,北美是当前全球最大消费市场,受美国商业航天、军用卫星及Starlink等LEO星座的大规模需求拉动;欧洲在航天光学材料和高可靠性玻璃领域技术积淀深厚,代表企业包括Teledyne Qioptiq和SCHOTT;亚太地区成为全球增长最快的板块,日本AGC、NEG已推出量产型航天级盖板玻璃产品,中国市场则受卫星互联网、高分遥感卫星及商业航天政策驱动,未来3年国产替代空间预计超过60%。整体来看,该细分市场当前绝对规模有限,但技术壁垒极高、客户粘性极强,未来行业竞争焦点将集中在超薄化、轻量化、高抗辐照、高透过率、多功能复合镀膜技术,以及适配新一代柔性太阳翼和低轨星座的百万片级大批量稳定供应能力。
此外,梳理报告的研究框架与核心价值。本报告完整覆盖“十四五”期间全球及中国航天级盖板玻璃市场的供需全貌,并紧扣“十五五”规划中以科技创新培育新质生产力、推进数字化与绿色低碳转型的战略方向开展行业前景研判,在扩大内需、共建“一带一路”的政策框架下,重点挖掘全球主要区域及沿线国家的航天材料合作机遇。报告以2021-2025年为历史数据周期,2026-2032年为预测周期,深度拆解全球及中国航天级盖板玻璃的产能、销量、收入及增长潜力,系统分析全球竞争格局,涵盖Teledyne Qioptiq、SCHOTT、AGC、NEG、秦皇岛星箭特种玻璃、Corning等核心厂商的产能、市场份额、产地分布,同时覆盖产品分类(CMX、CMG、CMO、0214等)、厚度层级(标准、超薄)、下游应用(空间太阳能电池、光学太阳能反射器等)的全维度数据,为行业参与者提供覆盖产业链、政策环境、进出口、区域分布的完整决策参考。

 京公网安备 11010802022788号






