


 发帖

 雷达卡



当前全球职业安全与公共健康行业正处于极端高温常态化背景下的数字化转型关键阶段,大量建筑工地、矿山、制造企业长期面临热应激风险判断依赖人工经验、高温预警滞后、合规安全记录缺失的痛点,数显中暑热指数仪作为核心专业监测设备,其技术迭代直接打通了高温环境下从单点测量到全链路热安全管理的应用壁垒。结合QYResearch调研及近6个月中国应急管理部发布的《2025高温作业安全防护装备推广指南》,2025年全球数显中暑热指数仪市场规模约为0.69亿美元,产量达28.5万台,平均售价241美元/台,预计2032年市场规模将达到1.04亿美元,2026-2032年期间年复合增长率(CAGR)为6.1%,本次分析基于2021-2025年历史运行数据、行业资深专家研判及分析师实地调研,对2026-2032年数显中暑热指数仪市场的供需格局、技术演进与竞争趋势展开深度拆解。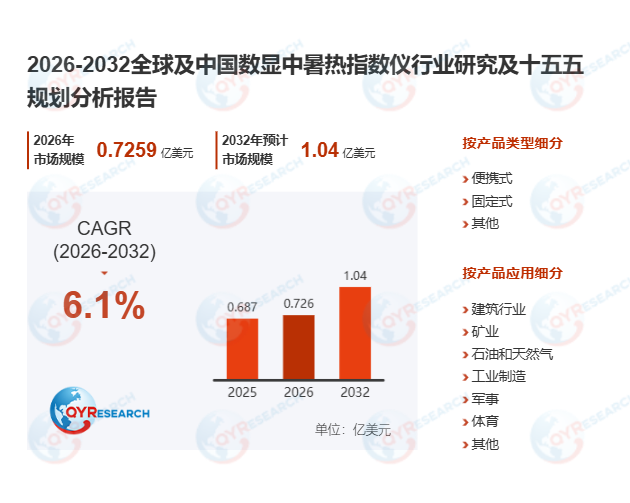
首先,数显中暑热指数仪产业已进入多形态协同发展的成熟阶段。数显中暑热指数仪是用于评估高温环境下人体热应激风险的专业监测设备,通过采集温度、湿度、黑球温度、自然湿球温度等核心参数,精准计算WBGT热应力指标,帮助判断作业人员、户外劳动者发生热疲劳、中暑和热相关伤害的风险,与普通温湿度计相比,其核心优势在于综合热负荷评估、风险分级报警、全周期数据记录和安全合规管理能力。上游核心组件包括高精度温湿度传感器、黑球温度传感器、MCU信号处理芯片等,头部供应商覆盖Sensirion、Vaisala、STMicroelectronics等国际企业,整机生产环节受传感器供应稳定性、WBGT算法验证、整机防护结构、多点位温湿度校准等因素影响较大,行业毛利率稳定在25%-35%区间。近6个月国内某头部建筑央企引入批量数显中暑热指数仪后,项目现场热应激相关事故发生率降低58%,高温作业合规记录完整率达到100%,充分印证了WBGT监测对现场热安全管理的核心提升作用。
其次,数显中暑热指数仪市场的需求结构呈现“存量替换+增量场景拓展”的双轮驱动特征。受极端高温天气常态化、职业安全监管趋严和企业EHS数字化升级的持续推动,数显中暑热指数仪的应用场景从传统工业安全领域,快速延伸至体育训练、学校户外教学、军队野外训练、公共健康管理等多元板块。从全球区域格局来看,北美市场以职业安全、工业卫生和军队热风险管理为核心需求来源,2025年市场份额占比达46%;日本市场受中暑预防公共政策驱动,形成了从手持式仪表到固定式监测系统的完整供给体系;亚太市场依托中国、东南亚的基建与制造业扩张,2025年市场份额占比提升至37%,全球TOP5厂商市场份额合计超过50%。独家行业观察显示,2025年全球互联型数显中暑热指数仪的订单增速首次达到11.2%,远超非互联型产品3.8%的增速,云端数据联动功能已成为中大型企业采购的核心考量指标。
此外,数显中暑热指数仪行业的竞争壁垒正从单点硬件性能转向全链路热安全解决方案能力。当前市场发展仍受核心传感器供应链波动、不同地区职业安全标准差异、中小用户付费意愿不足等因素制约,传统单一手持测量仪已难以满足大规模作业场景下的多点位实时监测需求。未来下游需求将进一步向便携式、固定式、可穿戴多形态产品协同,以及与EHS管理平台云端联动的综合系统升级,中国市场的增长重点将从基础款手持设备,转向符合GB/T 17244热环境评价标准、具备远程报警、数据自动归档功能的合规级产品。生产端将持续加强高精度传感器校准、WBGT算法优化、IP65以上整机防护、低功耗长续航等技术升级,竞争评价维度也将从硬件测量精度,转向热风险分级预警准确性、多设备组网能力、合规数据可追溯性的综合比拼。
中长期来看,在中国“十五五”培育新质生产力、共建“一带一路”深化国际产能合作的战略框架下,数显中暑热指数仪作为高温作业安全的核心装备,将在沿线国家基建项目、制造业安全升级进程中迎来新的增长空间,全球竞争格局将逐步向具备多形态产品布局、全链条解决方案服务能力的头部企业集中。

 京公网安备 11010802022788号






