


 发帖

 雷达卡



当前全球量子计算产业正从实验室原型向千比特级工业化平台快速演进,大量量子硬件企业、前沿科研机构正面临极低温环境供给不足、高端稀释制冷机进口依赖度高、大冷量机型交付周期长等核心痛点。QYResearch最新调研数据显示,2025年全球稀释制冷机市场规模达3.00亿美元,预计2032年将攀升至15.50亿美元,2026-2032年期间年复合增长率(CAGR)为27.2%。这份预测基于2021-2025年行业历史运行数据、资深低温产业专家研判及分析师模型推演形成,充分考虑了全球量子技术迭代、氦同位素供应波动带来的行业不确定性,为产业链参与者提供了具备高参考价值的决策依据。2025年全球稀释制冷机总产量约为457台,市场平均单价达65.6万美元/台,作为依托氦-3与氦-4同位素混合焓效应实现毫开尔文级低温的核心极低温系统,其稳定运行温度通常低于10mK,可通过湿式液氦或干式无液氦两种配置运行,凭借多级精准控温、高热稳定性与长周期连续运行能力,成为支撑量子计算、低温物理与先进材料研究的核心基础设施。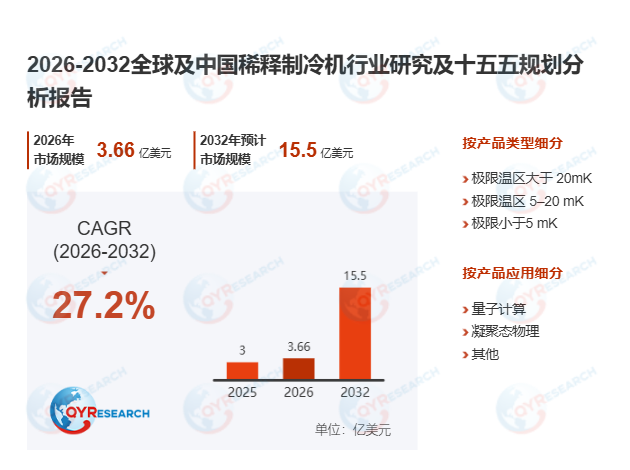
首先,全球稀释制冷机产业链已形成分工明确的成熟体系,上游核心部件自主可控成为产业竞争核心。上游环节覆盖氦-3/氦-4同位素、高纯度铜/不锈钢低温结构件、真空绝热材料等关键原材料,核心组件包含混合室、蒸馏器、微通道热交换器、循环泵、高精度低温传感器等,其中干式无液氦机型的脉冲管低温冷却器是技术门槛最高的上游子系统,长期由专业低温厂商垄断。据2026年3月中国制冷学会发布的《极低温装备产业发展白皮书》,国内头部厂商已实现脉冲管制冷机核心部件国产化,某量子科技企业自研的单核心大冷量稀释制冷机,100mK温区下制冷量达1700μW,远超国际主流400-800μW的行业水平,打破了海外对大冷量机型的出口限制。中游系统集成商的核心价值集中于低温热设计、微振动抑制、氦气闭环回收系统与自动化控制软件开发,布线密度、10-100mK温区制冷功率、与超导磁体的兼容性成为产品差异化竞争的核心指标。
其次,下游应用场景持续扩容,量子计算成为拉动稀释制冷机需求爆发的核心引擎。下游终端用户覆盖顶尖科研院所、国家实验室、头部量子硬件企业,除传统凝聚态物理、超导材料研究领域外,量子计算产业的快速扩张成为核心增长动力:随着量子处理器从几十比特向数千比特迭代,市场对高制冷能力、极低基准温度、支持数千路微波测控布线的稀释制冷机需求呈指数级增长,推动产品定位从小型定制科研仪器向高附加值半工业化标准化平台转型。同时全球市场正经历从湿式液氦机型向干式无液氦机型的结构性切换,尽管干式系统前期购置成本更高,但受氦气供应安全、长期运行成本、操作便捷性等因素驱动,学术界与工业界用户的采购占比已提升至62%,这一趋势进一步放大了具备强系统集成与振动抑制能力厂商的竞争优势。对比传统实验室仪器与工业级装备的转型路径差异,稀释制冷机正快速完成从科研小众设备向量子算力核心基础设施的身份转变,售后服务环节的安装调试、氦气回收、性能升级与长期技术支持,已成为产业链价值占比超20%的重要组成部分。
此外,全球区域市场格局持续重构,亚太地区成为增长速度最快的核心赛道。当前北美与欧洲仍是全球最大的两大区域市场,依托本地量子科研资源集聚度与政府长期科研投入保持稳定市场份额;而亚太地区尤其是中国市场,受国家级量子战略持续推进、本土极低温技术快速突破的影响,近三年市场年均增速达34.7%,领跑全球各区域市场。在我国“十五五”规划以新质生产力培育为核心的政策框架下,高端装备自主可控与共建“一带一路”国际合作将为中国稀释制冷机产业打开全新增长空间,国产高性价比机型可依托产业合作平台向沿线国家科研机构输出,逐步降低海外品牌的市场垄断程度。

 京公网安备 11010802022788号






