


 发帖

 雷达卡



当前全球废轮胎资源化利用正从粗放式回收向高附加值转化阶段跃迁,大量下游橡胶、塑料、改性沥青企业正面临再生材料相容性不足、高端微粉化橡胶粉供给缺口等核心痛点。QYResearch最新调研数据显示,2025年全球微粉化橡胶粉市场规模达0.42亿美元,预计2032年将攀升至0.63亿美元,2026-2032年期间年复合增长率(CAGR)为5.8%。这份预测基于2021-2025年行业历史运行数据、资深产业专家研判及分析师模型推演形成,充分考虑了全球绿色再生材料政策波动带来的行业不确定性,为产业链参与者提供了具备高参考价值的决策依据。微粉化橡胶粉作为核心的废轮胎高附加值产物,是一种粒径多集中于10μm-180μm区间、90%以上颗粒粒径小于100μm的纯净弹性粉末,完全剔除金属、纤维等异物,依托分级技术可进一步收窄粒径分布区间,是支撑橡胶循环利用的关键中间产品。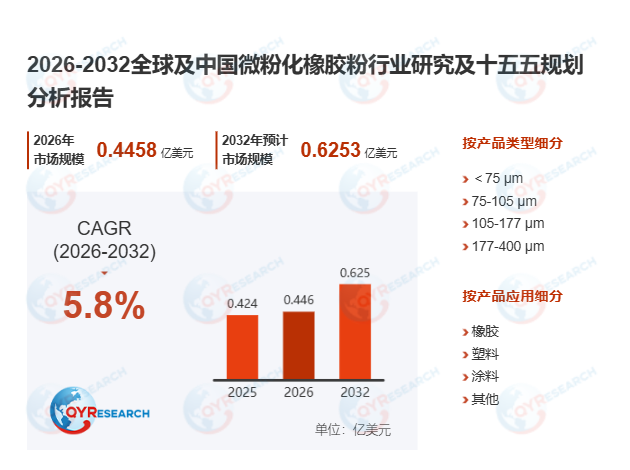
首先,全球微粉化橡胶粉市场呈现“欧美高集中、亚太快增长”的差异化格局。从国际维度看,微粉化橡胶粉市场集中度处于较高水平,头部产能主要聚集在欧美发达国家,Lehigh Technologies、Entech等龙头厂商凭借深冷制粉与表面改性技术占据高端市场主要份额;从国内维度看,我国微粉化橡胶粉产业仍具备广阔成长空间,2025年全球微粉化橡胶粉总产量达28247吨,市场平均价格为1500美元/吨,亚太地区承接了近60%的全球产能,中国依托成本优势与出口渠道快速渗透东南亚、中东、拉美市场。据2026年2月中国橡胶工业协会发布的《废橡胶综合利用行业白皮书》,国内微粉化橡胶粉产能近三年年均增速达7.2%,但高端活化改性产品占比不足18%,与欧美头部企业仍存在明显技术代差。
其次,微粉化橡胶粉制造工艺已形成“常温量产+深冷高端”的双线技术路径。整个生产流程以废轮胎切块粗碎为起点,经常温剪切撕碎至6-10mm颗粒后分流:一条路径采用纯常温机械研磨搭配循环水冷工艺,生产80-120目的走量型基础产品;另一条路径送入液氮深冷装置,在-160℃环境中使橡胶达到玻璃化脆断状态,经齿盘磨或锤磨处理后得到100μm以下的超细粉末,再通过磁选、风选工序彻底剔除金属与纤维杂质。其中高端产品需追加表面活化工序,通过接枝互穿网络IPN低聚物改性或偶联剂处理,大幅提升微粉化橡胶粉与新胶、新塑料的相容性,这一环节正是推动微粉化橡胶粉从普通填料升级为性能增强剂的核心技术落点。国内某头部轮胎循环企业引入该活化工艺后,其产品在改性沥青中的掺混比例从15%提升至28%,路面抗裂性能提升32%。
此外,全球微粉化橡胶粉市场正受政策与需求双轮驱动,产业逻辑从“拼目数”全面转向“拼活化率与相容性设计”。欧盟2025年正式实施的废轮胎零填埋指令、北美地区再生材料税收减免政策,成为拉动高端微粉化橡胶粉需求的核心外部动力;当前改性沥青占据下游应用半数以上市场份额,体育跑道、防水卷材、密封件构成放量中段市场,航空轮胎、军工复合材料领域则对超细高活化微粉化橡胶粉形成刚性小众需求,该领域准入门槛极高,企业必须持有专属表面改性专利方可进入。对比离散制造与流程制造的转型差异,橡胶循环利用产业属于典型的流程型绿色制造赛道,其升级逻辑与电梯绳碳纤维复合改性、合成纤维绳IoT嵌丝等存量升级赛道高度相似,均依托存量产能的技术改造实现附加值跃升。在我国“十五五”规划以新质生产力培育为核心的政策框架下,绿色低碳转型与“一带一路”国际合作将为中国微粉化橡胶粉产业打开全新增长空间,国内产能可依托共建“一带一路”平台向沿线国家输出高性价比产品,逐步降低欧洲本土闭环供应链的进口依赖度。

 京公网安备 11010802022788号






