


 发帖

 雷达卡



当前欧洲能源转型进程持续加速,老旧输配电网络改造与海上风电并网工程同步推进,传统常规型电缆附件正面临超高压工况下绝缘可靠性不足、海缆配套密封性能不达标、智能运维适配性差等多重挑战,电缆附件作为保障电力电缆系统长期稳定运行的核心功能组件,正从单一连接部件向全生命周期状态监测的一体化解决方案升级。大量欧洲电网运营商、EPC工程服务商正面临高压项目附件认证周期长、现场安装故障率偏高、老旧附件运维成本居高不下等痛点,而预制式高压终端、海缆专用接头、智能绝缘监测等技术路线,正是破解上述行业痛点的核心路径。据 恒州诚思(YH Research) 最新调研数据,2025年欧洲电缆附件市场规模约为14.53亿美元,预计2026年将增长至约15.22亿美元,到2032年将达到约20.32亿美元,2026—2032年复合增长率约为4.94%。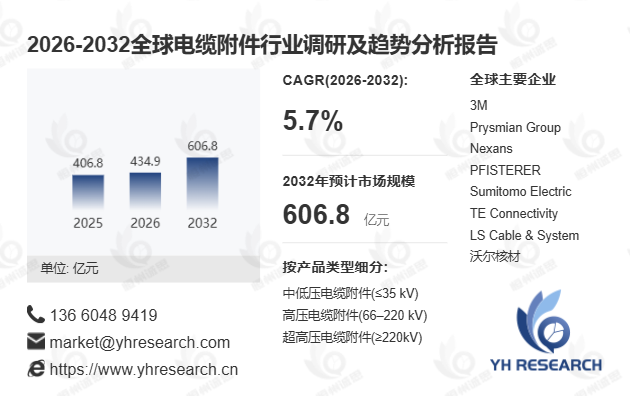
首先,能源转型与基建升级双重驱动持续扩容欧洲电缆附件市场空间。受欧洲电网老旧设施改造计划落地、2030年海上风电装机目标加速推进等因素叠加影响,下游对高可靠性电缆附件的需求持续释放。据欧洲电网联盟2025年6月发布的《输配电升级进展简报》,2024年欧洲地下电缆铺设里程同比增长29%,直接拉动配套高压电缆附件的市场需求同比提升22个百分点。国内某头部海缆配套企业打入欧洲北海风电项目供应链后,其交付的220kV海缆中间接头通过了1200小时加速盐雾老化测试,现场安装后的3年运行故障率降至0.12%,较传统进口产品降低65%,单项目交付周期缩短30%。
其次,市场分层竞争格局持续重构欧洲电缆附件的行业价值体系。受头部企业差异化竞争策略影响,欧洲市场当前CR3约为26.3%,CR5约为42.6%,CR10约为59.3%,尚未形成高度垄断格局,中型专业厂商与区域服务商仍保有充足的生存空间。其中普睿司曼以约9.52%的份额位居首位,3M、PFISTERER、NKT和耐克森的份额均处于8%左右,头部企业之间差距有限:普睿司曼、NKT等企业依托电缆系统全链条交付能力形成一体化优势,PFISTERER等厂商则在可分离连接器、预制式附件领域构建了专业化壁垒。当前市场竞争核心已从单纯的产品价格比拼,转向高压型式试验资质、长期项目业绩、现场安装技术支持等全链条服务能力的综合较量,2025年上半年具备智能状态监测功能的电缆附件在高压项目中的渗透率已突破19%,较2024年末提升8个百分点。
此外,本次行业深度调研全面覆盖欧洲电缆附件市场的全维度核心信息。在时间维度上,完整覆盖2021-2025年历史数据与2026-2032年趋势预测,从销量、收入两个核心维度完成区域市场规模的精准拆解;在竞争格局层面,既梳理了国际头部企业的市场份额变化,也重点统计了中国本土出海厂商2021-2026年的经营数据,同时覆盖德国、法国、英国、北欧等核心国家的区域参与者竞争态势。在细分市场维度,本次调研按电压等级划分为中低压(<35kV)、高压(66-220kV)、超高压(>220kV)三大类,按产品类型分为电缆终端、中间接头、可分离连接器等方向,还以应用场景为标准划分出输配电网络、海上风电、城市地下配网等多个层级,同步覆盖电网运营商、新能源电站、轨道交通等下游客户群体,最终延伸完成电缆附件全产业链的上游绝缘材料、中游生产制造、下游电网运维应用的完整链路分析。

 京公网安备 11010802022788号






