


 发帖

 雷达卡



当前全球光伏新增装机持续突破新高,N型电池技术全面替代P型的产业进程加速推进,传统高银耗光伏导电浆料正面临银价高位波动、细线化印刷难度提升、异质结低温工艺适配性不足等多重挑战,太阳能电池金属化浆料作为直接决定电池转换效率的核心辅材,正从规模驱动的通用化工产品向绑定量产工艺的定制化电子材料升级。大量头部电池制造企业正面临单瓦银耗居高不下、新型电池路线金属化良率偏低、供应链稳定性不足等痛点,而银包铜浆料、铜基浆料等低银化技术路线,正是破解上述行业痛点的核心路径。据恒州诚思2025年最新调研数据,全球太阳能电池金属化浆料市场收入规模约624.5亿元,预计2032年将接近744.2亿元,2026-2032年复合年均增长率达2.4%;同期全球光伏新增装机约698GW,累计装机接近3TW,为浆料产业提供了稳固的下游需求底盘。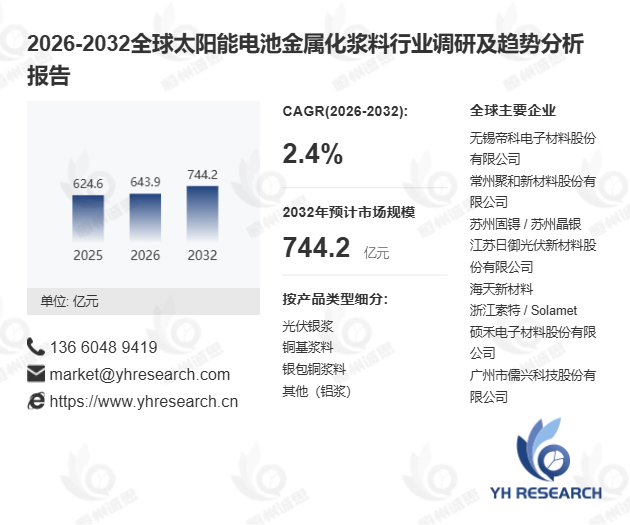
首先,技术迭代与资源约束双重驱动持续重构太阳能电池金属化浆料市场逻辑。受TOPCon成为主流技术路线、银价长期维持高位等因素叠加影响,下游对低银耗、高适配性光伏导电浆料的需求持续释放。据中国光伏行业协会2025年5月发布的《N型光伏辅材发展白皮书》,2024年国内量产TOPCon电池的平均单瓦银耗较2023年下降18%,其中采用银包铜浆料的产线银耗降幅可达32%,直接推动度电成本进一步降低0.7分。国内某头部N型电池企业导入适配HJT工艺的低温银包铜浆料后,电池量产平均转换效率提升0.25个百分点,金属化环节材料成本降低21%,年度贵金属采购成本减少超2.3亿元。
其次,产品结构迭代持续打破太阳能电池金属化浆料的原有竞争格局。受PERC等P型电池市场占比逐步下滑的影响,传统背面铝浆的市场权重持续收缩,行业产品结构正快速向适配N型全路线的定制化浆料体系升级,光伏银浆的技术门槛从单纯追求导电性,转向烧结窗口适配性、细栅印刷精度、Poly层接触性能等多维度综合指标。当前铜基浆料在HJT、TOPCon产线的规模化验证进度持续加快,逐步解决了长期存在的氧化衰减、焊接可靠性等技术难点,2025年上半年银包铜浆料在头部电池企业的渗透率已突破27%,较2024年末提升11个百分点。从供给端来看,全球太阳能电池金属化浆料产能已高度向中国企业集中,聚和材料、帝科股份等本土厂商已完成对TOPCon、HJT、XBC等全技术路线的产品覆盖,通过并购整合国际头部企业相关业务,进一步巩固了全球供应主导地位。
此外,本次行业深度调研全面覆盖太阳能电池金属化浆料市场的全维度核心信息。在时间维度上,完整覆盖2021-2025年历史数据与2026-2032年趋势预测,从销量、收入两个核心维度完成全球市场规模的精准拆解;在竞争格局层面,既梳理了硕禾电子、京都Elex等国际头部企业的市场份额变化,也重点统计了聚和材料、帝科股份等中国本土厂商2021-2026年的经营数据,同时覆盖北美、欧洲、亚太、南美、中东及非洲等重点区域的核心参与者竞争态势。在细分市场维度,本次调研按产品类型划分为光伏银浆、铜基浆料、银包铜浆料及其他铝浆四大类,按电极位置分为正面浆料、背面银浆及其他方向,还以固化工艺为标准划分出高温烧结浆料、低温固化浆料两个层级,同步覆盖PERC/P型、TOPCon、HJT、BC/XBC、钙钛矿叠层等全电池技术路线,最终延伸完成太阳能电池金属化浆料全产业链的上游金属粉体、中游生产制造、下游电池金属化应用的完整链路分析。

 京公网安备 11010802022788号






