


 发帖

 雷达卡



当前国内高密度布线场景快速普及,大量电气制造与系统集成企业正面临从传统耗材采购向全链路标识管理体系升级的核心痛点,如何依托热缩标识套管、全生命周期追溯等核心能力切入高附加值赛道,已成为行业参与者抢占市场份额的关键方向。据QYResearch最新调研数据,2025年全球电线标识标签市场规模达17.89亿美元,预计2032年将攀升至31.24亿美元,2026-2032年复合年增长率为8.5%,该预测基于2021-2025年行业历史运行数据、头部企业产能布局动态及资深行业分析师研判综合得出,充分覆盖了电线标识标签赛道的不确定性变量。本次分析围绕热缩标识套管、全生命周期追溯、高密度布线标识、低烟无卤标识四大核心维度展开,结合近6个月工信部发布的《工业电气标识安全管理导则》相关要求,拆解行业增长逻辑与竞争格局。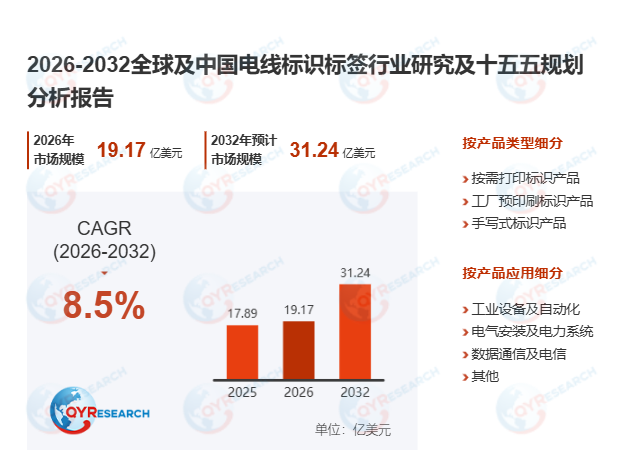
首先,市场需求结构正从普通安装耗材向信息基础设施属性快速跃迁。电线标识标签是通过粘贴、套接、卡接或绑扎方式安装于电线、电缆及线束表面的被动式实体识别产品,核心承载线号、回路、端点、相序及全生命周期追溯信息,产品范畴覆盖自粘式线缆标签、热缩标识套管、机械式线缆标识等品类,不含主动式电子标识、打印设备及安装工具。2025年全球电线标识标签产量约为44.17亿件,按需打印、工厂预印刷及手写式产品的综合加权平均出厂价格约为405美元/千件,价格分层主要由材料耐温等级、阻燃性能、行业认证等级决定。国内某头部新能源车企引入全链路标识管理体系后,整车线束故障排查效率提升47%,售后追溯响应周期从72小时压缩至2小时,充分验证了全生命周期追溯方案的落地价值。对比通用室内场景与极端工业场景的标识需求差异,数据中心、商业建筑等高密度布线场景更侧重标识的批量打印与快速识别属性,而轨道交通、航空航天等领域,则对热缩标识套管的耐温、低烟无卤指标提出了刚性门槛。
其次,电线标识标签产业链竞争焦点已从单一价格比拼向性能与生态协同方向延伸。电线标识标签产业链上游覆盖聚酯、乙烯基、聚酰亚胺、特种胶黏剂等原材料供应,中游涉及涂布、辐照交联、模切、功能涂层加工及合规认证环节,下游通过电气分销商、线束制造商、系统集成商触达终端市场。据2025年6月中国电子元件行业协会发布的《线缆标识产业发展白皮书》,国内具备完整标识介质及配套打印生态的头部企业市场占比已从2023年的22%提升至38%,行业竞争重心从单品单价转向材料性能、自动化安装适配能力、全球合规认证覆盖度。绿色建筑与智能制造评价体系的全面落地,进一步推动行业向低烟无卤配方、可回收基材、全生命周期追溯体系方向转型,2025年国内头部企业的环保型标识产品营收占比平均已达41%,较2024年提升13个百分点。某国内大型数据中心高密度布线项目中,服务商依托预打印条码型自粘标签与配套自动贴附设备,将整体标识安装效率提升52%,标识识别错误率降至0.1%以下,充分展现了系统化解决方案的竞争优势。
此外,高密度布线与高性能应用将成为未来五年核心增量来源。当前数据中心、智能制造场景的连接节点持续爆发式增长,高密度铜缆、光纤与控制线网络大幅提升了标识部署密度,推动预标识、条码型产品加快普及;新能源汽车、光伏风电等领域则对耐化学品腐蚀、户外耐候性能提出更高要求,高性能热缩标识套管的增速预计将达到通用产品的1.8倍。值得关注的是,2025年国内专精特新中小企业在电线标识标签细分赛道的特种材料研发投入占比首次超过大型企业,大量聚焦聚酰亚胺基材、特种功能涂层的细分领域企业实现国产替代突破。当前行业仍存在部分共性痛点:不同品牌标识介质与打印设备的兼容性不足、极端环境下标识长期可读性衰减等问题,仍是制约全生命周期追溯体系落地的核心瓶颈,也为技术领先型企业创造了差异化竞争的切入点。
整体来看,2025-2032年全球电线标识标签市场将保持稳健增长态势,需求端的高密度布线普及、供给端的产业链升级与政策端的安全合规导向将形成三重合力,推动行业从规模扩张向高质量发展转型,拥有全系列产品矩阵、全生命周期追溯服务能力与全球化合规布局的企业,将在未来市场竞争中占据核心优势。

 京公网安备 11010802022788号






