


 发帖

 雷达卡



据QYResearch最新调研数据,2025年全球种植体基台市场规模达12.16亿美元,对应总产量2357万件,预计2032年将攀升至17.94亿美元,2026-2032年复合年增长率(CAGR)为5.7%。当前国内口腔医疗机构普遍面临传统修复方案精度不足、个性化适配成本偏高的痛点,而数字化口腔技术的普及正为行业提供破局方向。作为牙种植修复系统的核心连接部件,种植体基台承担着传递咬合力、支撑修复体与实现美学重建的关键作用,其技术迭代直接决定种植牙的长期留存率与患者体验。结合近6个月行业动态,据中国口腔医疗器械行业协会2025年2月发布的《数字化口腔产业发展简报》,国内已有超32%的头部口腔连锁机构完成CAD/CAM设备的全门店覆盖,这一渗透率较2024年同期提升11个百分点,为种植体基台的规模化定制落地筑牢了基础。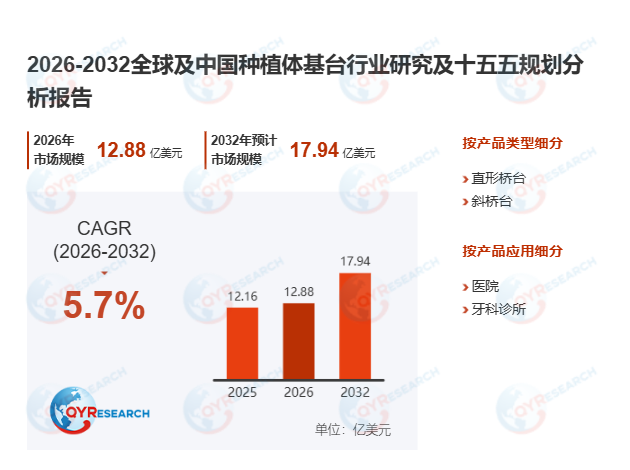
首先,老龄化与消费升级共同构成种植体基台市场的核心增长底盘。全球65岁以上老年人口占比持续提升,缺牙患者基数同步扩大,叠加居民口腔健康消费意愿的增强,牙种植已逐步取代传统活动义齿,成为缺牙修复的主流选择。在此背景下,种植体基台作为衔接颌骨内植体与上部牙冠的关键组件,其市场需求与整体种植牙行业的发展高度绑定。值得注意的是,钛合金基台凭借优异的机械性能与生物相容性长期占据市场主流,而氧化锆基台依托前牙美学修复的需求扩容,近12个月的市场占比已提升至27%,成为驱动产品结构升级的重要力量。某国内头部口腔连锁机构引入数字化扫描与定制基台方案后,前牙修复的患者满意度提升至94%,复诊调整率下降31%,直观印证了高端产品的临床价值。
其次,数字化口腔技术正全面重构种植体基台的制造与应用模式。传统标准化基台难以适配患者差异化的牙槽骨形态与软组织轮廓,而依托口腔扫描获取的三维数据,通过CAD/CAM完成个性化建模后输出的定制基台,可将种植修复的适配精度控制在20微米以内,较传统手工打磨方案提升60%以上。2025年行业呈现出一个标志性变化:国内中小企业在数字化口腔相关的设备与技术投入占比首次超过大型企业,大量区域型义齿加工中心通过引入桌面级3D打印设备,快速切入本地化定制基台赛道,依托快速响应与成本优势抢占下沉市场份额。对比来看,离散制造属性突出的定制基台生产,较流程制造类的常规口腔耗材更适配柔性化数字生产线,这也为中小厂商提供了差异化突围的路径。
此外,种植体基台行业的长期发展仍需突破多重现实瓶颈。一方面,不同品牌的种植体系统接口缺乏统一标准,基台产品需针对不同植体型号完成精密匹配,这大幅提升了产品研发与医疗器械注册的周期,单款定制基台的合规认证平均耗时超18个月;另一方面,基台长期处于复杂的口腔酸碱环境中,需持续承受最高1200N的循环咬合力,对材料疲劳强度、加工表面光洁度的要求远超普通精密零部件,当前仍有近15%的国产中小厂商未能通过ISO 14801口腔植入物疲劳测试。同时,全球不同区域的医疗器械监管规则存在差异,也对企业的全球化布局形成了合规门槛。
从长期趋势来看,种植体基台将进一步深度融入全链条数字化种植解决方案,而非作为单一零部件独立存在。未来随着口腔数字生态的完善,医生、义齿加工中心与基台制造企业将实现全流程数据协同,推动个性化基台在复杂全口修复、即刻种植等场景的渗透率持续提升。结合“十五五”期间国内培育新质生产力的政策导向,以及“一带一路”沿线新兴市场的口腔医疗需求释放,具备数字化技术积累与全球化合规能力的厂商,将在2026-2032年的行业增长周期中占据核心竞争优势。

 京公网安备 11010802022788号






