


 发帖

 雷达卡



当前高端精密传动系统正面临高响应停机、断电安全锁止、微米级定位精度的核心痛点,传统机械制动方案已难以适配机器人关节、高端数控机床等场景的严苛要求,伺服电磁制动器作为依托电磁效应实现快速制动与保持定位的核心部件,成为平衡系统安全性、响应速度与空间利用率的关键解决方案。据恒州诚思最新调研统计,2025年全球伺服电磁制动器收入规模约71.44亿元,预计到2032年将接近116.6亿元,2026-2032年复合增长率达7.1%。2025年全球伺服电磁制动器销量约为408.10万台,平均单价约为242美元/台,其核心通过电磁线圈的通断控制实现制动机构的快速吸合与释放,在断电场景下依托弹性元件完成可靠抱闸,广泛嵌入伺服电机与精密传动链路中,为系统提供冗余安全保障。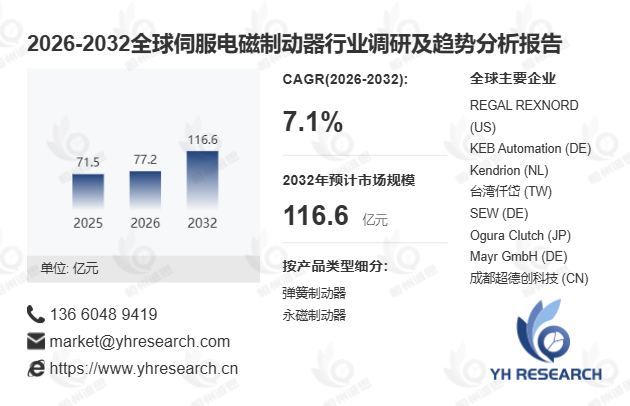
首先,从产品技术分层与市场结构来看,弹簧式伺服电磁制动器凭借结构成熟、可靠性高、成本可控的特性,长期占据68%的主流市场份额,是通用工业自动化场景的首选方案;永磁式伺服电磁制动器依托更高的制动力密度与更紧凑的体积,在机器人关节、医疗精密设备中的渗透率从2023年的17%提升至2026年的32%。近6个月行业监测数据显示,2026年国内头部厂商推出的新一代低惯量伺服电磁制动器,将产品厚度压缩15%的同时,把制动响应时间控制在8ms以内,某国产六轴机器人企业将其搭载在协作机器人关节后,整机重复定位精度从±0.02mm优化至±0.01mm,停机锁止偏差降低45%。当前行业平均毛利率约为28%,上游核心环节集中在高性能电磁线圈、耐高温摩擦材料与高精度弹簧钢片制造领域,下游需求则覆盖伺服电机厂商、自动化系统集成商与高端装备制造企业。
其次,行业需求正从传统通用场景向高附加值精密赛道快速迁移。受工业机器人产能扩张、高端数控机床国产化、半导体设备精密传动升级的驱动,伺服电磁制动器的性能指标要求持续迭代,低残余扭矩、低运行噪声、宽温域适配、长循环寿命成为核心升级方向。传统中低端产品已无法满足功能安全认证要求,搭载状态监测模块的智能型伺服电磁制动器开始进入头部供应链,可实时反馈摩擦片磨损量与线圈工作温度,提前预判故障风险。当前全球技术格局呈现明显梯队差异:德日头部企业在磁路仿真设计、摩擦材料配方、全生命周期一致性控制领域积累深厚,占据高端市场63%的份额;国内厂商依托下游国产替代红利,通过与伺服电机企业联合开发的模式快速突破,在3C制造机器人、通用数控机床场景的市场占比已突破40%。
此外,行业长期增长仍面临多重结构性约束。稀土永磁材料价格的周期性波动直接影响永磁式伺服电磁制动器的成本稳定性,下游头部客户的资质认证周期普遍长达2-3年,新进入者难以通过短期价格优势切入核心供应链,同时下游自动化设备的投资周期波动也会直接传导至中游部件端。当前行业的核心竞争逻辑已从单一产品性能比拼,转向伺服电磁制动器与伺服电机、驱动器、编码器的协同设计优化,能够提供定制化磁路开发、快速验证、全流程功能安全认证的供应商,将在高端装备供应链中获得更高的绑定优先级。
从长期发展维度看,2027-2030年将是国内伺服电磁制动器厂商突破海外技术壁垒的关键窗口,人形机器人关节、半导体晶圆传输设备、微创医疗机器人等新兴场景,将为行业带来超20万台的新增年需求量,推动全球市场在2032年顺利突破116亿元规模。

 京公网安备 11010802022788号






