


 发帖

 雷达卡



全球侧卸料斗市场发展分析及十五五规划建议报告2032年版
侧卸料斗全球市场总体规模根据中智信投研究网最新调研报告显示,预计2031年全球侧卸料斗市场规模将达到18.03亿美元,未来几年年复合增长率CAGR为6.06%。
侧卸铲斗是一种液压驱动的装载机或附件铲斗,其设计目的是将物料侧向(机器的左侧或右侧)卸出,而不是仅向前卸出,且无需大幅调整承载机的位置。它通常安装在轮式装载机、挖掘装载机、滑移装载机、小型多用途装载机或迷你滑移装载机上,并通过机器的辅助(第三功能)液压系统进行操作。
侧卸料斗,全球市场总体规模
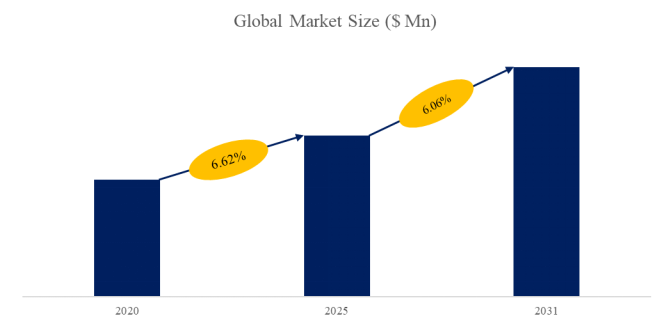
如上图表/数据,摘自中智信投研究网最新报告“全球侧卸料斗市场研究报告2025-2031”.
行业发展趋势:侧卸料斗行业正向“高强度化、智能化与场景定制化”方向升级。在矿山与重载基建工况下,高强度耐磨钢与结构优化设计成为主流,实现更高承载比与更低油耗;同时,随着智能施工与无人矿山推进,部分产品开始集成称重与液压反馈系统,提高装卸效率与安全性。此外,不同物料(煤炭、砂石、建筑垃圾等)推动斗体结构与侧翻角度的差异化设计,行业由通用属具向场景化解决方案转型。在中国工程机械出口扩张带动下,侧卸料斗正加速全球化布局,整体呈现稳健增长趋势。
全球侧卸料斗市场前15强生产商排名及市场占有率(基于2025年调研数据;目前最新数据以本公司最新调研数据为准)
如上图表/数据,摘自中智信投研究网报告“全球侧卸料斗市场研究报告2025-2031”,排名基于2025数据。目前最新数据,以本公司最新调研数据为准。
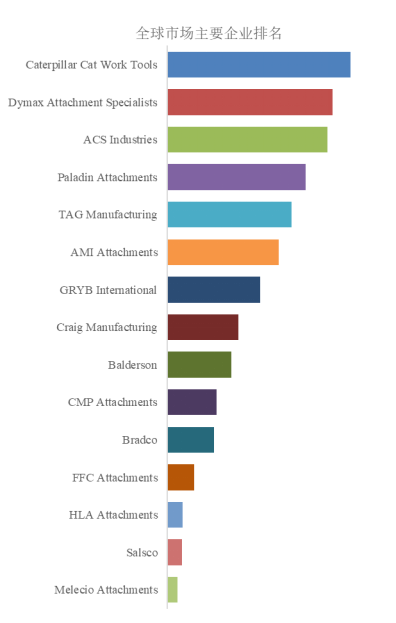
全球范围内,侧卸料斗主要生产商包括Caterpillar Cat Work Tools,Dymax Attachment Specialists,ACS Industries,Paladin Attachments等,其中前15大厂商占有大约67%的市场份额。
侧卸料斗上游情况
侧卸料斗产业链上游以钢铁原材料与关键功能部件为核心,整体呈现“材料成本主导、关键件技术壁垒分化”的结构特征。首先,主体结构主要采用高强度耐磨钢板(如NM400/NM500、Q690等),上游依托钢铁冶炼与轧制企业,其价格波动与供给周期直接影响属具制造成本,占整机制造成本的比重通常在50%以上。其次,侧翻机构依赖液压缸、控制阀组、油管及快速接头等液压系统部件,上游供应商的密封技术、加工精度与可靠性决定产品寿命与安全性能,尤其在矿山重载场景中对稳定性要求更高。此外,销轴、衬套、轴承及高强度紧固件等标准机械件构成运动连接基础,对耐磨与抗疲劳性能要求严格。部分企业还依赖专业的等离子切割、焊接、热处理与表面强化加工服务形成中间配套能力。总体来看,侧卸料斗上游具有明显的大宗原材料属性与工程配件属性双重特征,钢材价格周期、液压件技术水平以及加工协同效率,共同决定行业的成本结构与产品竞争力。
侧卸料斗中游情况
侧卸料斗产业链中游主要为属具制造与系统集成环节,是价值创造与差异化竞争的核心阶段。中游企业通常包括专业工程机械属具厂商及部分装载机主机厂自有属具事业部,负责结构设计、强度仿真、焊接制造、液压系统集成与整机匹配调试。当前行业呈现“定制化+模块化”并行趋势:一方面根据不同装载机吨位、工况环境及物料特性进行结构强化与侧翻角度优化;另一方面通过标准化接口设计实现快速换装与规模化生产,提高交付效率。随着矿山大型化与无人化施工推进,中游企业开始加强有限元分析(FEA)、机器人焊接与质量追溯体系建设,提升产品一致性与耐久性。同时,头部企业逐步向“属具解决方案提供商”转型,提供安装指导、工况选型与售后维护支持,而中小厂商则更多依赖价格优势与区域渠道拓展。整体来看,中游环节技术门槛适中但对制造能力与成本控制要求较高,规模化与精益生产能力成为竞争关键。
侧卸料斗下游应用情况
侧卸料斗下游应用主要集中在矿山开采、砂石骨料、基础设施建设、市政工程及农业物料转运等领域,是提升装载效率与卸料灵活性的关键属具。在煤矿与露天矿山场景中,侧卸结构能够在狭窄或受限空间内实现快速侧向卸料,减少调头时间,提高循环作业效率;在砂石与建筑垃圾处理中,侧翻功能有助于精准控制卸料方向,降低二次搬运成本;在道路施工与市政养护领域,可配合装载机完成边沟清理、物料侧向堆放等作业;而在农业与散装轻质物料运输场景中,则强调轻量化与大容积设计,以提升单位时间量。随着工程机械向大型化、自动化与无人化发展,下游客户更加关注耐久性、油耗效率与安全性,推动侧卸料斗从单一机械附件向高效率作业解决方案升级。

 京公网安备 11010802022788号






