


 发帖

 雷达卡



当前全球高端消费电子市场正迎来折叠形态的普及浪潮,传统直板OLED面板无法满足多形态交互、大屏便携化的核心需求,折叠屏OLED触控集成面板凭借显示、触控、柔性弯折一体化的核心特性,成为支撑折叠手机、三折叠终端、折叠笔电等新品类落地的核心硬件载体。据恒州诚思2025年最新调研数据,全球折叠屏OLED触控集成面板市场收入规模约173.7亿元,预计2026-2032年复合年均增长率达14.6%,2032年整体市场规模将接近493.0亿元。在这一进程中,柔性显示一体化、低折痕弯折设计、In-cell触控集成、LTPO背板制程四大核心要素,共同构成了驱动行业增长与技术迭代的核心支柱,也成为下游终端品牌平衡轻薄体验、交互流畅度与长期可靠性的关键抓手。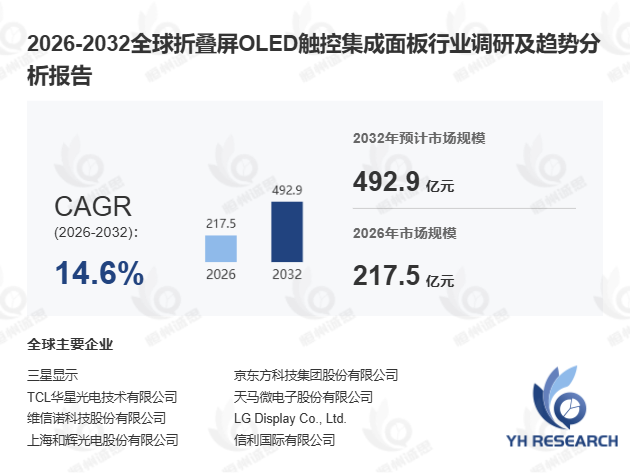
首先,从产品技术与市场供需维度看,折叠屏OLED触控集成面板已形成覆盖多尺寸、多折叠形态的完整产品矩阵,精准匹配不同终端场景的差异化需求。2025年全球折叠屏OLED触控集成面板出货量约为2380万片,行业平均价格区间为90至115美元每片,综合毛利率约为8%至18%。不同于普通外置触控模组的简单叠加,这类产品通过In-cell触控集成技术将触控电极直接嵌入面板结构内部,在实现整机厚度降低15%的同时,大幅提升了触控响应速度与低温环境下的触控一致性。据2025年6月中国新型显示产业联盟发布的《柔性显示发展白皮书》,当前国内头部面板企业的7英寸以下内折手机面板良率已突破75%,某国产头部终端品牌搭载自研低折痕面板后,产品折叠寿命突破40万次,整机厚度较上一代产品降低12%。
其次,区域产业协同与供应链本土化进程,正推动柔性显示一体化的市场竞争从产能比拼转向代际技术迭代。当前全球核心供给高度集中于韩国与中国大陆,韩国企业凭借早期量产经验在高端客户导入方面具备先发优势,中国大陆企业则依托高世代柔性AMOLED产线布局、本土终端品牌协同,市场份额持续快速提升。行业竞争重点已从基础产能扩张,转向LTPO背板制程、无偏光片结构、低折痕弯折设计、三折叠多轴弯折结构等前沿技术方向,2025年国内面板企业在全球折叠屏OLED触控集成面板市场的总份额已突破42%,较2023年提升17个百分点。
此外,下游终端形态的持续扩容,为行业打开了长期稳定的增长空间。当前折叠手机仍是核心需求支柱,左右折大屏与上下折翻盖产品构成市场主流,三折叠终端处于高端示范与小规模扩散阶段,折叠平板与折叠笔电则是中长期核心增量赛道。随着折叠终端从高端尝鲜向大众消费市场渗透,折痕改善、整机重量下降、铰链结构成熟与成本下探速度,将成为决定市场渗透率的核心变量。当前行业仍处于快速成长期,新型显示作为多国战略性电子信息产业,持续获得政策与资本的双重支撑,但也面临消费电子景气波动、面板价格下行、产线折旧压力等潜在风险。长期来看,随着良率持续提升、产品成本稳步下探,折叠屏OLED触控集成面板将从高端小众市场逐步走向规模化普及,在2026-2032年周期内实现市场规模的高速扩容。

 京公网安备 11010802022788号






