


 发帖

 雷达卡



当前全球制造业智能化升级进程持续提速,大量中小制造企业在推进自动化改造时,普遍面临新机采购成本高、交付周期长、投资回报周期超预期的现实痛点,二手及翻新机器人凭借高性价比、短交付周期的核心优势,成为衔接循环经济理念与智能制造落地的关键载体。据恒州诚思2025年最新调研数据,全球二手和翻新机器人市场收入规模约307.0亿元,预计2026-2032年复合年均增长率达8.2%,2032年整体市场规模将接近525.4亿元。在这一进程中,循环自动化、工业机器人再制造、中小企业智造转型、整机精度校准四大核心要素,共同构成了驱动行业增长与技术迭代的核心支柱,也成为下游用户平衡自动化投入、生产稳定性与绿色低碳目标的核心抓手。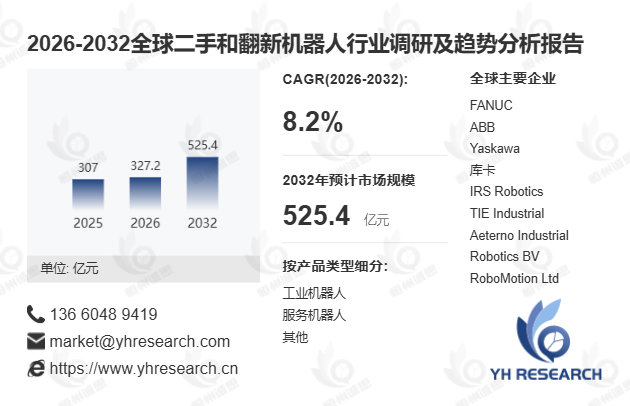
首先,从产业链全链路运行逻辑看,二手和翻新机器人已形成覆盖上游回收、中游增值、下游落地的完整闭环生态。2025年全球二手和翻新机器人销量达18.9万台,行业平均售价为22500美元/台,整体产能达25万台,综合毛利率约38%。上游设备供给主要来自制造业用户设备更新淘汰、系统集成商项目回购、融资租赁到期回收三大渠道,配套供应链已形成覆盖减速机、伺服电机、编码器等核心部件,以及激光跟踪仪校准、电气安规测试等专业服务的多层级供给体系,国产替代部件的普及进一步压低了翻新环节的物料成本。中游是工业机器人再制造的核心增值环节,通过拆解检测、故障定位、关键件更换、整机精度校准、72小时老化跑机、安全功能核验的标准化流程,可将退役机器人的重复定位精度恢复至新机标称值的95%以上,某珠三角中小五金加工企业引入翻新六轴机器人后,产线自动化改造成本较采购新机降低52%,交付周期从6个月压缩至15天。
其次,下游中小企业智造转型的旺盛需求,正持续打开循环自动化的市场渗透空间。当前二手和翻新机器人的应用场景已从传统汽车制造点焊、弧焊工位,快速延伸至电子装配、物流分拣、金属打磨、职教实训等多元领域,非标自动化集成商采购翻新本体组装工作站的模式,进一步降低了下游用户的使用门槛。据2025年6月中国机器人产业联盟发布的《工业机器人再制造发展白皮书》,2025年国内中小制造企业自动化改造投入占比首次超过大型企业,其中近41%的企业将二手和翻新机器人作为产线升级的首选方案,这一趋势与全球循环经济政策导向形成高度共振,欧盟2025年3月更新的《工业产品生态设计法规》,明确将工业机器人再制造纳入绿色采购激励清单。
此外,行业当前仍处于标准化完善的关键阶段,质量管控与信任体系建设成为下一阶段的核心增长变量。当前不同翻新厂商在零部件更换标准、整机精度校准流程、老化测试时长上存在明显差异,部分非标准化产品的长期运行稳定性难以保障,叠加头部品牌对二手流通渠道的谨慎态度,一定程度上限制了市场的规模化渗透。随着库卡、ABB、发那科等国际巨头逐步开放官方认证二手机体系,国内哈工共哲等本土再制造企业的标准化流程持续落地,二手和翻新机器人的质保周期已从传统的3个月延长至12个月,用户对产品的信任度正快速提升。长期来看,随着智能制造场景持续下沉、循环经济政策激励持续释放,二手和翻新机器人将成为全球工业自动化市场的重要补充力量,在2026-2032年周期内实现市场规模的稳步扩容。

 京公网安备 11010802022788号






