


 发帖

 雷达卡



当前全球精密制造与电子运维场景正迎来清洁方式的迭代升级,传统接触式除尘易划伤敏感元器件、残留纤维的痛点持续凸显,空气除尘罐凭借非接触式高速气流清洁的核心特性,成为覆盖消费电子、工业精密设备全场景的主流解决方案。据恒州诚思2025年最新调研数据,全球空气除尘罐市场收入规模约21.88亿元,预计2026-2032年复合年均增长率达3.6%,2032年整体市场规模将接近28.16亿元。在这一进程中,精密非接触清洁、环保型喷射剂、电子运维场景、气雾罐安全合规四大核心要素,共同构成了驱动行业增长与技术迭代的核心支柱,也成为下游用户平衡清洁效率、操作安全与环境合规的关键抓手。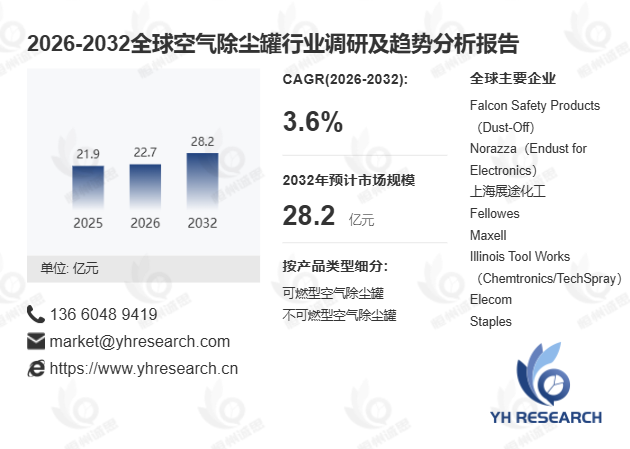
首先,从产品技术与场景适配维度看,空气除尘罐的细分品类已形成清晰的市场分层,精准匹配不同场景的差异化需求。2025年全球空气除尘罐产量达7529.1万罐,行业平均售价为4.02美元/罐,按安全属性可划分为可燃型与不可燃型两大品类:可燃型产品多采用二氟乙烷、二甲醚或碳氢化合物作为环保型喷射剂,具备原料成本低、喷射压力强的优势,广泛覆盖普通消费电子、办公场景与价格敏感型市场;不可燃型产品则以四氟乙烷、低GWP值HFO类气体为核心配方,适配带电设备运维、专业电子维修、实验室等高风险场景。据2025年6月全球精密清洁产业联盟发布的《气雾清洁产品发展白皮书》,当前全球电子制造产线中,采用精密非接触清洁方案的工位占比已达62%,某头部PCB代工厂引入合规空气除尘罐后,元器件表面划伤率下降47%,产线清洁效率提升32%。
其次,产业链上游的环保型喷射剂迭代与气雾罐安全合规升级,正成为推动行业产品结构优化的核心动力。作为决定产品性能与合规性的核心原料,喷射剂的配方研发长期受全球含氟气体管控政策影响,科慕、阿科玛、霍尼韦尔等头部供应商已完成低GWP值新型HFO类喷射剂的规模化量产,2025年5月欧盟更新的F-Gas法规进一步收紧高GWP值含氟气体的使用限制,倒逼头部品牌加速淘汰传统高污染配方。当前行业综合产品毛利率稳定在25%-40%区间,配方研发、安全合规认证与危险品物流成本是拉开不同品牌盈利差距的核心因素,Illinois Tool Works旗下Techspray与Chemtronics两大品牌,凭借全系列合规产品矩阵,在专业电子运维市场占据近23%的份额。
此外,下游电子运维场景的持续扩容与多元需求释放,为市场打开了长期增长空间。全球消费电子保有量突破百亿台、数据中心服务器装机量持续攀升,叠加汽车电子、光学仪器、精密测量设备等新兴场景的快速普及,用户对非接触、无残留、便携化清洁方案的需求持续提升。可重复使用扳机、全向倒置喷射阀、延长管等结构创新,进一步拓展了产品在狭窄缝隙、复杂曲面场景的适配能力,Falcon Safety Products被Lighthouse for the Blind收购后,仍保持全系列产品的本土化生产,其Dust-Off品牌凭借稳定的喷射性能,在北美消费级与专业级市场合计占据近31%的份额。
当前行业发展仍面临多重约束:可燃型产品的点火风险限制了其在高安全等级工业场景的应用,低GWP值环保型喷射剂的成本较传统配方高出40%以上,带压气雾罐的危险品运输规则也抬高了跨境流通门槛,电动除尘器等替代产品在高频清洁场景的渗透,也对一次性气雾罐市场形成一定分流。长期来看,随着全球电子运维市场规模持续扩张,叠加各国环保安全法规的持续收紧,具备全链条合规能力、掌握低GWP值配方技术的头部供应商,将在2026-2032年的市场周期中占据更大的份额。

 京公网安备 11010802022788号






