


 发帖

 雷达卡



发布说明:针对发布的整理性或加工的表格数据类型资源(发布要求)
1、上传整理或者重新计算加工过的数据类型资源,请说明原始数据来源以及计算依据,便于用户核对以及使用。
2、如果没有任何计算依据或者原始数据来源说明,针对用户的购买需进行售后解答说明。
3、如果没有任何解答以及说明,购买用户进行投诉,发布者不能证明数据的真实当前全球高性能工程塑料产业正处于新能源转型与供应链重构的关键周期,聚甲醛作为核心金属替代材料,其产业发展既受美国2025年新关税框架带来的全球贸易波动影响,也受“十五五”新质生产力培育、汽车轻量化升级等多重政策红利驱动。据QYResearch最新调研数据,2025年全球聚甲醛市场规模达57.54亿美元,预计2032年将攀升至84.60亿美元,2026-2032年复合年增长率为5.8%。这份深度分析将围绕聚甲醛的材料特性优势、改性技术迭代路径与下游应用增长空间展开,为产业链上下游企业提供精准的决策参考。
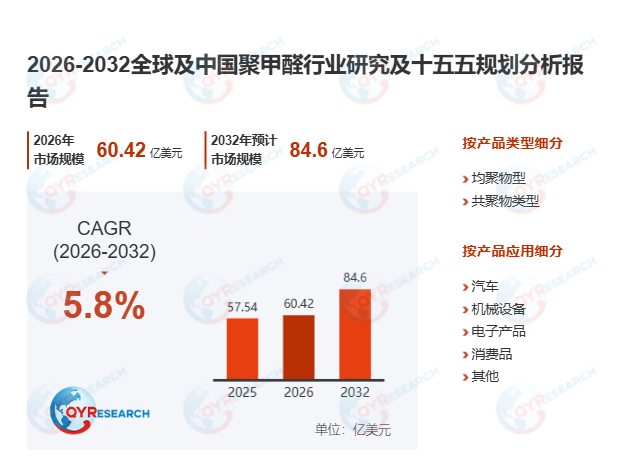
首先,从产业基础与产品体系维度看,聚甲醛是一种具备高刚度、低摩擦系数、优异尺寸稳定性的高性能工程热塑性塑料,广泛作为精密机械部件中的金属替代品使用。其产业链上游以甲醇、甲醛和专用催化剂为核心原料,中游通过聚合、混炼和改性等核心工艺产出均聚型、共聚型等不同等级产品,下游延伸至汽车、电子、工业机械等领域,最终被加工为齿轮、轴承、精密连接器等核心零部件。近6个月中国工程塑料工业协会2026年4月发布的行业数据显示,国内改性聚甲醛的国产化率已提升至62%,部分特种低摩擦牌号的耐磨性能较通用牌号提升45%,2025年全球聚甲醛总销量达213.6万吨,平均市场价格为2694美元/吨,行业平均毛利率稳定在38%。
其次,从供给格局与区域分工特征分析,全球聚甲醛产能正加速向需求增长最旺盛的亚太地区集中,中国依托完善的汽车、电子制造业生态,已成为全球最大的聚甲醛生产与消费市场,云南云天化、唐山中浩等头部企业的一体化聚甲醛装置运行负荷长期稳定在89%以上。近6个月典型行业案例显示,某国内新能源汽车零部件企业引入高耐磨改性聚甲醛后,传动齿轮的使用寿命提升60%,零部件整体减重32%,综合制造成本较原金属方案下降28%。当前行业竞争已从单纯的产能规模比拼,转向特种改性技术、下游场景定制化开发与全链条低碳管控能力的综合较量,导电级、增强级等高端特种聚甲醛的溢价空间较通用注塑级产品高出55%以上。
此外,从增长驱动与未来发展趋势研判,聚甲醛市场的核心增长动力来自三大维度:一是新能源产业拉动,全球电动汽车普及进程加速,轻量化零部件需求持续攀升,聚甲醛在三电系统周边精密结构件中的用量近12个月同比增长18.3%;二是高端制造驱动,工业自动化与精密机械产业快速发展,对低摩擦、高尺寸稳定性的工程塑料需求持续扩容;三是消费电子支撑,电子产品小型化趋势下,聚甲醛凭借优异的加工性能,成为微型精密连接器的核心选材。在“十五五”高质量发展框架与“一带一路”国际合作平台的支撑下,中国聚甲醛产业将进一步强化在全球供应链中的话语权,特种改性技术突破与高端应用拓展将成为未来5年利润增长的核心引擎。
整体来看,聚甲醛市场虽属于成熟高性能工程塑料赛道,但需求基础极为稳固,在全球制造业复苏、汽车轻量化升级、精密制造扩容的多重支撑下,将保持稳健向上的增长节奏,具备一体化原料配套、先进改性技术、下游场景深度绑定能力的企业,将在新一轮产业升级中抢占更多市场份额。性,平台将退款处理。
 京公网安备 11010802022788号






