


 发帖

 雷达卡



当前全球氯碱工业正处于绿色低碳转型与供应链重构的关键周期,烧碱作为核心基础无机化工原料,其产业发展既受美国2025年新关税框架带来的全球贸易波动影响,也受“十五五”新质生产力培育、氯碱行业能效升级等多重政策红利驱动。据QYResearch最新调研数据,2025年全球烧碱市场规模达342.4亿美元,预计2032年将攀升至503.0亿美元,2026-2032年复合年增长率为5.3%。这份深度分析将围绕离子膜电解技术的升级路径、烧碱供应链重构逻辑与细分市场增长空间展开,为产业链上下游企业提供精准的决策参考。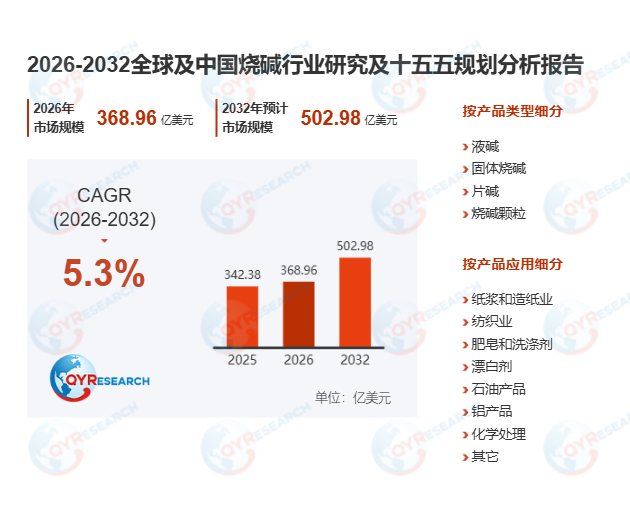
首先,从产业基础与产品体系维度看,烧碱又称苛性钠,无水形态下分子式为NaOH,分子量40.00,商业流通形态覆盖32%/45%/50%浓度液碱、固碱、片碱、粒碱等多个品类,凭借强碱性属性成为石油加工、纸浆造纸、氧化铝冶炼、纺织印染、水处理等领域不可或缺的核心原料。当前主流工业生产路径为电解饱和氯化钠溶液,在产出烧碱的同时联产氯气与氢气,近6个月中国氯碱工业协会2026年3月发布的行业数据显示,国内离子膜烧碱产能占比已提升至98.9%,彻底淘汰了高污染的汞齐法工艺,单位产品综合能耗较传统隔膜烧碱降低33%,头部企业吨碱直流电耗已降至2115kWh的国际先进水平。
其次,从供给格局与区域分工特征分析,全球烧碱产能正加速向拥有廉价绿电或原盐资源的区域集中,中国依托西部风光电资源与东部沿海原盐产区的协同优势,已成为全球最大的烧碱生产与出口基地,新疆中泰、滨化集团、唐山三友氯碱等头部企业的离子膜电解装置运行负荷长期稳定在93%以上。近6个月典型行业案例显示,万华化学宁波基地引入新一代零极距离子膜电解槽后,不仅实现吨碱能耗下降7.8%,还同步提升了联产氯气的纯度,为下游高端MDI生产提供了更稳定的原料支撑。当前行业竞争已从单纯的产能规模比拼,转向绿色低碳工艺、区域化保供能力与高端产品定制化服务的综合较量,食品级烧碱的溢价空间较普通工业级产品高出42%以上。
此外,从增长驱动与未来发展趋势研判,烧碱市场的核心增长动力来自三大维度:一是新能源产业拉动,全球电动汽车与航空航天工业的蓬勃发展,直接带动轻量化铝材需求攀升,进而拉动氧化铝冶炼领域的烧碱消耗量持续增长;二是环保政策驱动,各国对工业废水与市政污水处理的法规日益严格,烧碱作为高效的酸碱中和剂与重金属沉淀剂,其在水处理领域的用量近12个月同比增长11.7%;三是下游刚需支撑,电商快递行业的持续繁荣,推动物流包装所需的纸浆造纸工业对大宗液碱的需求保持稳健增长。在“十五五”高质量发展框架与“一带一路”国际合作平台的支撑下,中国烧碱产业将进一步强化在全球供应链中的话语权,绿色工艺升级与高端应用拓展将成为未来5年利润增长的核心引擎。
整体来看,烧碱市场虽属于成熟基础化工赛道,但需求基础极为稳固,在全球制造业复苏、低碳工艺迭代、环保治理扩容的多重支撑下,将保持稳健向上的增长节奏,具备低成本绿电配套、先进离子膜电解技术、全链条质量管控能力的企业,将在新一轮产业升级中抢占更多市场份额。

 京公网安备 11010802022788号






