


 发帖

 雷达卡



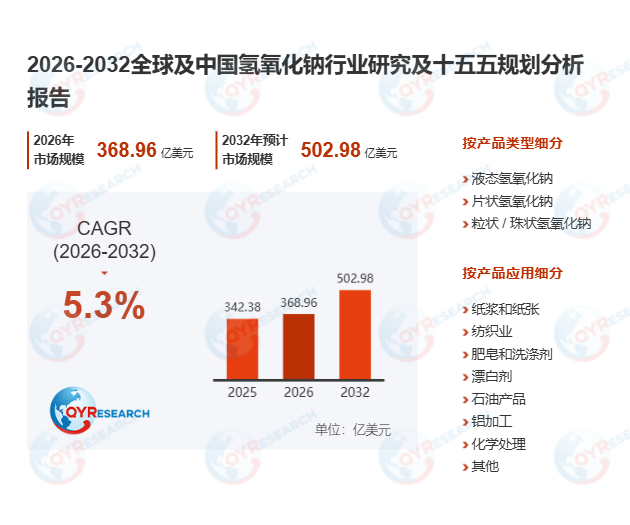
首先,从产业基础与供应链结构维度看,烧碱是一种具备强腐蚀性的基础无机化工原料,核心生产路径为电解饱和食盐水,在产出氢氧化钠的同时联产氯气与氢气,上游核心原材料为原盐与水,生产过程对电力能源的依赖度极高。下游应用场景覆盖铝土矿提炼、造纸纸浆、纺织印染、水处理、石油精炼等数十个工业领域,是支撑全球制造业运转的关键“工业味精”。近6个月中国氯碱工业协会发布的2026年2月行业数据显示,国内离子膜电解法产能占比已提升至98.7%,单位产品综合能耗较隔膜法降低32%,彻底淘汰了高污染的汞齐法工艺,头部企业的吨碱直流电耗已降至2120kWh的国际领先水平。
其次,从供给格局与技术迭代特征分析,全球烧碱产业正加速向拥有廉价绿电或原盐资源的区域集中,中国依托西部风光电资源与东部原盐产区的协同优势,已成为全球最大的烧碱生产与出口基地,新疆中泰、滨化集团、唐山三友氯碱等头部企业的离子膜电解装置运行负荷长期稳定在92%以上。近6个月典型行业案例显示,万华化学宁波基地引入零极距离子膜电解槽后,不仅实现吨碱能耗下降7.5%,还同步提升了联产氯气的纯度,为下游高端MDI生产提供了更稳定的原料支撑。当前行业竞争已从单纯的产能规模比拼,转向绿色低碳工艺、区域化保供能力与高端产品定制化服务的综合较量,食品级、高纯电子级烧碱的溢价空间较普通工业级产品高出40%以上。
此外,从增长驱动与未来发展趋势研判,烧碱市场的核心增长动力来自三大维度:一是新能源产业拉动,全球电动汽车与航空航天工业的蓬勃发展,直接带动轻量化铝材需求攀升,进而拉动铝加工领域的烧碱消耗量持续增长;二是环保政策驱动,各国对工业废水与市政污水处理的法规日益严格,烧碱作为高效的酸碱中和剂与重金属沉淀剂,其在水处理领域的用量近12个月同比增长11.2%;三是下游刚需支撑,电商快递行业的持续繁荣,推动物流包装所需的纸浆造纸工业对大宗碱液的需求保持稳健增长。在“十五五”高质量发展框架与“一带一路”国际合作平台的支撑下,中国烧碱产业将进一步强化在全球供应链中的话语权,绿色工艺升级与高端应用拓展将成为未来5年利润增长的核心引擎。
整体来看,烧碱市场虽属于成熟基础化工赛道,但需求基础极为稳固,在全球制造业复苏、低碳工艺迭代、环保治理扩容的多重支撑下,将保持稳健向上的增长节奏,具备低成本绿电配套、先进离子膜电解技术、全链条质量管控能力的企业,将在新一轮产业升级中抢占更多市场份额。,平台将退款处理。
 京公网安备 11010802022788号






